Previdenza
Pilastro 3a: risparmio sulle imposte, rafforzamento della previdenza
Il pilastro 3a vi consente di ridurre l’onere fiscale e allo stesso tempo di costruire la vostra previdenza per la vecchiaia sia con un conto di previdenza classico che con investimenti intelligenti.
Fino al 15.12.2026 avete anche l’opportunità di vincere un premio: aprite un conto di previdenza 3a e, con un pizzico di fortuna, potrete vincere l’importo massimo del pilastro 3a fino a tre anni.
Entro il 15.12.2026: cogliete l’opportunità di vincere
Già con piccoli importi
I nostri prodotti 3a a confronto
Perché conviene un conto 3a?
Risparmiare sulle imposte anno dopo anno
I versamenti effettuati sul conto di previdenza 3a sono deducibili ogni anno dal reddito imponibile! L’importo massimo per il 2026 è di CHF 7258.
A seconda del reddito e del cantone di domicilio potete così risparmiare in media CHF 1250 all’anno.
Colmare le lacune previdenziali
Il pilastro 3a vi assicura l’attuale tenore di vita nella terza età. Il 1° e il 2° pilastro, infatti, spesso coprono solo circa il 60% del reddito attuale; il pilastro 3a aiuta a colmare questa lacuna.
Se ad esempio versate per 20 anni, potete costituire un patrimonio fino a CHF 147 100 e beneficiare degli interessi annui e dell’interesse composto.
Realizzare il sogno di un’abitazione di proprietà
Con il pilastro 3a optate per un risparmio intelligente e tutelato dalla legge, con cui permettervi in futuro una proprietà abitativa. Non appena individuate la casa dei vostri sogni avete la possibilità di prelevare il capitale sul conto di previdenza 3a.
Per l’acquisto di un’abitazione di proprietà potete anche costituire in pegno il conto 3a e ridurre il vostro obbligo di ammortamento con versamenti regolari.
Verso l’indipendenza lavorativa
Il prelievo anticipato dell’avere risparmiato nel pilastro 3a è possibile anche qualora desideriate avviare un’attività in proprio. Questo capitale può risultarvi utile per finanziare la fase iniziale di un’attività lavorativa autonoma, ad esempio per investimenti o per superare difficoltà finanziarie. Il conto di previdenza 3a non costituisce solo una copertura per la vecchiaia, ma anche un prezioso aiuto iniziale per mettervi in proprio.
Espatrio
Se lasciate la Svizzera per trasferirvi in un altro Paese potete prelevare anticipatamente il capitale risparmiato sul conto del pilastro 3a. Questo denaro è utile per finanziare il nuovo inizio all’estero.
Ottenete di più dal vostro pilastro 3a
Effettuando investimenti con il capitale 3a, aumentate le vostre opportunità di rendimento e potete scegliere tra 5 diverse strategie d’investimento.
Buono a sapersi
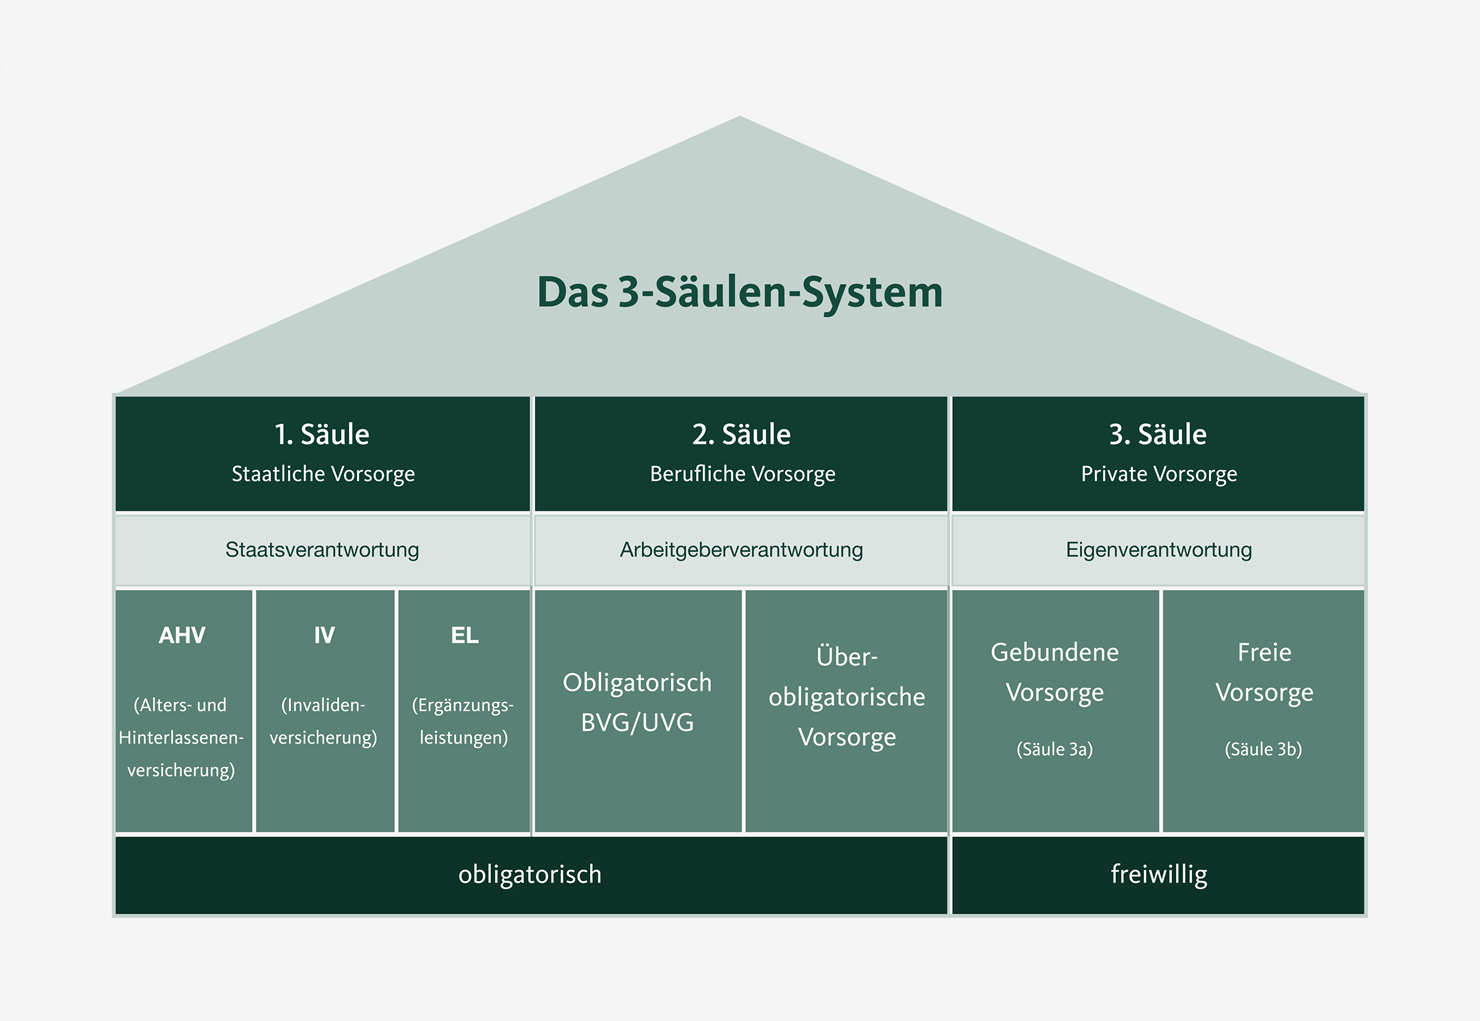
La previdenza svizzera poggia su tre pilastri. Il primo e il secondo pilastro garantiscono il sostentamento e il tenore di vita abituale e sono finanziati da datori di lavoro e lavoratori.
Dato che il primo e il secondo pilastro spesso coprono solo circa il 60% del reddito attuale, il pilastro 3a aiuta a colmare questa lacuna. I versamenti nel terzo pilastro sono facoltativi e aiutano a garantire la previdenza a lungo termine per la vecchiaia e a risparmiare sulle imposte.
Con il pilastro 3a il risparmio è sicuro e tutelato dalla legge. Il vostro capitale 3a rimane protetto anche in caso di insolvenza.
Domande frequenti
Qual è l’importo massimo di versamento nel pilastro 3a per il 2026?
Tutti i versamenti fino all’importo massimo effettuati sul vostro conto di previdenza fino a fine dicembre possono essere dedotti dal reddito imponibile. L’importo massimo per le persone con attività lavorativa dipendente è di max CHF 7258. I lavoratori indipendenti possono versare al massimo il 20% del reddito da lavoro annuo. Il limite massimo è di CHF 36 288.
Quanto posso risparmiare sulle imposte con il pilastro 3a?
Il risparmio fiscale derivante dai contributi al pilastro 3a in Svizzera dipende da diversi fattori, tra cui il reddito, l’aliquota fiscale del cantone di domicilio e l’ammontare dei contributi versati.
Calcolate qui il vostro risparmio potenziale: calcolatore della previdenza
Prelievo anticipato: quando posso prelevare anticipatamente l’avere del pilastro 3a?
In Svizzera, a determinate condizioni potete prelevare l’avere del vostro pilastro 3a prima del pensionamento regolare. Di seguito indichiamo i motivi per un prelievo anticipato:
- Finanziamento di una proprietà abitativa a uso proprio
- Rimborso di ipoteche esistenti
- Ristrutturazione di una proprietà abitativa a uso proprio
- Riscatto nella propria cassa pensioni
- Avvio di un’attività lavorativa indipendente
- Espatrio dalla Svizzera (emigrazione)
Percepimento di una rendita d’invalidità
Mi converrebbe avere diversi conti 3a?
Avere più conti 3a può essere vantaggioso per diversi motivi, in particolare per quanto riguarda la pianificazione fiscale e la flessibilità nel prelievo. Ecco alcuni motivi per cui può essere opportuno avere più conti del pilastro 3a:
- Vantaggi fiscali al momento del prelievo: i prelievi dal pilastro 3a sono tassati separatamente dagli altri redditi e sono soggetti a un’imposta ridotta. Se disponete di più conti e prelevate l’avere in modo scaglionato su diversi anni, potete ridurre la progressione fiscale pagando così complessivamente meno imposte.
- Flessibilità: i conti multipli offrono maggiore flessibilità per quanto riguarda le tempistiche del prelievo. Potete decidere da quale conto iniziare a prelevare denaro, a seconda delle vostre esigenze finanziarie al momento del pensionamento.
- Pianificazione dei prelievi anticipati: se intendete utilizzare gli averi del pilastro 3a per finanziare la proprietà abitativa o per avviare un’attività lucrativa indipendente, potete prelevare in modo mirato da un determinato conto e continuare a mantenere gli altri.
Posso colmare retroattivamente le lacune della previdenza 3a?
Sì, a determinate condizioni, è possibile colmare retroattivamente eventuali lacune previdenziali accumulate dal 2025 per un massimo di 10 anni. I versamenti retroattivi sono limitati ogni anno all’importo massimo consentito per l’anno in corso (ad es. CHF 7258 nel 2026)
Richiedete qui un versamento retroattivo.
Maggiori informazioni sul versamento retroattivo nella previdenza 3a sono disponibili qui.