Conto di previdenza 3a
Risparmiare sulle imposte ogni anno, costituire un patrimonio in tutta sicurezza e, con un pizzico di fortuna, vincere l’importo massimo del pilastro 3a fino a tre anni. Aprite oggi stesso il conto di previdenza 3a comodamente online. Effettuando il primo versamento partecipate automaticamente al concorso.
Entro il 15.12.2026: cogliete l’opportunità di vincere un premio con il conto di previdenza 3a
Perché conviene un conto 3a?
Risparmiare sulle imposte anno dopo anno
I versamenti effettuati sul conto di previdenza 3a sono deducibili ogni anno dal reddito imponibile! L’importo massimo per il 2026 è di CHF 7258.
A seconda del reddito e del cantone di domicilio potete così risparmiare in media CHF 1250 all’anno.
Colmare le lacune previdenziali
Il pilastro 3a vi assicura l’attuale tenore di vita nella terza età. Il 1° e il 2° pilastro, infatti, spesso coprono solo circa il 60% del reddito attuale; il pilastro 3a aiuta a colmare questa lacuna.
Se ad esempio versate per 20 anni, potete costituire un patrimonio fino a CHF 147 100 e beneficiare degli interessi annui e dell’interesse composto.
Realizzare il sogno di un’abitazione di proprietà
Con il pilastro 3a optate per un risparmio intelligente e tutelato dalla legge, con cui permettervi in futuro una proprietà abitativa. Non appena individuate la casa dei vostri sogni avete la possibilità di prelevare il capitale sul conto di previdenza 3a.
Per l’acquisto di un’abitazione di proprietà potete anche costituire in pegno il conto 3a e ridurre il vostro obbligo di ammortamento con versamenti regolari.
Verso l’indipendenza lavorativa
Il prelievo anticipato dell’avere risparmiato nel pilastro 3a è possibile anche qualora desideriate avviare un’attività in proprio. Questo capitale può risultarvi utile per finanziare la fase iniziale di un’attività lavorativa autonoma, ad esempio per investimenti o per superare difficoltà finanziarie. Il conto di previdenza 3a non costituisce solo una copertura per la vecchiaia, ma anche un prezioso aiuto iniziale per mettervi in proprio.
Espatrio
Se lasciate la Svizzera per trasferirvi in un altro Paese potete prelevare anticipatamente il capitale risparmiato sul conto del pilastro 3a. Questo denaro è utile per finanziare il nuovo inizio all’estero.
Cosa offre il conto di previdenza 3a
Aprite un conto 3a e approfittate dei vantaggi
- Interessi dello 0,20%
- Risparmiare ogni anno sulle imposte. Calcolate il vostro vantaggio fiscale.
- Gratis: tenuta del conto ed estratti conto
- Per i privati a partire dai 18 anni con un reddito da lavoro soggetto all’AVS e domicilio in Svizzera.
- Il capitale può essere prelevato al più presto 5 anni prima del raggiungimento dell’età pensionabile legale.
- Il prelievo di capitale è possibile a breve termine nei seguenti casi: acquisto di un’abitazione, riscatto nella cassa pensioni, lavoro autonomo, passaggio ad altra fondazione di previdenza, invalidità o espatrio.
Interessi, commissioni e condizioni
- Presupposto: per i privati a partire dai 18 anni con un reddito da lavoro soggetto all’AVS e domicilio in Svizzera
- Tasso d’interesse: 0,20% con il conto di previdenza 3a
- Commissioni e condizioni: gratis l’apertura, l’estinzione del conto e la tenuta del conto nonché gli estratti conto
Ulteriori informazioni sui prezzi e sui prodotti
- L’essenziale in due pagine
- L’essenziale in 2 pagine – fondi previdenziali
- Regolamento della Fondazione di previdenza (3a)
- Fond. di previdenza (3a): Versamento del capitale a partire dall’età 60 anni
- 3° pilastro: Prelevamento anticipato
- Trasferimento ad un’altra istituzione di previdenza vincolata 3a
- Informazioni dettagliate sui prezzi
- Dichiarazione sulla protezione dei dati della Fondazione di previdenza della Banca Migros
Come ottenere il massimo dal pilastro 3a
- Per beneficiare dell’interesse composto conviene versare nel pilastro 3a a inizio anno.
- Non lasciatevi sfuggire il risparmio fiscale: con un ordine permanente effettuate i versamenti in modo automatico, puntuale e non ci pensate più.
- Dal 2025 potete versare retroattivamente nel pilastro 3a, in tal modo il vostro capitale cresce ancora più in fretta.
- Al momento di riscuotere il capitale, se possedete più conti 3a e scaglionate il prelievo nel tempo potete risparmiare fino a CHF 10 000 sulle imposte (a seconda del cantone di domicilio e della progressione). Qui potete aprire un ulteriore conto 3a.
- Per ottenere ulteriori proventi sul capitale potete investire gli averi previdenziali, interamente o parzialmente, in Migros Bank Fonds. Se investite gli averi del pilastro 3a, beneficiate dell’acquisto e della vendita gratuiti dei fondi previdenziali della Banca Migros.
Calcolatore pilastro 3a
Q&A
L’essenziale sul pilastro 3a
A quanto ammonta l’importo massimo versabile nel pilastro 3a nel 2026?
Nel 2026 l’importo massimo versabile in un conto pilastro 3a per le persone affiliate a una cassa pensioni è di CHF 7258. Per le persone non affiliate a una cassa pensioni l’importo massimo corrisponde al 20% del reddito da lavoro annuo, per un massimo di CHF 36 288.
Che cosa succede se si versa troppo nel pilastro 3a?
Se versate nel vostro conto pilastro 3a un importo superiore a quello massimo consentito, il pagamento viene respinto.
Quanto denaro è opportuno avere nel 3° pilastro?
La legge non prevede un limite massimo per gli averi su un conto del pilastro 3a, tuttavia dovreste tenere presente che quando sarà il momento di riscuotere gli averi di previdenza pagherete delle imposte. Può quindi essere opportuno aprire più conti del pilastro 3a per ottimizzare l’onere fiscale al prelievo.
Quando posso prelevare gli averi del pilastro 3a?
L’avere sul conto di previdenza 3a può essere prelevato al più presto cinque anni prima dell’età ordinaria di pensionamento AVS (attualmente: 64 anni per le donne e 65 anni per gli uomini). Un prelievo anticipato è possibile in determinati casi, ad esempio per l’acquisto di una proprietà abitativa, l’avvio di un’attività lucrativa indipendente o in caso di espatrio definitivo.
A partire da quale età conviene effettuare versamenti nel pilastro 3a?
I versamenti su un conto di previdenza 3a sono possibili a partire da 18 anni, non appena si percepisce un reddito soggetto all’AVS. Prima iniziate, più beneficiate dell’effetto dell’interesse composto e dei vantaggi fiscali.
Quanti conti 3a conviene avere?
È consigliabile aprire diversi conti del pilastro 3a per ottimizzare l’onere fiscale al momento del prelievo. In questo modo si può scaglionare il pagamento su più anni e beneficiare delle aliquote d’imposta scaglionate. Come regola generale, appena il capitale supera CHF 50 000 conviene aprire un altro conto 3a.
Posso farmi versare gli averi del pilastro 3a in caso di trasferimento all’estero?
Sì, se lasciate definitivamente la Svizzera potete estinguere il conto 3a e prelevare gli averi, considerando però che in tal caso sull’importo versato si applica un’imposta alla fonte.
Qual è il tasso d’interesse del conto di previdenza del pilastro 3a?
Il tasso d’interesse per il conto del pilastro 3a della Banca Migros è attualmente dello 0,20%. Con il fondo previdenziale della Banca Migros investite il vostro capitale 3a interamente o in parte, con migliori opportunità di guadagno.
Come viene tassato il versamento del pilastro 3a?
Il versamento degli averi del pilastro 3a è tassato a un’aliquota fiscale ridotta, che varia da cantone a cantone. Questa imposta viene calcolata separatamente dal resto del reddito ed è progressiva, ossia aumenta con l’ammontare dell’importo riscosso.
È possibile disdire anticipatamente il pilastro 3a?
Sì, in determinati casi è possibile disdire anticipatamente il conto 3a, ad esempio in caso di acquisto di proprietà abitativa, avvio di un’attività indipendente, trasferimento all’estero o invalidità. In questi casi, però, anche l’avere prelevato viene tassato comunque.
I vostri vantaggi con i nostri servizi digitali
Videoconsulenza
Consulenza finanziaria personale tramite video in tutta comodità
E-banking
Capitale 3a e deposito in sintesi
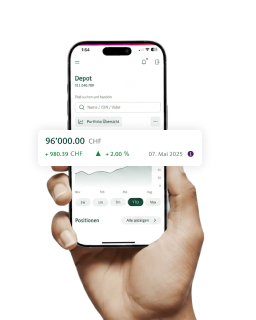
La performance del vostro portafoglio sempre sott’occhio
Attestato fiscale scaricabile in qualsiasi momento
Tutto sotto controllo – semplicemente tramite app: Gestite le vostre finanze: pagate, risparmiate e investite in tutta comodità e da qualsiasi luogo.
Potrebbe interessarvi anche
Fondo previdenziale
Il capitale previdenziale nel pilastro 3a e il libero passaggio possono essere investiti anche in fondi previdenziali. In questo modo aumentate le vostre opportunità di guadagno.
I vantaggi per voi
Scopri altri vantaggi
- Il patrimonio investito è monitorato e gestito da specialisti del settore.
- L’acquisto, la custodia e la vendita sono gratuiti.
- Aumentare le opportunità di rendimento a lungo termine
Previdenza digitale MiFuturo
Con la previdenza digitale MiFuturo investite il vostro patrimonio previdenziale in modo semplice e sostenibile. Scegliete tra quattro fondi previdenziali sostenibili, adatti a ogni esigenza.
I vantaggi per voi
Apri MiFuturo
- Apertura digitale
- Disponibilità in qualsiasi momento
- Investimenti sostenibili