Previdenza
Il sistema svizzero dei 3 pilastri spiegato in modo semplice
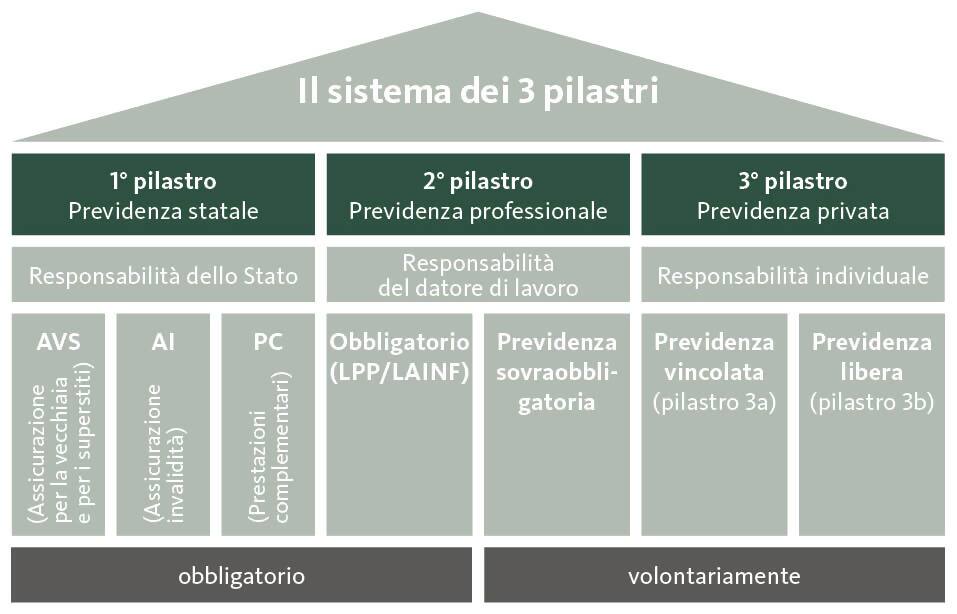
La Svizzera dispone di un sistema assicurativo per la vecchiaia completo ed efficiente, che si basa su un modello a tre pilastri. Di seguito spieghiamo il principio in modo semplice e comprensibile, dandovi anche dei consigli.

Pubblicato
Tempo di lettura: 5 minuti

L’essenziale in breve
– La previdenza per la vecchiaia in Svizzera si compone di tre pilastri: previdenza statale, professionale e privata.
– Il primo pilastro, che garantisce il minimo esistenziale al pensionamento e in caso di invalidità o decesso, comprende AVS, AI e prestazioni complementari.
– Il secondo pilastro integra il primo attraverso la cassa pensioni. Insieme, l’AVS e la cassa pensioni aiutano a mantenere il consueto tenore di vita dopo il pensionamento.
– Il terzo pilastro è volontario e serve ad accumulare ulteriore capitale di previdenza, a colmare eventuali lacune e, a seconda della forma previdenziale scelta, di risparmiare sulle imposte.
– Prima verificate la vostra situazione previdenziale, meglio conoscerete la vostra situazione finanziaria di partenza per il pensionamento.
La previdenza per la vecchiaia in Svizzera in sintesi

1° pilastro: previdenza statale
Il primo pilastro costituisce la previdenza statale e comprende l’assicurazione vecchiaia e superstiti (AVS), l’assicurazione contro l’invalidità (AI) e le prestazioni complementari (PC).
L’AVS paga una rendita al pensionamento e sostiene anche i superstiti in caso di decesso di una persona assicurata. L’AI interviene quando una persona diventa incapace di lavorare, interamente o parzialmente, per un problema di salute. Se la rendita AVS o AI non sono sufficienti a coprire il costo basilare della vita, si aggiungono le prestazioni complementari.
Il primo pilastro garantisce in sostanza il minimo esistenziale ed è obbligatorio: versano i contributi le persone con o senza un’attività lucrativa e i datori di lavoro. Nel caso dei dipendenti, i datori di lavoro detraggono i contributi dovuti direttamente dallo stipendio e li versano, unitamente al contributo del datore di lavoro, alla cassa di compensazione.
Panoramica del 1° pilastro
- Componenti: AVS, AI e prestazioni complementari
- Obiettivo: garanzia del minimo esistenziale al pensionamento, in caso di invalidità o decesso
- Versamento: obbligatorio
- Finanziamento: contributi delle persone con e senza attività lucrativa e dei datori di lavoro
Buono a sapersi: l’ammontare della rendita AVS si determina, tra le altre cose, con gli anni di contribuzione e il reddito medio. Su questo tema consultate anche l’articolo: Come ottenere la rendita di vecchiaia massima.
Attualità
Dal 2024 vige la riforma AVS 21 Questa rende più flessibile la riscossione della rendita e allinea progressivamente l’età di riferimento delle donne a quella degli uomini. A partire dal 2028, l’età di riferimento per uomini e donne sarà per entrambi di 65 anni.
Dal 2026 si aggiunge la 13a rendita di vecchiaia AVS che viene versata una volta all’anno, per la prima volta a dicembre 2026. Per la pianificazione previdenziale individuale resta importante il fatto che l’AVS costituisce la base, ma copre solo il minimo esistenziale. Verificate quindi per tempo come il primo pilastro interagisce con la cassa pensioni e la previdenza privata. Una consulenza previdenziale e finanziaria su misura aiuta a fare chiarezza sulle fasi successive.
2º pilastro: previdenza professionale
Il secondo pilastro è la previdenza professionale che completa le prestazioni del primo pilastro. Comprende la cassa pensioni ai sensi della LPP e l’assicurazione obbligatoria contro gli infortuni ai sensi della LAINF.
I dipendenti e i datori di lavoro versano insieme i contributi nella cassa pensioni. Il datore di lavoro si assume almeno la metà di tali contributi. I lavoratori autonomi possono aderire volontariamente a una cassa pensioni.
Il secondo pilastro ha un obiettivo chiaro: insieme all’AVS aiuta a mantenere il tenore di vita abituale dopo il pensionamento. Oltre alla previdenza professionale obbligatoria vi sono anche prestazioni sovraobbligatorie che vanno oltre il minimo legale.
Panoramica del 2° pilastro
- Componenti: previdenza professionale obbligatoria ai sensi della LPP, assicurazione obbligatoria contro gli infortuni ai sensi della LAINF e previdenza sovraobbligatoria
- Obiettivo: mantenere il tenore di vita abituale dopo il pensionamento
- Versamenti: obbligatori per i dipendenti a partire da un determinato reddito annuo e facoltativo per i lavoratori autonomi
- Finanziamento: contributi a carico dei dipendenti e dei datori di lavoro
3º pilastro: previdenza privata
Il terzo pilastro è la previdenza privata, che serve a completare le prestazioni dell’AVS e della cassa pensioni. A differenza del primo e del secondo, il terzo pilastro è facoltativo.
Questo comprende la previdenza vincolata 3a e la previdenza libera 3b. Con il pilastro 3a risparmiate in modo mirato per il pensionamento e beneficiate di vantaggi fiscali. La previdenza libera 3b è per contro più flessibile e include, ad esempio, conti di risparmio, titoli, assicurazioni sulla vita o immobili.
Il terzo pilastro aiuta a colmare una possibile lacuna previdenziale che può verificarsi se, dopo il pensionamento, l’AVS e la cassa pensioni non sono sufficienti a mantenere il tenore di vita auspicato.
Panoramica del 3° pilastro
- Componenti: previdenza vincolata 3a e previdenza libera 3b
- Obiettivo: coprire le esigenze supplementari e colmare le lacune previdenziali
- Versamenti: facoltativi
- Vantaggio: il pilastro 3a consente di risparmiare capitale per il pensionamento e allo stesso tempo di ridurre il reddito imponibile.
Individuate le lacune previdenziali
Una lacuna previdenziale si verifica quando, al pensionamento, le rendite attese dell’AVS e della cassa pensioni sono inferiori alle uscite; per molti questo si verifica più di quanto avessero immaginato durante la loro attività lavorativa. Anche dopo il pensionamento, infatti, vi sono molte spese da sostenere: abitazione, cassa malati, imposte, tempo libero o aiuto alla famiglia.
L’entità della lacuna nel vostro caso specifico dipende da diversi fattori, tra cui il reddito, gli anni di contribuzione, l’avere della cassa pensioni, il comportamento di risparmio e i progetti per il pensionamento.
Verificate dunque per tempo la vostra previdenza. Nella guida pratica sul tema Colmare le lacune previdenziali vi spieghiamo a quali aspetti occorre prestare attenzione. Il Calcolatore delle rendite vi aiuta a fare una prima valutazione della vostra situazione finanziaria nella terza età.
Prenotate subito un appuntamento per una consulenza gratuita sulla previdenza
Desiderate conoscere lo stato attuale della vostra previdenza per la vecchiaia? I nostri esperti vi illustrano come interagiscono AVS, cassa pensioni e previdenza privata e dove intervenire in modo mirato.
Domande frequenti sulla previdenza per la vecchiaia (FAQ)
Desidero provvedere per la vecchiaia ma non so da dove cominciare.
Se desiderate provvedere alla vecchiaia, vi consigliamo di partire da una visione d’insieme della vostra previdenza attuale. Verificate prima cosa la rendita prevista che riceverete dall’AVS, poi considerate l’ammontare dell’avere nella cassa pensioni e quanto risparmiate già privatamente.
Per cominciare è raccomandabile farsi inviare l’estratto conto AVS, nel quale si vede se mancano anni di contribuzione. Poi date un’occhiata al certificato della cassa pensioni per sapere quali prestazioni potete attendervi in caso di vecchiaia, invalidità o decesso. Infine decidete se predisporre una previdenza supplementare con il pilastro 3a.
Quanto denaro dovrei mettere da parte mensilmente per la previdenza per la vecchiaia?
La quantità di denaro da mettere mensilmente per la previdenza per la vecchiaia dipende dalla vostra situazione personale, dal vostro reddito e dai vostri progetti. Non è determinante solo l’importo mensile, ma anche la regolarità del risparmio.
Per cominciare è consigliabile stilare un budget: confrontate le entrate e le uscite attuali con quelle previste dopo il pensionamento. In tal modo potrete stimare a quanto ammonta la vostra lacuna previdenziale. Iniziando tempestivamente potete accumulare a lungo termine capitale di previdenza anche con piccoli importi.
È troppo tardi per pensare alla previdenza?
Se siete in tempo per pensare alla previdenza dipende dalla vostra situazione personale. In linea di massima vale la pena esaminarla in ogni fase della vita. Anche a distanza di pochi anni dal pensionamento vi è spesso ancora margine di manovra.
A seconda della situazione, potete prendere in considerazione versamenti nel pilastro 3a, riscatti nella cassa pensioni, un adeguamento della data del pensionamento oppure una pianificazione finanziaria mirata. L’importante è avere un quadro concreto della situazione e pianificare consapevolmente le fasi successive.
Quanto denaro mi serve dopo il pensionamento?
La somma di denaro che vi serve dopo il pensionamento dipende da come desiderate trascorrere la vecchiaia. Molte spese rimangono: abitazione, cassa malati, imposte, mobilità, tempo libero e aiuto alla famiglia. Altri costi vengono meno o cambiano.
Calcolate quindi non solo le rendite attese, ma anche le spese pianificate. In questo modo individuerete se l’AVS, la cassa pensioni e la previdenza privata sono in linea con i vostri progetti. Ottenete un primo orientamento con il calcolatore delle rendite della Banca Migros.
Conclusioni
Il sistema dei 3 pilastri unisce previdenza statale, professionale e privata. Il primo pilastro copre il minimo esistenziale, il secondo pilastro ne completa le prestazioni con la cassa pensioni. Il terzo pilastro crea ulteriore margine di manovra e aiuta a colmare eventuali lacune previdenziali.
Verificando tempestivamente i tre pilastri è più semplice inquadrare la propria situazione finanziaria dopo il pensionamento. Esaminate quindi regolarmente l’AVS, la cassa pensioni e la previdenza privata, per prendere con più oculatezza le vostre decisioni previdenziali.
Pilastro 3a: Iniziare oggi per beneficiarne domani.
Pensate già da ora al futuro e create un’importante riserva per la vecchiaia. Quanto prima cominciate con i versamenti durante la vita lavorativa, tanto più beneficerete dei risparmi fiscali, degli interessi preferenziali e dell’effetto degli interessi composti. Evitate a monte le lacune previdenziali. Qualunque cosa vi interessi, vi forniamo una consulenza personale e facciamo chiarezza su ogni aspetto.
Avvertenze legali
Queste informazioni sono a scopo pubblicitario e sono destinate alle persone domiciliate in Svizzera e non soggette all’obbligo fiscale negli Stati Uniti. Hanno carattere esclusivamente descrittivo e informativo e non costituiscono un’offerta, una consulenza in investimenti o una pianificazione finanziaria. Queste informazioni non costituiscono una raccomandazione personale per l’acquisto o la vendita di strumenti finanziari o per l’esecuzione di determinate transazioni o per la conclusione di qualsiasi altro atto legale. La Banca Migros SA non fornisce alcuna garanzia in merito all’esattezza, alla completezza e all’attualità delle informazioni fornite e declina qualsivoglia responsabilità per eventuali perdite o danni di qualsiasi natura, che potrebbero derivare dalle presenti informazioni. Le informazioni qui riportate rappresentano esclusivamente un’istantanea della situazione al momento della stampa; non sono previsti aggiornamenti automatici regolari.
Ti è piaciuto questo articolo?
Grazie per il tuo feedback.