La borsa tiene duro nonostante l’aumento dei tassi.
Mentre il perdurante boom degli investimenti nell’intelligenza artificiale, le prospettive di crescita ad esso associate e la forte crescita degli utili sostengono il mercato azionario, l’aumento dei rendimenti obbligazionari e la prospettiva di una politica monetaria restrittiva più a lungo stanno creando crescenti venti contrari. Finora, tuttavia, il mercato azionario si è mostrato sorprendentemente robusto nonostante il marcato aumento dei tassi d’interesse.

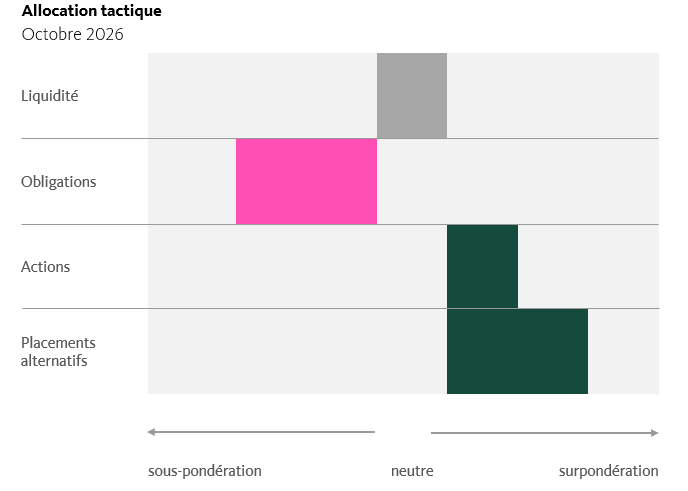
Allocazione
I mercati azionari mantengono la rotta nonostante i venti contrari sul fronte dei tassi
Il ciclo di investimenti nell’intelligenza artificiale continua a sostenere l’andamento dei mercati azionari. Per ora, neppure l’aumento dei tassi d’interesse a lungo termine cambia la situazione.

- A fronte del notevole aumento dei tassi a lungo termine, i mercati azionari tengono duro. L’eccellente dinamica degli utili aziendali legata all’espansione dell’infrastruttura IA mette in ombra i rischi legati ai tassi.
- Le obbligazioni in USD diventano più allettanti, ma l’alta volatilità per ora invita alla prudenza.
- La nostra allocazione mantiene un orientamento ciclico.
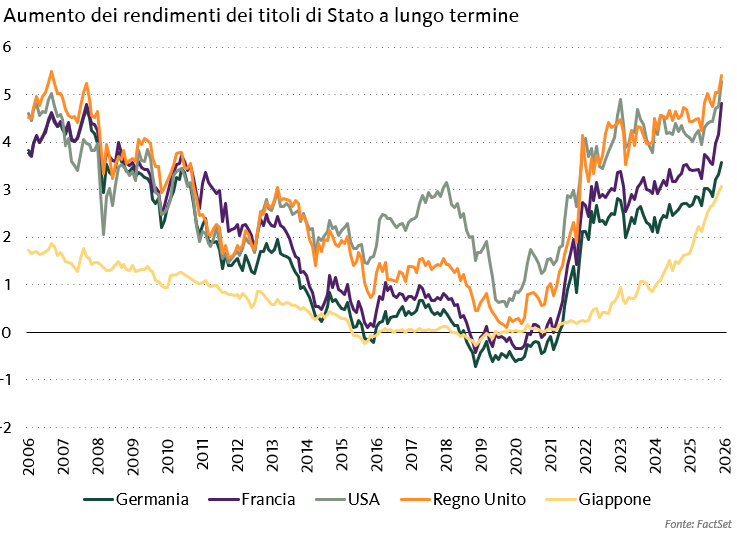
Per una volta, il tema dell’IA è passato in secondo piano sui mercati, nonostante le crescenti preoccupazioni sulla sicurezza. Nelle ultime settimane il tema dominante è stato quello dei tassi a lungo termine, la cui crescita è globale e senza tregua. Le ragioni sono molteplici: qui, il ruolo dell’eccessivo indebitamento pubblico, che dura da tempo, è importante tanto quanto i crescenti rischi di inflazione legati al protrarsi del conflitto in Iran. Ma anche la crescente domanda di capitale dovuta all’espansione dell’infrastruttura IA contribuisce all’aumento dei tassi. Per i mercati azionari – almeno a livello di indice aggregato – il rialzo dei tassi non ha costituito più di un leggero vento contrario.
Azioni
Leggera sovraponderazione
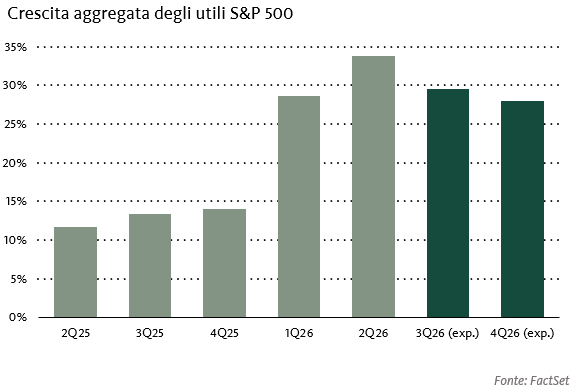
Nel contesto di chiaro aumento dei tassi d’interesse a lungo termine, i mercati azionari se la sono cavata piuttosto bene. Nel contesto del ciclo di investimenti nell’IA, che procede a pieno ritmo, la dinamica degli utili societari si mantiene eccellente – quantomeno prendendo come riferimento i risultati aziendali pubblicati finora per il terzo trimestre. In linea di principio, nonostante gli alti tassi a lungo termine, restiamo ottimisti per quanto riguarda l’andamento dei corsi azionari fino a fine anno, ma teniamo conto dei numerosi rischi attraverso un orientamento ciclico improntato alla prudenza.
Obbligazioni
Sottoponderazione
Nel contesto del sell-off globale delle obbligazioni abbiamo tratto beneficio dal fatto che la nostra posizione era già sottopesata. Sebbene non ci attendiamo ulteriori significativi aumenti dei tassi, alla luce della volatilità insolitamente elevata dei mercati obbligazionari rinunciamo al momento ad aumentare la quota obbligazionaria, anche se nel frattempo riteniamo decisamente interessanti i rendimenti in alcune regioni.
Investimenti alternativi
Sovraponderazione
Anche se l’aumento dei tassi reali ha esercitato una certa pressione in particolare sui prezzi degli investimenti sensibili ai tassi d’interesse come l’oro o gli immobili, considerando i rischi geopolitici manteniamo la sovraponderazione per questa classe di asset.
Focus sui mercati
Al riparo dei solidi utili societari
Tassi d’interesse apparentemente in continuo rialzo, inflazione dei prezzi dell’energia, rischi geopolitici: tutto questo sembra non avere effetto sui mercati azionari. Non potrà andare avanti così per sempre. Per il momento, però, il ciclo di investimenti nell’IA e l’eccellente dinamica degli utili che ne consegue sostengono l’andamento dei corsi azionari.
- I tassi di interesse a lungo termine sono aumentati significativamente nelle ultime settimane.
- Le ragioni di questo aumento sono molteplici: vi contribuiscono il debito pubblico dilagante, l’aumento dell’inflazione e la maggiore domanda di capitale legata al ciclo di investimenti nell’IA.
- In questo contesto, i mercati azionari hanno finora resistito grazie all’ottimo andamento degli utili aziendali legato all’ampliamento dell’infrastruttura per l’IA.
Al momento, l’indice di riferimento americano S&P 500 è salito di circa il 13% rispetto all’inizio dell’anno Per il Nasdaq 100, molto concentrato sulla tecnologia, l’aumento è di ben il 19%. L’indice giapponese Topix non è da meno: è salito di circa 15% dall’inizio dell’anno. Ma il grande «campione» dell’anno è il Kospi sudcoreano, con circa il 30%. In confronto, i rendimenti dei mercati europei sono più modesti: nell’anno in corso, l’ampio l’indice europeo Stoxx Europe 600 è salito di circa il 7% e lo SPI svizzero di circa il 9%.
Nel complesso, finora possiamo guardare a un anno azionario piuttosto positivo nonostante l’aumento significativo dei tassi di interesse, i rischi inflazionistici elevati e le ormai quasi abituali incertezze geopolitiche. E ci sono buone probabilità che la situazione non cambi entro la fine dell’anno.
Tassi di interesse elevati lasciano (per ora) indifferenti i mercati azionari
Il vertiginoso aumento dei tassi a lungo termine a livelli che non si vedevano più dall’inizio del nuovo millennio è stato nelle ultime settimane il tema dominante delle notizie sulle borse internazionali.

I rendimenti dei titoli di Stato USA a 10 anni si sono stabilizzati chiaramente sopra il 5%, un livello che, fino a poco tempo fa, sarebbe stato considerato un allarme rosso per i mercati azionari, ma che ora invece sembra causare al massimo un leggero vento contrario, mentre le borse continuano a puntare verso nuovi massimi storici. Perché? Diamo un’occhiata ai motivi dell’aumento dei tassi d’interesse:
- Debito pubblico fuori controllo
È un fenomeno globale, che ci accompagna da anni: la crescita del debito pubblico sembra inarrestabile, e al contempo manca la volontà politica di contenerlo. Ovunque si guardi, si vedono debiti enormi, deficit di bilancio e governi incapaci di rendere i conti pubblici più sostenibili. Il conseguente aumento dei premi di rischio è una delle ragioni principali per l’ascesa dei tassi a livelli sempre più vertiginosi. - Aumento dei rischi inflazionistici
Lo scoppio della guerra in Iran in primavera è stato accompagnato da una ripresa della dinamica inflazionistica, finora però si tratta ancora perlopiù di un’inflazione legata ai prezzi dell’energia. Solo in poche regioni si vedono pericolosi effetti di secondo impatto che potrebbero estendere e rendere permanente l’inflazione. Di conseguenza, le aspettative d’inflazione di lungo periodo implicite nei mercati sono cresciute solo leggermente e sono ancora stabili. Ci troviamo soprattutto di fronte a un aumento dei tassi d’interesse reali. L’inflazione ha contribuito al rialzo degli interessi a lungo termine, ma solo in misura minore. Pertanto, i mercati (e le banche centrali) continuano a ritenere che stiamo vivendo una fase inflazionistica temporanea. - Crescente domanda di capitale
Non da ultimo, anche il ciclo di investimenti nell’IA ha contribuito all’aumento dei tassi: gli hyperscaler in qualità di principali protagonisti della costruzione dell’infrastruttura AI si finanziano sempre più attraverso il mercato dei capitali. Date le enormi dimensioni degli investimenti, questa domanda aggiuntiva di capitale si avverte persino nel gigantesco mercato delle obbligazioni di Stato e contribuisce quindi a spingere verso l’alto i tassi. Inoltre, il maggiore fabbisogno di investimenti da parte delle aziende che utilizzano l’IA in tutti i settori aumenta a sua volta la domanda di capitale. - Maggiori aspettative di crescita
È più un’ipotesi che qualcosa dimostrabile concretamente: un motivo dell’aumento dei tassi reali potrebbe risiedere anche nell’aspettativa degli investitori, secondo cui l’IA farà presto aumentare la produttività economica complessiva. Un tale impulso strutturale alla produttività sarebbe probabilmente accompagnato da una crescita economica priva di inflazione, che aumenterebbe l’attrattiva relativa delle azioni rispetto alle obbligazioni. In una certa misura, l’aumento dei tassi è probabilmente anche espressione delle speranze di crescita legate all’IA.
Ma torniamo alla notevole resilienza dei mercati azionari di fronte all’aumento dei tassi. Se guardiamo i possibili motivi dell’aumento dei tassi a lungo termine, diventa chiaro che, nel breve e medio periodo, non sono eccessivamente minacciosi per i mercati azionari: il forte aumento del debito pubblico non è un fenomeno nuovo ed è potenzialmente molto più pericoloso per chi investe in obbligazioni che per chi investe in azioni. Inoltre, specialmente negli Stati Uniti, dato l’elevato tasso di crescita nominale dell’economia, c’è comunque spazio per miglioramenti.
Nell’attuale contesto di crescita, un aumento temporaneo dell’inflazione è sopportabile per le imprese, e al momento non si intravedono segnali di un’inflazione che rischia di sfuggire al controllo.
La maggiore domanda di capitale, così come le potenziali aspettative di crescita più elevata, sono a loro volta l’espressione di un andamento che continua a essere il principale motore dei mercati azionari mondiali: un ciclo di investimenti nell’IA che dovrebbe infine sfociare in un ampio aumento della produttività.
Il ciclo di investimenti nell’IA spinge gli utili aziendali e i corsi azionari
La crescita eccezionalmente sostenuta degli utili societari negli ultimi trimestri è dovuta in gran parte agli ingenti investimenti nella creazione dell’infrastruttura dell’IA.

La domanda di capacità di calcolo dell’IA continua a superare nettamente l’offerta. Di conseguenza, questo ciclo di investimenti dovrebbe durare ancora per un po’ e continuare a sostenere gli utili aziendali. Questo protegge anche i corsi azionari dall’effetto negativo dei tassi a lungo termine più elevati. Inoltre, molte grandi aziende che hanno un ruolo centrale nell’espansione dell’infrastruttura dell’IA tendenzialmente hanno bilanci molto solidi e sono finanziate a lungo termine. Questo le protegge, per ora, dai costi di rifinanziamento più elevati in un contesto di tassi in aumento. Le piccole imprese, in particolare nei settori sensibili ai tassi di interesse, stanno invece già risentendo visibilmente dei tassi elevati.
Il ciclo di investimenti nell’IA non proteggerà per sempre dai tassi a lungo termine elevati: Se i tassi dovessero salire ancora molto, o restare a lungo sugli attuali livelli, probabilmente aumenterebbe il nervosismo sui mercati azionari. Al momento però non ci attendiamo né l’uno né l’altro scenario, e senz’altro non prevediamo il ritorno a un contesto di tassi bassi.
Cosa seguirà al ciclo di investimenti nell’IA?
Per la stabilità dei mercati azionari, nel medio termine sarà determinante la transizione dalla fase di investimento alla fase di monetizzazione dello sviluppo dell’IA: se gli hyperscaler riusciranno, in un primo momento, a sostenere i loro investimenti elevati con una crescita degli utili e, contemporaneamente, gli utenti dell’IA riusciranno a dimostrare un aumento della produttività, la transizione sarà molto più facile. Se invece in questi due ambiti si verificassero ritardi significativi o problemi fondamentali, sarebbero inevitabili correzioni sui mercati azionari.
Nel breve termine, invece, non sono i tassi a lungo termine, ma i tassi delle banche centrali a rappresentare il rischio maggiore per i mercati azionari. Considerando la dinamica inflazionistica ancora in gran parte guidata dai prezzi dell’energia, continuiamo a non attenderci una significativa restrizione della politica monetaria. Alla luce delle valutazioni relativamente moderate, c’è ancora spazio per ulteriori aumenti dei corsi azionari fino alla fine dell’anno, nonostante i tassi di interesse elevati a lungo termine.
Azioni
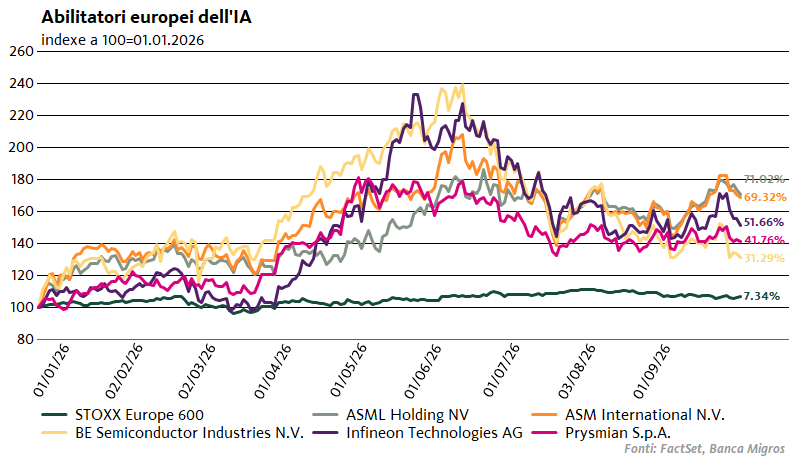
Fornitori chiave europei dell’IA
Le aziende europee svolgono un ruolo cruciale nell’espansione globale dell’infrastruttura per l’IA. Sono particolarmente richiesti i fornitori di tecnologie chiave per la produzione di semiconduttori, l’alimentazione elettrica, il packaging dei chip e l’infrastruttura di rete.
- ASML, ASM International e Besi forniscono tecnologie chiave per la produzione e il packaging di chip IA molto potenti.
- Infineon beneficia del forte aumento del consumo di elettricità dei data center per l’IA e fornisce soluzioni per gestirne efficientemente l’energia.
- Prysmian rende possibile l’ampliamento dell’infrastruttura necessaria per energia e dati con cavi ad alta tensione, soluzioni di rete e fibra ottica.

ASML
ASML è tra le aziende europee più importanti nella catena del valore globale dei semiconduttori. Il gruppo olandese sviluppa e produce sistemi di litografia che consentono ai produttori di chip di trasferire circuiti estremamente fini sui wafer di silicio. Più piccole sono queste strutture, più transistor possono essere integrati in un chip, aumentando così la potenza di calcolo e l’efficienza energetica. Tra i principali clienti vi sono TSMC, Samsung, Intel, SK Hynix e Micron.
ASML è particolarmente forte nella litografia a ultravioletti estremi (EUV): in questo settore tecnologicamente avanzato, l’azienda detiene praticamente un monopolio. I suoi più recenti sistemi macchine di litografia a ultravioletti estremi con alta apertura numerica consentono di creare strutture ancora più piccole e permettono di produrre le prossime generazioni di chip. Questa posizione tecnologica è venuta a crearsi nel corso di decenni ed è difficilmente replicabile: le fabbriche di chip sono progettate per utilizzare i sistemi di ASML, mentre i budget elevati per la ricerca e una rete di fornitori altamente specializzati creano ulteriori barriere all’ingresso. Reuters stima ormai la quota di ASML sull’intero mercato della litografia a circa il 94%.
ASML è quindi un abilitatore europeo fondamentale per l’IA. I moderni modelli di intelligenza artificiale richiedono processori grafici sempre più potenti, acceleratori per l’IA e memorie ad alta larghezza di banda. Questi, a loro volta, hanno a monte i più moderni processi di produzione. Senza la tecnologia EUV di ASML, i principali produttori di chip non potrebbero produrre in modo economicamente conveniente, e in grandi quantità, molti dei chip logici e di memoria più avanzati. Di conseguenza, l’espansione dell’infrastruttura per l’IA porta a una crescente domanda per i sistemi di ASML.
Inoltre, ASML approfitta di un’interessante attività di servizi. Le apparecchiature possono essere utilizzate per decenni e richiedono manutenzione continua, nonché aggiornamenti software e hardware, il che genera entrate ricorrenti a lungo termine. Grazie alla sua posizione di leader tecnologico per uno degli elementi a capacità limitate dell’industria dei semiconduttori, ASML è uno dei principali beneficiari europei del boom globale degli investimenti nell’IA.
ASM International
ASM International è un produttore olandese di apparecchiature per la produzione di semiconduttori ed è uno dei fornitori tecnologicamente più avanzati dell’industria dei chip in Europa. L’azienda è specializzata soprattutto nei cosiddetti processi di deposizione, che consentono di applicare strati di materiale estremamente sottili sui wafer di silicio. I principali clienti sono i maggiori produttori di chip, come TSMC, Samsung, Intel, SK Hynix e Micron.
Il punto di forza di ASM è l’Atomic Layer Deposition (ALD), un processo in cui i materiali vengono depositati strato per strato con precisione a livello di atomo. ASM vanta la più ampia gamma di applicazioni ALD a singolo wafer al mondo e ha conquistato una posizione di leadership nel mercato per oltre due decenni. Oggi l’ALD è già il gruppo di prodotti più importante dell’azienda e nel 2025 ha rappresentato più della metà del fatturato derivante dagli impianti. Inoltre, la cosiddetta epitassia è una delle aree di crescita più importanti.
Questa tecnologia sta diventando sempre più importante per il boom dell’IA. I chip per l’IA più potenti richiedono transistor sempre più piccoli, complessi ed efficienti dal punto di vista energetico. Con il passaggio dalle strutture FinFET classiche ai transistor tridimensionali Gate-All-Around, aumentano le fasi di produzione in cui servono strati di materiale estremamente uniformi. È proprio qui che entrano in gioco le apparecchiature di ASM. Allo stesso tempo, la forte domanda di memorie ad alta larghezza di banda per gli acceleratori dell’IA aumenta la necessità di moderni processi di deposizione anche per i chip di memoria.
ASM non trae principalmente vantaggio dalla vendita di chip finiti per l’IA, ma dalla crescente complessità della loro produzione. Più sarà avanzata la prossima generazione di chip, più fasi di processo e materiali ad alta precisione saranno necessari. Inoltre, il crescente numero di macchine ASM installate nel mondo genera entrate di servizio a lungo termine. In questo modo, ASM occupa una posizione piccola ma cruciale nella catena del valore globale dell’IA ed è uno dei fornitori europei più interessanti dell’era dell’IA.
BE Semiconductor Industries
BE Semiconductor Industries, in breve Besi, è un produttore olandese di apparecchiature per l’assemblaggio e il packaging di semiconduttori. Mentre aziende come ASML o ASM si concentrano sulla produzione effettiva dei chip, Besi si occupa di una fase successiva della produzione, sempre più importante: il cosiddetto advanced packaging. In questa fase, i singoli chip e i moduli di memoria vengono collegati tra loro nel modo più efficiente possibile. Tra i clienti figurano importanti produttori di semiconduttori e fornitori di servizi di produzione come TSMC, Samsung, Intel e Micron.
Un punto di forza particolare di Besi è il cosiddetto hybrid bonding. Questo processo consente di collegare direttamente chip o singoli componenti di chip con una precisione estremamente elevata. Questa tecnologia permette un numero significativamente maggiore di connessioni più veloci in uno spazio ridotto e svolge un ruolo centrale nelle moderne architetture di chip 2.5D e 3D. Besi è uno dei fornitori tecnologicamente leader nel settore delle apparecchiature per l’hybrid bonding.
Grazie al boom dell’IA, l’advanced packaging sta acquisendo sempre più importanza. Gli acceleratori per l’IA moderni sono sempre più composti da più componenti ad alte prestazioni, come processori grafici, i cosiddetti chiplet e memorie ad alta larghezza di banda. Non è più solo una questione di quanto siano potenti i singoli chip, ma anche di quanto velocemente ed efficientemente possano comunicare tra loro. È qui che entra in gioco la tecnologia di Besi. L’azienda ha recentemente riportato una domanda in forte crescita per le sue apparecchiature destinate ai data center per l’IA, al packaging 2.5D e all’hybrid bonding. Nel quarto trimestre del 2025, le ordinazioni ricevute erano più che raddoppiate rispetto allo stesso trimestre dell’anno precedente.
Besi beneficia anche di un modello di business focalizzato e flessibile. L’azienda si concentra intenzionalmente su aree tecnologicamente avanzate con margini elevati ed esternalizza una parte significativa della produzione ai fornitori. Con la crescente diffusione di architetture di chip complesse, l’advanced packaging è destinato a diventare una componente sempre più importante della produzione di semiconduttori.
Infineon Technologies
Infineon Technologies, con sede principale vicino a Monaco, è uno dei maggiori produttori di semiconduttori in Europa. L’azienda è leader mondiale nei semiconduttori di potenza ed è anche tra i principali produttori di chip per l’industria automobilistica. I suoi prodotti controllano, convertono e distribuiscono energia elettrica e vengono utilizzati, tra l’altro, in veicoli elettrici, impianti industriali, energie rinnovabili e data center.
Per il boom dell’IA la competenza di Infineon nell’alimentazione elettrica è particolarmente cruciale. I data center per l’IA ad alte prestazioni richiedono enormi quantità di elettricità, che deve essere trasportata e convertita dal sistema elettrico ai processori e ai chip di memoria nel modo più efficiente possibile. Ogni miglioramento dell’efficienza riduce il consumo di energia, lo sviluppo di calore e la necessità di raffreddamento. Per questo, Infineon fornisce semiconduttori di potenza basati su silicio, carburo di silicio e nitruro di gallio, oltre a soluzioni di gestione dell’energia e controllo.
Con l’aumento della potenza di calcolo, cresce anche la densità di potenza dei singoli rack dei server. Per questo motivo, Infineon sta già lavorando alla prossima generazione di alimentazione per i data center per l’IA. L’azienda fa parte dell’ecosistema MGX AI Factory di Nvidia e supporta la nuova architettura a corrente continua a 800 volt. Questa mira a rendere più efficiente l’alimentazione dei futuri rack ad alte prestazioni e a consentire capacità di calcolo più elevate. Inoltre, nel 2026, Infineon ha presentato nuove soluzioni per alimentatori di server con potenze fino a 30 kilowatt. Il boom dell’IA sta quindi diventando un motore di crescita sempre più importante.
Prysmian
Prysmian, con sede a Milano, è il leader mondiale nella produzione di cavi per energia e telecomunicazioni. L’azienda fornisce, tra le altre cose, cavi ad alta tensione e sottomarini per reti elettriche, cavi per edifici e industrie, nonché soluzioni in fibra ottica per reti di telecomunicazione e dati.
Prysmian è particolarmente rilevante per il boom dell’IA perché l’espansione dei data center richiede non solo un numero crescente di semiconduttori, ma anche enormi quantità di energia e capacità di trasmissione dati. I nuovi data center per l’IA pongono elevate esigenze alle reti elettriche, ai collegamenti di rete e alla distribuzione interna dell’energia. Allo stesso tempo, enormi quantità di dati devono essere trasmesse ad alta velocità tra i data center e le reti. Prysmian beneficia quindi su due fronti: attraverso la sua infrastruttura energetica e le soluzioni in fibra ottica e di connettività.
Particolarmente interessante è la posizione dell’azienda nei cavi ad alta tensione e sottomarini. Questi sono necessari per collegare le nuove capacità di generazione di energia, in particolare i parchi eolici offshore, ai centri di consumo e per espandere le reti elettriche esistenti. La crescente domanda di energia da parte dei data center per l’IA intensifica ulteriormente il già elevato bisogno di investimenti nell’infrastruttura di rete.
Allo stesso tempo, Prysmian sta espandendo strategicamente il suo business legato ai data center. Con l’acquisizione di Encore Wire nel 2024, l’azienda ha rafforzato la sua posizione nei cavi elettrici in Nord America, aumentando così la sua esposizione all’espansione dei data center e delle reti elettriche. Con l’acquisizione del fornitore statunitense Channell nel 2025, è stata inoltre ampliata l’offerta di soluzioni in fibra ottica e connettività.
Prysmian è un importante abilitatore infrastrutturale del boom dell’IA. Più crescono la potenza di calcolo e il consumo di energia, più investimenti sono necessari nella trasmissione di energia, nella distribuzione e nelle connessioni digitali, esattamente nei settori in cui Prysmian è leader mondiale.

Prospettive
Nonostante le solide performance degli ultimi due anni, le aziende rimangono relativamente ben valutate rispetto alla media storica, misurata in base al rapporto prezzo/utili atteso a 12 mesi. Questo è dovuto al fatto che anche i profitti sono aumentati significativamente. Dal punto di vista fondamentale, c’è ancora margine di crescita per l’andamento dei prezzi. Tuttavia, l’attuale contesto macroeconomico invita alla cautela: i tassi di interesse in aumento sul lungo termine, possibili ulteriori rialzi dei tassi e i rischi geopolitici rappresentano fattori di pressione.
Investimenti alternativi
Focus sull’oro tracciabile
Nel settembre 2026 la Svizzera ha imposto un divieto di importazione di oro dal Sudan. Questa mossa è una risposta alle persistenti violazioni dei diritti umani e al finanziamento di conflitti attraverso il commercio dell’oro nella regione. Per chi investe in oro, questo pone un tema al centro dell’attenzione: la tracciabilità di questo metallo. Ma perché l’oro tracciabile è vantaggioso per gli investitori?
- La Svizzera si è unita alle sanzioni dell’UE, vietando l’importazione di oro sudanese, tra l’altro per non continuare a sostenere la guerra civile in Sudan, così finanziata.
- Il divieto svizzero di importare oro sudanese dimostra l’importanza di conoscere l’origine delle materie prime. L’oro tracciabile offre agli investitori la certezza che il loro investimento non contribuirà ad alimentare i conflitti o lo sfruttamento del lavoro.
- Tracciabilità significa documentare l’intero percorso dell’oro, dalla miniera fino al consumatore finale. Inoltre, la scelta delle miniere consente di garantire il rispetto degli standard internazionali.

Il 9 settembre il Consiglio federale ha vietato l’acquisto, l’importazione e il transito di oro sudanese. È stata vietata anche la fornitura di servizi come la raffinazione dell’oro o il finanziamento del commercio di oro di origine sudanese. Questo è importante perché in Svizzera hanno la loro sede tre delle maggiori raffinerie al mondo. Inoltre, non è consentito vendere o fornire al Sudan prodotti chimici necessari all’estrazione e all’estrazione dell’oro. La Svizzera ha così aderito alle sanzioni dell’UE. Secondo informazioni diffuse da organizzazioni umanitarie internazionali, in Sudan sono finanziate dal commercio dell’oro le guerre civili, che hanno causato oltre 150 000 vittime e milioni di sfollati. In Sudan da tre anni è in corso un conflitto tra le milizie delle Forze di Supporto Rapido (RSF) e le Forze Armate Sudanesi (SAF).
Le sanzioni della Svizzera dimostrano che la pressione internazionale è in aumento per regolare il commercio dell’oro in termini di trasparenza e responsabilità sociale. Tuttavia, il divieto di importazione di oro sudanese può essere facilmente aggirato raggiungendo la Svizzera attraverso altre vie di trasporto (ad esempio via Dubai). Nel caso di oro non tracciabile (attualmente ancora lo standard), l’origine dell’oro non è nota o non può essere dimostrata. Di conseguenza, il Sudan può eludere le sanzioni vendendo oro a intermediari in altri Paesi da dove l’oro sudanese può poi entrare in Svizzera.
Il divieto svizzero di importare oro sudanese dimostra l’importanza di conoscere l’origine delle materie prime. L’oro tracciabile offre agli investitori la certezza che il loro investimento non contribuisca a finanziare i conflitti o allo sfruttamento dei lavoratori. La tracciabilità significa documentare l’intero percorso dell’oro, dalla miniera al consumatore finale. L’oro è tracciabile a livello dei lingotti fino alla miniera d’origine e viene separato dall’oro «tradizionale» non tracciabile, dalla miniera fino al trasporto e nella raffineria. Il rispetto dei processi e delle linee guida è monitorato e certificato da istituti indipendenti. Nella selezione delle miniere si tiene inoltre conto del rispetto degli standard internazionali, tra cui, ad esempio, la «LBMA Responsible Gold Guidance», il «World Gold Council Conflict-Free Gold Standard» nonché gli standard per la gestione responsabile dell’ambiente e l’impiego del cianuro nell’estrazione dell’oro. In tal modo, i fondi che impiegano oro tracciabile consentono agli investitori di prendere decisioni etiche, contribuendo al contempo alla promozione di pratiche sostenibili nell’industria dell’oro. La tracciabilità dell’oro rafforza la fiducia nel mercato. Gli investitori possono essere certi che l’oro in cui investono rispetta gli standard internazionali.