Prévoyance
Votre pilier 3a: économiser des impôts, renforcer votre prévoyance
Le pilier 3a vous permet de réduire votre charge fiscale tout en augmentant votre prévoyance vieillesse, que ce soit avec un compte de prévoyance classique ou grâce à des investissements judicieux.
Et d’ici au 15 décembre 2026, vous avez en plus la chance de gagner le versement maximal 3a pour 1, 2 ou 3 ans en ouvrant un compte de prévoyance 3a.
Tentez de gagner d’ici au 15 décembre 2026!
Même avec de petits montants
Comparatif de nos produits 3a
Pour quelles raisons choisir le compte 3a?
Réaliser chaque année des économies d’impôts
Les versements effectués sur votre compte de prévoyance 3a sont déductibles de votre revenu imposable, et ce chaque année. Le montant maximal que vous pouvez verser en 2026 est de 7258 francs.
Selon votre revenu et votre canton de domicile, vous pouvez ainsi économiser en moyenne 1250 francs par an.
Combler les lacunes de prévoyance
Avec le pilier 3a, vous pouvez garantir votre niveau de vie à la retraite. Les premier et deuxième piliers ne couvrant généralement que 60% environ du revenu antérieur, le pilier 3a vous aide à combler cette lacune.
Si vous effectuez des versements pendant 20 ans, vous vous constituez un patrimoine pouvant atteindre 147 100 francs et bénéficiez des intérêts annuels ainsi que des intérêts composés.
Acheter un logement
Le pilier 3a vous permet d’épargner malin en bénéficiant d’une protection légale afin de financer plus tard votre maison ou votre appartement. Dès que votre projet d’achat ou de construction est à votre portée, vous pouvez retirer le capital de votre compte de prévoyance 3a.
Pour devenir propriétaire de votre logement, vous pouvez également mettre en gage votre compte 3a et réduire votre obligation d’amortissement grâce à des versements réguliers.
Lancer une activité indépendante
Si vous souhaitez vous mettre à votre compte, vous pouvez retirer à titre anticipé l’avoir épargné dans le pilier 3a. Ce capital peut vous aider à financer la phase initiale de votre activité, comme réaliser des investissements ou surmonter des difficultés financières. Ainsi, le compte de prévoyance 3a n’offre pas seulement une couverture pour la retraite, c’est aussi un capital de départ précieux pour réussir votre passage à l’indépendance.
Émigration
Si vous quittez définitivement la Suisse pour vous installer à l’étranger, vous pouvez retirer à titre anticipé le capital épargné sur le compte du pilier 3a. Cet argent peut vous aider à financer votre nouveau départ dans votre pays d’adoption.
Tirez le meilleur parti de votre pilier 3a
En investissant votre capital 3a, vous augmentez vos chances de rendement et pouvez choisir parmi 5 stratégies de placement différentes.
Bon à savoir
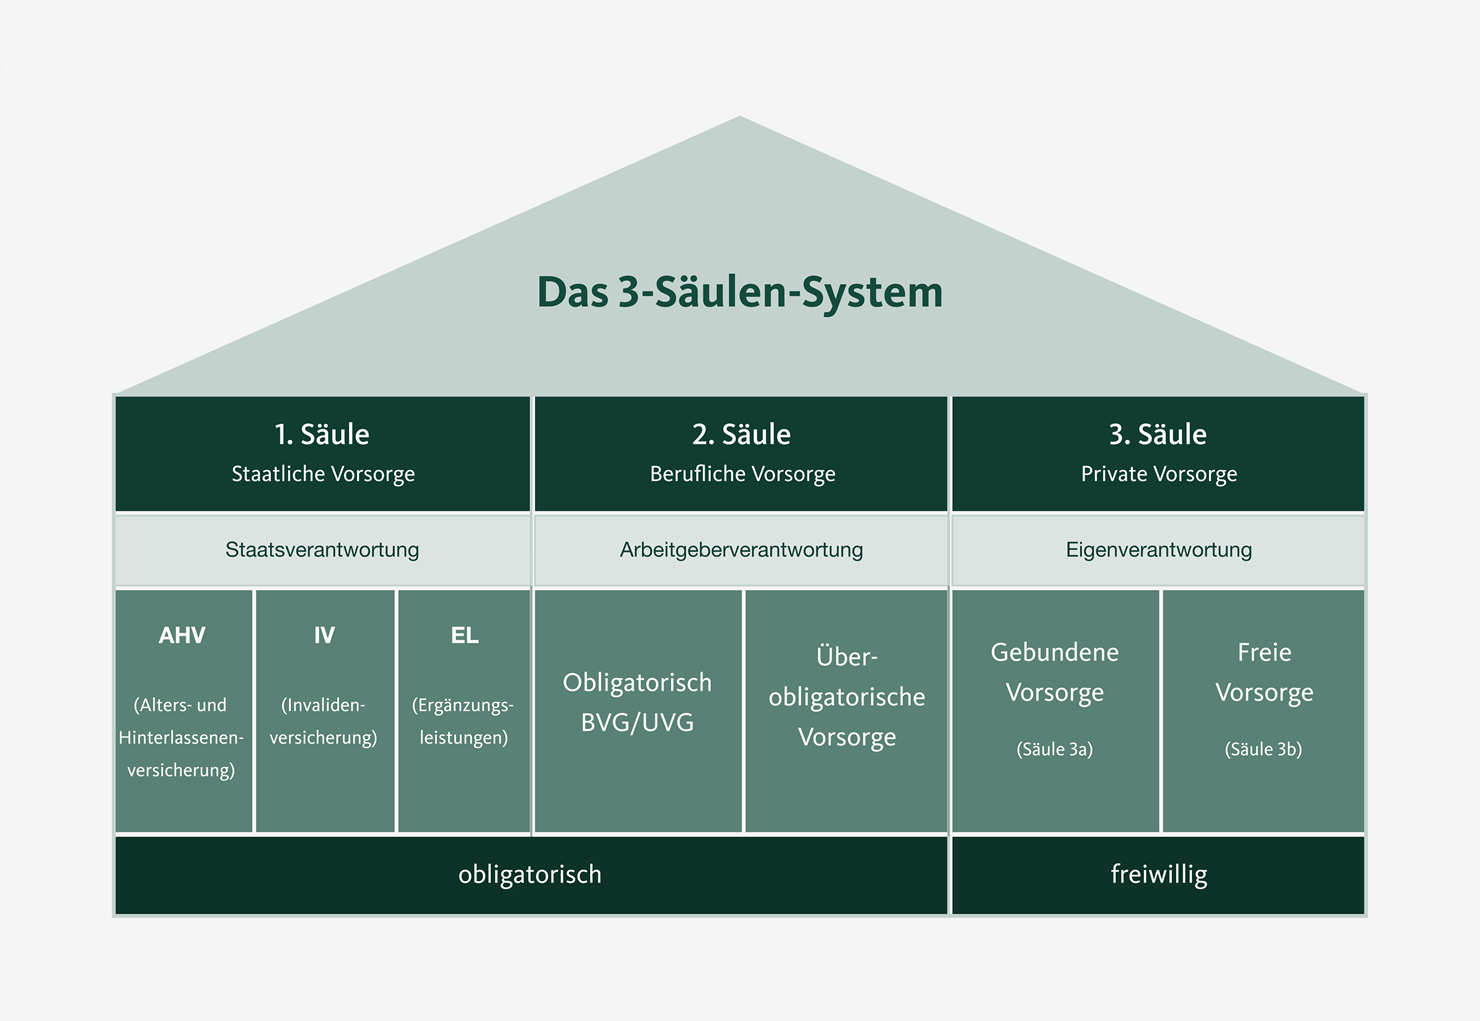
La prévoyance suisse repose sur trois piliers. Les premier et deuxième piliers visent à garantir les moyens de subsistance et le niveau de vie habituel; ils sont financés par les employeurs et les salariés.
Étant donné que les premier et deuxième piliers ne couvrent souvent qu’environ 60% du revenu antérieur, le pilier 3a aide à combler cette lacune. Les versements dans le troisième pilier sont facultatifs et permettent de se constituer une prévoyance à long terme pour la retraite tout en économisant des impôts.
Avec le pilier 3a, vous épargnez en toute sécurité et bénéficiez de la protection prévue par la loi. Votre capital 3a reste protégé, même en cas d’insolvabilité.
Questions fréquemment posées
Quel est le montant maximal du versement dans le pilier 3a pour 2026?
Tous les versements effectués (dans la limite du montant maximal) sur votre compte de prévoyance jusqu’à fin décembre sont déductibles du revenu imposable. Le montant maximal pour les personnes salariées est de 7258 CHF. Les indépendants peuvent verser au maximum 20% du revenu annuel de leur activité lucrative, le plafond étant fixé à 36 288 CHF.
Combien d’impôts puis-je économiser avec le pilier 3a?
L’économie d’impôts réalisée grâce aux versements dans le pilier 3a dépend de différents facteurs, notamment votre revenu, le taux d’imposition de votre canton de domicile et les montants versés.
Calculez ici combien vous pouvez économiser: calculateur de prévoyance.
Retrait anticipé: quand puis-je retirer le pilier 3a de manière anticipée?
En Suisse, il existe certaines conditions dans lesquelles vous pouvez retirer l’avoir de votre pilier 3a avant la retraite ordinaire. Les voici:
- financement d’un logement à usage propre;
- remboursement de prêts hypothécaires existants;
- rénovation d’un logement à usage propre;
- rachat dans la caisse de pension;
- démarrage d’une activité lucrative indépendante;
- départ de Suisse (émigration);
perception d’une rente d’invalidité.
Pourquoi devrais-je avoir plusieurs comptes 3a?
La tenue de plusieurs comptes 3a peut s’avérer intéressante pour différentes raisons, notamment en termes de planification fiscale et de flexibilité lors du retrait. Voici quelques raisons pour lesquelles il peut être judicieux d’avoir plusieurs comptes du pilier 3a:
- Avantages fiscaux lors du retrait: les retraits du pilier 3a sont imposés séparément des autres revenus et sont soumis à un impôt réduit. Si vous avez plusieurs comptes et percevez les avoirs de manière échelonnée, sur plusieurs années, vous pouvez réduire la progressivité fiscale et ainsi payer moins d’impôts au total.
- Flexibilité: plusieurs comptes signifient plus de flexibilité en ce qui concerne le moment du retrait. Vous pouvez décider de quel compte vous souhaitez d’abord retirer de l’argent, en fonction de vos besoins financiers au moment de prendre votre retraite.
- Planification des retraits anticipés: si vous prévoyez d’utiliser votre avoir du pilier 3a pour financer votre logement en propriété ou pour commencer une activité indépendante, vous pouvez retirer l’argent de manière ciblée d’un compte donné, et conserver les autres.
Puis-je combler ultérieurement des lacunes dans le pilier 3a?
Oui, vous pouvez, à certaines conditions, combler rétroactivement, jusqu’à dix ans, vos lacunes de prévoyance apparues à partir de 2025. Les rachats par an sont limités au montant maximal fixé pour l’année en cours (7258 francs en 2026 p. ex.).
Soumettez une demande de rachat ici.
Vous trouverez plus d’informations sur les rachats dans le pilier 3a ici.