Placements
Plan d’épargne en fonds Free25
Il n’est jamais trop tôt pour réfléchir à la façon d’investir son argent à bon escient – c’est aussi vrai pour toi. Et même si cela a l’air compliqué au début, ça ne l’est pas en réalité. Bien entendu, nous t’y aidons. Chez nous, tu peux en effet investir tout simplement un montant d’épargne mensuel dans un Migros Bank Fonds.

Tes avantages
Meilleures perspectives de gain
Il vaut toujours la peine d’épargner – surtout avec le plan d’épargne en fonds Free25. Car à plus long terme, tu as de bonnes chances d’épargner encore plus d’argent qu’avec un compte d’épargne ordinaire.
Conservation gratuite
Nous voulons que tu atteignes tes objectifs d’épargne encore plus vite. C’est pourquoi tu n’as rien à payer pour la conservation des fonds – nous ne prélevons pas de frais.
Flexible et sans engagement
Quand quelqu’un dit qu’il place son argent, on a toujours l’impression qu’il faut avoir beaucoup d’argent pour cela. Mais ce n’est pas vrai, car chez nous, tu peux déjà investir à partir de 50 francs.
Investissements individuels et fonds
Actions contre obligations
Quand tu achètes une action, tu deviens copropriétaire d’une entreprise. Si l’entreprise réalise un bénéfice, tu reçois généralement une partie de ce bénéfice sous forme de dividende. La valeur de ton action peut augmenter ou baisser. Si les affaires de l’entreprise marchent bien, le cours de l’action augmente généralement, et tu as la possibilité de vendre ton action en réalisant un bénéfice.
À l’inverse, en achetant une obligation, tu prêtes de l’argent à l’entreprise pour une période précise. En contrepartie, tu touches régulièrement l’intérêt convenu. Le montant investi t’est automatiquement remboursé à l’échéance.
Les inconvénients des investissements individuels
Lorsque les affaires vont mal, les entreprises peuvent faire faillite. Si tu as investi ton argent dans l’une de ces entreprises, il se peut que tu perdes tout ou partie de ta mise. C’est pourquoi tu as intérêt à répartir ton argent entre plusieurs entreprises. Toutefois, chaque opération d’achat ou de vente implique des frais.
Lors de l’achat et de la vente d’actions individuelles ou d’obligations, tu acquittes des frais de transaction, ainsi que des frais récurrents pour la conservation des titres. Dans le plan d’épargne en fonds Free25, ces frais ne sont pas facturés.
Un fonds – la solution astucieuse
Profite des avantages d’un fonds. Dans le cas d’un fonds, de nombreux investisseurs versent leur argent dans un pot commun. Le montant de ce pot commun est investi par un gestionnaire de fonds professionnel dans des actions et des obligations non pas d’une entreprise unique, mais d’un grand nombre d’entreprises.
Et ça, tu peux le faire en une seule transaction. De cette façon, le risque est largement diversifié, et donc sensiblement réduit. Avec un plan d’épargne en fonds Free25, tu n’as pas à t’en occuper – ton argent est automatiquement investi dans de nombreuses entreprises et d’autres titres.
Pourquoi investir dans un Migros Bank Fonds?
Cela en vaut la peine
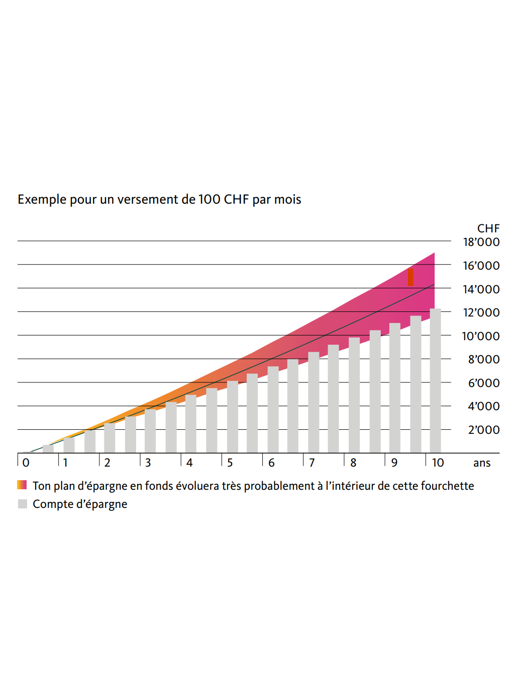
Si tu verses chaque mois 100 francs sur un compte d’épargne, tu bénéficies chaque année d’un intérêt inférieur à 1% actuellement. Si, au lieu de cela, tu investis régulièrement ton argent dans le plan d’épargne en fonds Free25, tu profites de l’accroissement de la valeur des parts de fonds. Les variations des parts de fonds ne sont pas connues à l’avance. L’histoire montre toutefois que, dans le cas d’un placement à long terme, le rendement d’un fonds est généralement supérieur à celui d’un compte d’épargne.
Exemple
Le plan d’épargne en fonds Free25 avec environ 45% d’actions et 40% d’obligations peut très probablement, en 10 ans, se développer ainsi par rapport à un compte d’épargne:
Comment fonctionne un plan d’épargne en fonds à la Banque Migros?
Simple et plus futé
Il est difficile, voire impossible, de trouver le moment parfait pour l’achat de titres, car les cours boursiers se comportent de manière aléatoire. Il vaut donc la peine d’investir régulièrement.
Avec le plan d’épargne en fonds Free25, tu n’as pas à t’en occuper – si les cours sont bas, tu achètes davantage de titres, et si les cours sont élevés et les titres chers, tu en achètes moins. C’est ce qu’on appelle l’«effet des coûts moyens». Il vaut généralement mieux se contenter de la moyenne que d’espérer obtenir les six bons numéros au loto!
Faibles coûts
Si tu disposes d’un compte privé Free25 ou d’un compte d’épargne Free25, tu ne paies, pour le plan d’épargne en fonds, aucuns frais pour l’achat et la vente des parts de fonds ni pour leur conservation. Tu n’as que des frais de gestion du fonds, mais ceux-ci sont directement débités de la fortune du fonds (entre 0,9 et 1,1%). Aucuns frais ne sont donc débités de ton compte.
Grande flexibilité
Tu décides toi-même du montant que tu souhaites verser et à quelle fréquence. Nous te recommandons de configurer un ordre permanent; ainsi, le montant d’épargne que tu as fixé est automatiquement investi à intervalles réguliers. Tu peux modifier ou interrompre l’ordre permanent à tout moment si tu souhaites ne pas effectuer de versement pendant un certain temps. Si tu ne connais pas ton montant d’épargne ou ne souhaites pas te fixer, tu peux également effectuer des paiements individuels.
Le principe est simple: l’investissement n’a lieu que si tu effectues un virement. À partir d’un montant de 50 francs, nous achetons des parts de fonds pour toi. Bien entendu, tu peux à tout moment résilier ton plan d’épargne gratuitement et disposer de ton argent pour exaucer ton souhait.
La présente offre (indicative) n’est pas le résultat d’une analyse financière (indépendante) et sert uniquement à des fins d’information. Les déclarations qui y sont faites, ainsi que les produits et prestations décrits, sont de nature générale et ne constituent pas des recommandations d’achat. En particulier, ils ne constituent pas une recommandation personnelle ni un conseil en placement. Ils ne tiennent pas compte des objectifs de placement, du portefeuille existant, de la propension au risque, de la capacité de risque ni de la situation financière ou d’autres besoins particuliers du/de la destinataire. Le/la destinataire est expressément invité(e) à prendre ses éventuelles décisions de placement sur la base de ses propres clarifications, y compris l’étude des feuilles d’information de base et prospectus juridiquement contraignants, ou sur la base des informations fournies dans le cadre d’un conseil en placement.