Le marché des actions résiste à la hausse des taux d’intérêt.
Alors que l’essor continu des investissements dans l’intelligence artificielle, les perspectives de croissance qui en découlent et la forte progression des bénéfices soutiennent le marché des actions, la hausse des rendements obligataires et la perspective d’une politique monétaire restrictive plus longtemps exercent une pression croissante. Jusqu’à présent, le marché des actions se montre toutefois étonnamment robuste malgré la nette hausse des taux d’intérêt.

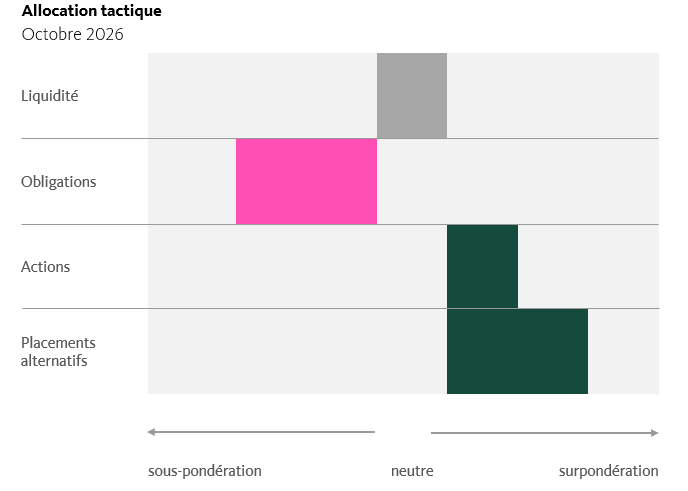
Allocation
Malgré les vents contraires des taux d’intérêt, les marchés des actions restent sur la bonne voie
Le cycle d’investissement dans l’IA continue de soutenir l’évolution des cours sur les marchés des actions. La hausse des taux d’intérêt à long terme ne change pour l’instant rien à cette dynamique.

- Les marchés des actions résistent à la hausse marquée des taux d’intérêt à long terme. La dynamique exceptionnelle des bénéfices liée à l’expansion des infrastructures d’IA éclipse les risques liés aux taux.
- Les obligations en USD deviennent plus attractives, mais la forte volatilité incite pour l’instant à la prudence.
- Notre allocation reste orientée de manière cyclique.
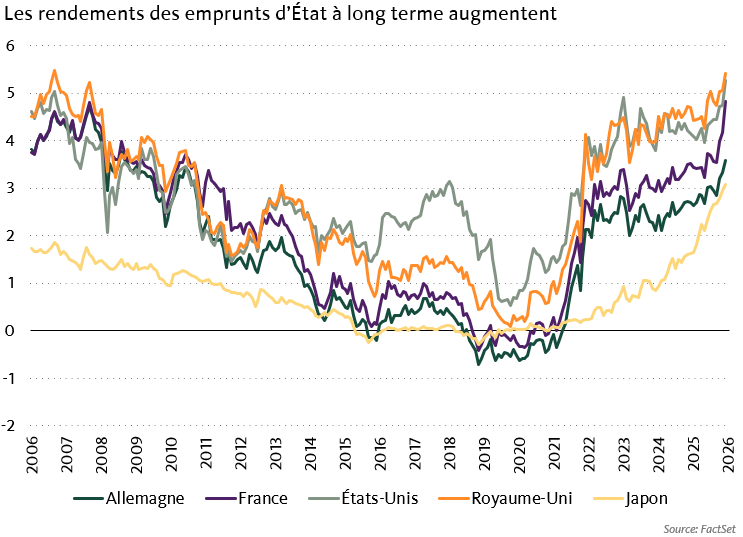
Pour une fois, la thématique de l’IA est passée quelque peu au second plan sur les marchés, malgré des préoccupations croissantes en matière de sécurité. Le sujet dominant des dernières semaines a été la hausse incessante – et globale – des taux d’intérêt à long terme. Les raisons de cette hausse sont multiples: le problème persistant de l’endettement public croissant joue un rôle tout comme les risques inflationnistes accrus liés à la prolongation du conflit en Iran. Par ailleurs, la demande croissante de capitaux due au développement des infrastructures d’IA contribue également à cette hausse des taux. Pour les marchés des actions, du moins au niveau agrégé des indices, ce bond des taux n’a représenté guère plus qu’un léger vent contraire.
Actions
Légère surpondération
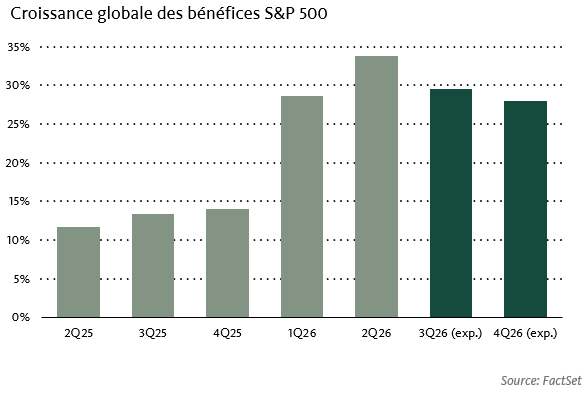
Les marchés des actions se sont montrés étonnamment vigoureux dans un contexte de hausse marquée des taux d’intérêt à long terme. Dans le cadre du cycle d’investissement dans l’IA, qui bat son plein, la dynamique bénéficiaire des entreprises reste excellente – du moins si l’on prend les résultats publiés jusqu’à présent pour le troisième trimestre comme indicateur. Nous restons fondamentalement optimistes quant à l’évolution des cours d’ici la fin de l’année, malgré les taux d’intérêt élevés à long terme, mais nous tenons compte des nombreux risques avec une orientation prudemment cyclique.
Obligations
Sous-pondération
Dans le contexte de la vente massive d’obligations à l’échelle mondiale, nous avons bénéficié de notre sous-pondération existante dans cette classe d’actifs. Bien que nous ne prévoyions pas de nouvelles hausses marquées des taux d’intérêt, nous nous abstenons pour l’instant d’augmenter notre exposition obligataire en raison de la volatilité exceptionnellement élevée sur les marchés des obligations, même si nous considérons que les rendements dans certaines régions sont désormais assez attractifs.
Placements alternatifs
Surpondération
Bien que la hausse des taux d’intérêt réels ait mis sous pression certaines classes d’actifs sensibles aux taux, comme l’or ou l’immobilier, nous maintenons notre surpondération dans cette catégorie d’actifs en raison des risques géopolitiques.
Zoom sur les marchés
Sous le signe des solides bénéfices des entreprises
Des taux d’intérêt apparemment en hausse constante, une inflation des prix de l’énergie, des risques géopolitiques – tout cela semble glisser sur les marchés des actions. Cela ne durera pas éternellement. Pour l’instant, cependant, le cycle d’investissement dans l’IA et l’excellente dynamique bénéficiaire qui en découle soutiennent l’évolution des cours.
- Les taux d’intérêt à long terme ont considérablement augmenté ces dernières semaines.
- Les raisons en sont multiples: l’endettement public galopant, l’inflation croissante et une demande accrue de capitaux dans le cadre du cycle d’investissement dans l’IA.
- Les marchés des actions se maintiennent bien dans cet environnement grâce à l’excellente évolution des bénéfices liée au développement des infrastructures d’IA.
L’indice phare américain S&P 500 est actuellement environ 13% plus élevé qu’au début de l’année. Pour le Nasdaq 100, axé sur la technologie, la hausse est d’environ 19%. Le Topix japonais n’est pas en reste avec une performance de 15% depuis le début de l’année. Le grand gagnant de l’année est toutefois le Kospi sud-coréen, avec près de 30%. En comparaison, les rendements des marchés européens sont plus modestes: le Stoxx Europe 600 a progressé de 7% cette année, tandis que le SPI suisse a gagné environ 9%.
Dans l’ensemble, nous pouvons jusqu’à présent considérer cette année boursière comme un succès. Et ce, malgré une hausse marquée des taux d’intérêt, des risques d’inflation accrus et des incertitudes géopolitiques devenues presque habituelles. Les chances sont bonnes pour que cette situation ne change pas d’ici la fin de l’année.
Des taux élevés laissent (pour l’instant) les marchés des actions de marbre
La flambée des taux d’intérêt à long terme, qui atteignent un niveau que nous n’avions pas vu depuis le début du millénaire, a dominé l’actualité des bourses internationales ces dernières semaines.

Les rendements des bons du Trésor américain à 10 ans se sont solidement établis au-dessus de 5%, un niveau qui, il n’y a pas si longtemps, aurait été considéré comme un signal d’alarme rouge pour les marchés des actions. Aujourd’hui, il semble tout au plus provoquer un léger vent contraire dans l’ascension vers de nouveaux sommets historiques. Pourquoi cela ? Examinons les raisons de cette hausse des taux:
- Endettement public galopant
C’est un phénomène mondial qui nous accompagne depuis des années: l’augmentation apparemment sans fin de la dette publique combinée à l’absence de volonté politique de la contenir. Où que l’on regarde, on voit des montagnes de dettes, des déficits budgétaires et des gouvernements incapables de remettre les finances publiques sur une trajectoire plus durable. L’augmentation des primes de risque qui en résulte est l’une des raisons centrales de la hausse des taux d’intérêt à des niveaux vertigineux. - Risques d’inflation croissants
Le déclenchement de la guerre en Iran au printemps a ravivé la dynamique inflationniste. Jusqu’à présent, il s’agit toutefois principalement d’une inflation des prix de l’énergie. Les effets de second tour dangereux, qui pourraient élargir et ancrer l’inflation, sont rares dans la plupart des régions. En conséquence, les prévisions d’inflation à long terme implicites sur les marchés n’ont jusqu’à présent que légèrement augmenté et restent bien ancrées. Nous sommes principalement confrontés à une hausse des taux d’intérêt réels. Bien que l’inflation ait contribué à la hausse des taux à long terme, son impact reste limité. Les marchés (et les banques centrales) continuent donc de considérer cette phase d’inflation comme temporaire. - Demande accrue de capitaux
Le cycle d’investissement actuel dans l’IA a également contribué à la hausse des taux d’intérêt: les hyperscalers, principaux acteurs du développement des infrastructures d’IA, se financent de plus en plus sur les marchés des capitaux. Compte tenu des volumes d’investissement colossaux, cette demande supplémentaire de capitaux est perceptible même sur le vaste marché des emprunts d’État et contribue ainsi à la hausse des taux d’intérêt. À cela s’ajoute le besoin accru d’investissements des utilisateurs d’IA dans tous les secteurs, ce qui stimule également la demande de capitaux. - Prévisions de croissance plus élevées
Plus une hypothèse qu’une raison concrète et prouvée de la hausse des taux réels, l’attente des acteurs du marché quant à une augmentation imminente de la productivité économique globale due à l’IA pourrait également jouer un rôle. Une telle poussée structurelle de productivité s’accompagnerait probablement d’une croissance à faible inflation, augmentant l’attrait relatif des actions par rapport aux obligations. Dans une certaine mesure, la hausse des taux d’intérêt reflète également les espoirs de croissance liés à l’IA.
Revenons à la résilience remarquable des marchés des actions face à la hausse des taux d’intérêt. Si nous examinons les raisons possibles de cette hausse des taux à long terme, il devient clair qu’elles ne sont pas excessivement menaçantes pour les marchés des actions à court et moyen terme: l’endettement public galopant n’est pas un phénomène nouveau, et il est potentiellement beaucoup plus menaçant pour les investisseurs obligataires que pour les investisseurs en actions. De plus, il existe un potentiel d’amélioration, notamment aux États-Unis, compte tenu de la forte croissance nominale de l’économie.
Une hausse temporaire de l’inflation est tout à fait gérable pour les entreprises dans le contexte de croissance actuel, et une inflation risquant de devenir incontrôlable ne se profile pas à l’horizon.
La demande accrue de capitaux ainsi que les attentes de croissance potentiellement plus élevées sont, à leur tour, l’expression d’une évolution qui reste le principal moteur des marchés des actions mondiaux: un cycle d’investissement dans l’IA qui devrait finalement conduire à une augmentation généralisée de la productivité.
Le cycle d’investissement dans l’IA stimule les bénéfices des entreprises et les cours des actions
La croissance exceptionnellement forte des bénéfices des entreprises au cours des derniers trimestres est en grande partie due aux investissements massifs dans le développement des infrastructures d’IA.

La demande de puissance de calcul pour l’IA dépasse encore largement l’offre. En conséquence, le cycle d’investissement devrait se poursuivre pendant un certain temps encore et continuer à soutenir les bénéfices des entreprises. Cela protège également les cours des actions contre la hausse des taux d’intérêt à long terme. De plus, les grandes entreprises, qui jouent un rôle central dans le développement de l’IA, disposent généralement de bilans très sains et sont financées à long terme. Cela les préserve pour l’instant de coûts de refinancement plus élevés dans un environnement de taux d’intérêt en hausse. En revanche, les petites entreprises, notamment dans les secteurs sensibles aux taux d’intérêt, souffrent déjà de manière significative des taux élevés.
Cependant, le cycle d’investissement dans l’IA ne protégera pas éternellement contre des taux d’intérêt à long terme élevés. Si les taux d’intérêt devaient encore augmenter considérablement ou rester à leur niveau actuel pendant une longue période, l’inquiétude sur les marchés des actions pourrait croître. Cependant, nous ne prévoyons actuellement ni l’un ni l’autre, pas plus qu’un retour à un environnement de taux bas.
Que se passera-t-il après le cycle d’investissement dans l’IA ?
La stabilité des marchés des actions à moyen terme dépendra de la transition de la phase d’investissement à la phase de monétisation du développement de l’IA: si, dans un premier temps, les hyperscalers parviennent à justifier leurs investissements élevés par une croissance accrue des bénéfices et si, en même temps, les utilisateurs d’IA réussissent à démontrer une augmentation de leur productivité, cette transition sera considérablement facilitée. En revanche, si des retards significatifs ou des problèmes fondamentaux surviennent dans ces deux domaines, des corrections sur les marchés des actions seront inévitables.
À court terme, ce ne sont pas les taux d’intérêt à long terme, mais les taux directeurs des banques centrales qui représentent le plus grand risque pour les marchés des actions. Compte tenu de la dynamique inflationniste encore largement alimentée par les prix de l’énergie, nous continuons de ne pas anticiper un resserrement monétaire significatif. Ainsi, au vu des valorisations relativement modérées, il reste de la place pour de nouvelles hausses des cours sur les marchés des actions d’ici la fin de l’année, malgré des taux d’intérêt élevés à long terme.
Actions
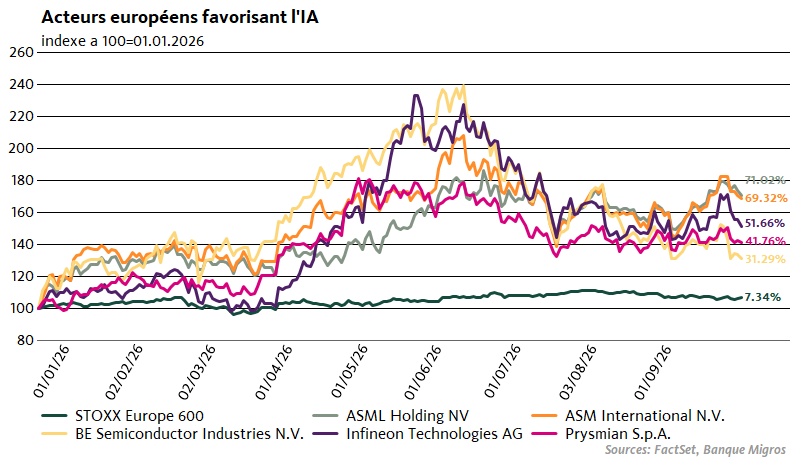
Les acteurs européens de l’IA
Les entreprises européennes jouent un rôle clé dans le développement mondial de l’infrastructure d’IA. Les fournisseurs de technologies clés pour la fabrication de semi-conducteurs, l’alimentation électrique, l’emballage des puces et l’infrastructure réseau sont particulièrement recherchés.
- ASML, ASM International et Besi fournissent des technologies essentielles pour la fabrication et l’emballage de puces IA performantes.
- Infineon profite de la forte augmentation de la demande en énergie des centres de données IA et propose des solutions pour une alimentation énergétique efficace.
- Prysmian facilite le développement de l’infrastructure nécessaire en électricité et en données grâce à des câbles haute tension, des solutions réseau et de la fibre optique.

ASML
ASML est l’une des entreprises européennes les plus importantes dans la chaîne de valeur mondiale des semi-conducteurs. Le groupe néerlandais développe et produit des systèmes de lithographie permettant aux fabricants de puces de transférer des circuits intégrés extrêmement fins sur des plaquettes de silicium. Plus ces structures sont petites, plus il est possible d’intégrer de transistors sur une puce, ce qui augmente la puissance de calcul et l’efficacité énergétique. Parmi ses principaux clients figurent TSMC, Samsung, Intel, SK Hynix et Micron.
ASML est particulièrement forte dans le domaine de la lithographie à ultraviolets extrêmes (EUV). Dans ce secteur technologiquement exigeant, l’entreprise détient pratiquement un monopole. Ses derniers systèmes EUV à haute ouverture numérique (High-NA) permettent de réaliser des structures encore plus petites et devraient rendre possible la fabrication des prochaines générations de puces. Cette position technologique s’est construite sur des décennies et est difficilement reproductible: les usines de puces sont conçues pour fonctionner avec les systèmes d’ASML, tandis que des budgets de recherche élevés et un réseau de fournisseurs hautement spécialisés créent des barrières supplémentaires à l’entrée. Reuters estime que la part de marché d’ASML dans le domaine de la lithographie atteint désormais environ 94%.
Ainsi, ASML est un acteur central européen dans le domaine de l’IA. Les modèles d’IA modernes nécessitent des processeurs graphiques, des accélérateurs d’IA et des mémoires à large bande passante toujours plus performants. Ces derniers, à leur tour, dépendent de procédés de fabrication de pointe. Sans la technologie EUV d’ASML, les principaux producteurs de puces ne pourraient pas fabriquer de manière rentable de nombreux circuits logiques et mémoires avancés en grandes quantités. Par conséquent, le développement de l’infrastructure IA entraîne une demande croissante pour les équipements d’ASML.
En outre, ASML bénéficie d’une activité de services attrayante. Les machines peuvent être utilisées pendant des décennies et nécessitent un entretien régulier ainsi que des mises à jour logicielles et matérielles. Cela génère des revenus récurrents à long terme. Grâce à sa position de leader technologique dans l’un des goulots d’étranglement critiques de l’industrie des semi-conducteurs, ASML est l’un des principaux bénéficiaires européens du boom mondial des investissements dans l’IA.
ASM International
ASM International est un fabricant néerlandais d’équipements pour la production de semi-conducteurs et figure parmi les fournisseurs européens technologiquement avancés de l’industrie des puces. L’entreprise est spécialisée dans les procédés de dépôt, qui permettent d’appliquer des couches de matériaux extrêmement fines sur des plaquettes de silicium. Ses principaux clients sont des producteurs de puces de premier plan tels que TSMC, Samsung, Intel, SK Hynix et Micron.
La force particulière d’ASM réside dans le dépôt de couches atomiques (ALD). Cette technique permet d’appliquer des matériaux couche par couche avec une précision atomique. ASM dispose de la gamme la plus large au monde d’applications ALD mono-tranches et a construit une position de leader sur le marché au cours de plus de deux décennies. Aujourd’hui, l’ALD est déjà le plus grand segment de produits de l’entreprise et représentait plus de la moitié de ses revenus d’équipements en 2025. En outre, l’épitaxie est l’un des principaux domaines de croissance.
Cette technologie revêt une importance croissante pour le boom de l’IA. Les puces IA plus performantes nécessitent des transistors toujours plus petits, complexes et économes en énergie. Avec la transition des structures FinFET classiques aux transistors tridimensionnels «Gate-All-Around», le nombre d’étapes de fabrication nécessitant des couches de matériaux extrêmement uniformes augmente. C’est précisément là qu’interviennent les équipements d’ASM. Parallèlement, la forte demande de mémoire à large bande passante pour les accélérateurs d’IA accroît également le besoin de procédés de dépôt modernes pour les puces mémoire.
ASM ne profite donc pas principalement de la vente de puces IA finies, mais de la complexité croissante de leur fabrication. Plus la prochaine génération de puces est exigeante, plus les étapes de processus et les matériaux de haute précision sont nécessaires. En outre, la base installée croissante génère des revenus de service à long terme. Ainsi, ASM occupe une position modeste mais cruciale dans la chaîne de valeur mondiale de l’IA et figure parmi les fournisseurs européens les plus intéressants de l’ère de l’IA.
BE Semiconductor Industries
BE Semiconductor Industries, ou Besi, est un fabricant néerlandais d’équipements pour l’assemblage et l’emballage de semi-conducteurs. Alors que des entreprises comme ASML ou ASM se concentrent sur la fabrication proprement dite des puces, Besi se spécialise dans une étape de production ultérieure, mais de plus en plus importante: l’emballage avancé («Advanced Packaging»). Ce processus consiste à connecter de manière optimale des puces et des modules mémoire individuels. Parmi ses clients figurent des fabricants de semi-conducteurs et des sous-traitants de premier plan tels que TSMC, Samsung, Intel et Micron.
La force particulière de Besi réside dans le «Hybrid Bonding». Cette technologie permet de connecter directement des puces ou des composants de puces avec une précision extrême. Elle permet d’obtenir un plus grand nombre de connexions plus rapides dans un espace réduit et joue un rôle central dans les architectures de puces modernes en 2,5D et 3D. Besi est l’un des leaders technologiques dans le domaine des équipements de «Hybrid Bonding».
Le boom de l’IA renforce considérablement l’importance de l’«Advanced Packaging». Les accélérateurs d’IA modernes sont de plus en plus constitués de plusieurs composants haute performance, tels que des processeurs graphiques, des «chiplets » et des mémoires à large bande passante. Ce qui devient crucial, ce n’est plus seulement la performance des puces individuelles, mais aussi la rapidité et l’efficacité énergétique avec lesquelles elles peuvent communiquer entre elles. C’est là que la technologie de Besi entre en jeu. L’entreprise a récemment signalé une forte augmentation de la demande pour ses équipements destinés aux centres de données IA, au packaging en 2,5D et au «Hybrid Bonding». Au quatrième trimestre 2025, les commandes reçues étaient plus de deux fois supérieures à celles du même trimestre de l’année précédente.
Besi bénéficie également d’un modèle d’affaires ciblé et flexible. L’entreprise se concentre délibérément sur des segments technologiquement exigeants avec des marges élevées et externalise une grande partie de sa production à des fournisseurs. Avec la diffusion croissante des architectures de puces complexes, l’«Advanced Packaging» devrait devenir une composante de plus en plus importante de la fabrication de semi-conducteurs.
Infineon Technologies
Infineon Technologies, dont le siège est situé près de Munich, est l’un des plus grands fabricants de semi-conducteurs en Europe. L’entreprise est un leader mondial dans le domaine des semi-conducteurs de puissance et figure également parmi les principaux fournisseurs de puces pour l’industrie automobile. Ses produits contrôlent, convertissent et distribuent l’énergie électrique et sont utilisés, entre autres, dans les voitures électriques, les installations industrielles, les énergies renouvelables et les centres de données.
Pour le boom de l’IA, l’expertise d’Infineon en matière d’alimentation électrique est déterminante. Les centres de données IA performants nécessitent d’énormes quantités d’électricité, qui doivent être transportées et converties de manière aussi efficace que possible du réseau électrique aux processeurs et aux puces mémoire. Chaque gain d’efficacité réduit la consommation d’énergie, le dégagement de chaleur et les besoins en refroidissement. Infineon fournit des semi-conducteurs de puissance à base de silicium, de carbure de silicium et de nitrure de gallium, ainsi que des solutions de gestion de l’énergie et de contrôle.
Avec l’augmentation de la puissance de calcul, la densité de puissance des racks de serveurs individuels augmente elle aussi considérablement. Infineon travaille donc déjà sur la prochaine génération d’alimentation électrique pour les centres de données IA. L’entreprise fait partie de l’écosystème MGX AI Factory de Nvidia et soutient sa nouvelle architecture en courant continu à 800 volts. Celle-ci vise à rendre l’alimentation des racks haute performance plus efficace et à permettre une puissance de calcul plus élevée. En outre, Infineon a présenté en 2026 de nouvelles solutions pour les alimentations de serveurs avec des puissances allant jusqu’à 30 kilowatts. Le boom de l’IA devient ainsi un moteur de croissance de plus en plus important.
Prysmian
Prysmian, dont le siège est à Milan, est le leader mondial des câbles d’énergie et de télécommunications. L’entreprise fournit, entre autres, des câbles haute tension et sous-marins pour les réseaux électriques, des câbles pour les bâtiments et l’industrie, ainsi que des solutions en fibre optique pour les réseaux de télécommunications et de données.
Pour le boom de l’IA, Prysmian est particulièrement pertinent car l’expansion des centres de données nécessite non seulement de plus en plus de semi-conducteurs, mais aussi d’énormes quantités d’énergie et de capacité de transmission de données. Les nouveaux centres de données IA imposent des exigences élevées aux réseaux électriques, aux connexions réseau et à la distribution interne d’énergie. Parallèlement, d’énormes quantités de données doivent être transmises à grande vitesse entre les centres de données et les réseaux. Prysmian profite donc à deux niveaux: grâce à son infrastructure énergétique et à ses solutions de fibre optique et de connectivité.
La position de l’entreprise dans le domaine des câbles haute tension et sous-marins est particulièrement attrayante. Ces câbles sont nécessaires pour connecter de nouvelles capacités de production d’électricité, notamment les parcs éoliens offshore, aux centres de consommation et pour étendre les réseaux électriques existants. La demande croissante en électricité des centres de données IA renforce encore le besoin déjà élevé d’investissements dans l’infrastructure réseau.
En même temps, Prysmian développe de manière ciblée ses activités autour des centres de données. Avec l’acquisition d’Encore Wire en 2024, l’entreprise a renforcé sa position dans le domaine des câbles électriques en Amérique du Nord, augmentant ainsi son exposition au développement des centres de données et des réseaux électriques. L’acquisition du fournisseur américain Channell en 2025 a également élargi l’offre de solutions en fibre optique et en connectivité.
Prysmian est un acteur d’infrastructure clé pour le boom de l’IA. Plus la puissance de calcul et la consommation d’énergie augmentent, plus les investissements dans la transmission d’énergie, la distribution et les connexions numériques sont nécessaires, précisément dans les domaines où Prysmian est leader mondial.

Perspectives
Malgré leurs performances solides au cours des deux dernières années, les entreprises restent relativement bien valorisées par rapport à leur historique, mesuré par le ratio cours/bénéfice attendu sur 12 mois. Cela s’explique par une forte augmentation des bénéfices. D’un point de vue fondamental, l’évolution des cours offre encore un potentiel de hausse. Cependant, la prudence est de mise en raison du contexte macroéconomique actuel: la hausse des taux d’intérêt à long terme, de possibles nouvelles augmentations des taux et les risques géopolitiques pèsent sur la situation.
Placements alternatifs
L’or traçable en point de mire
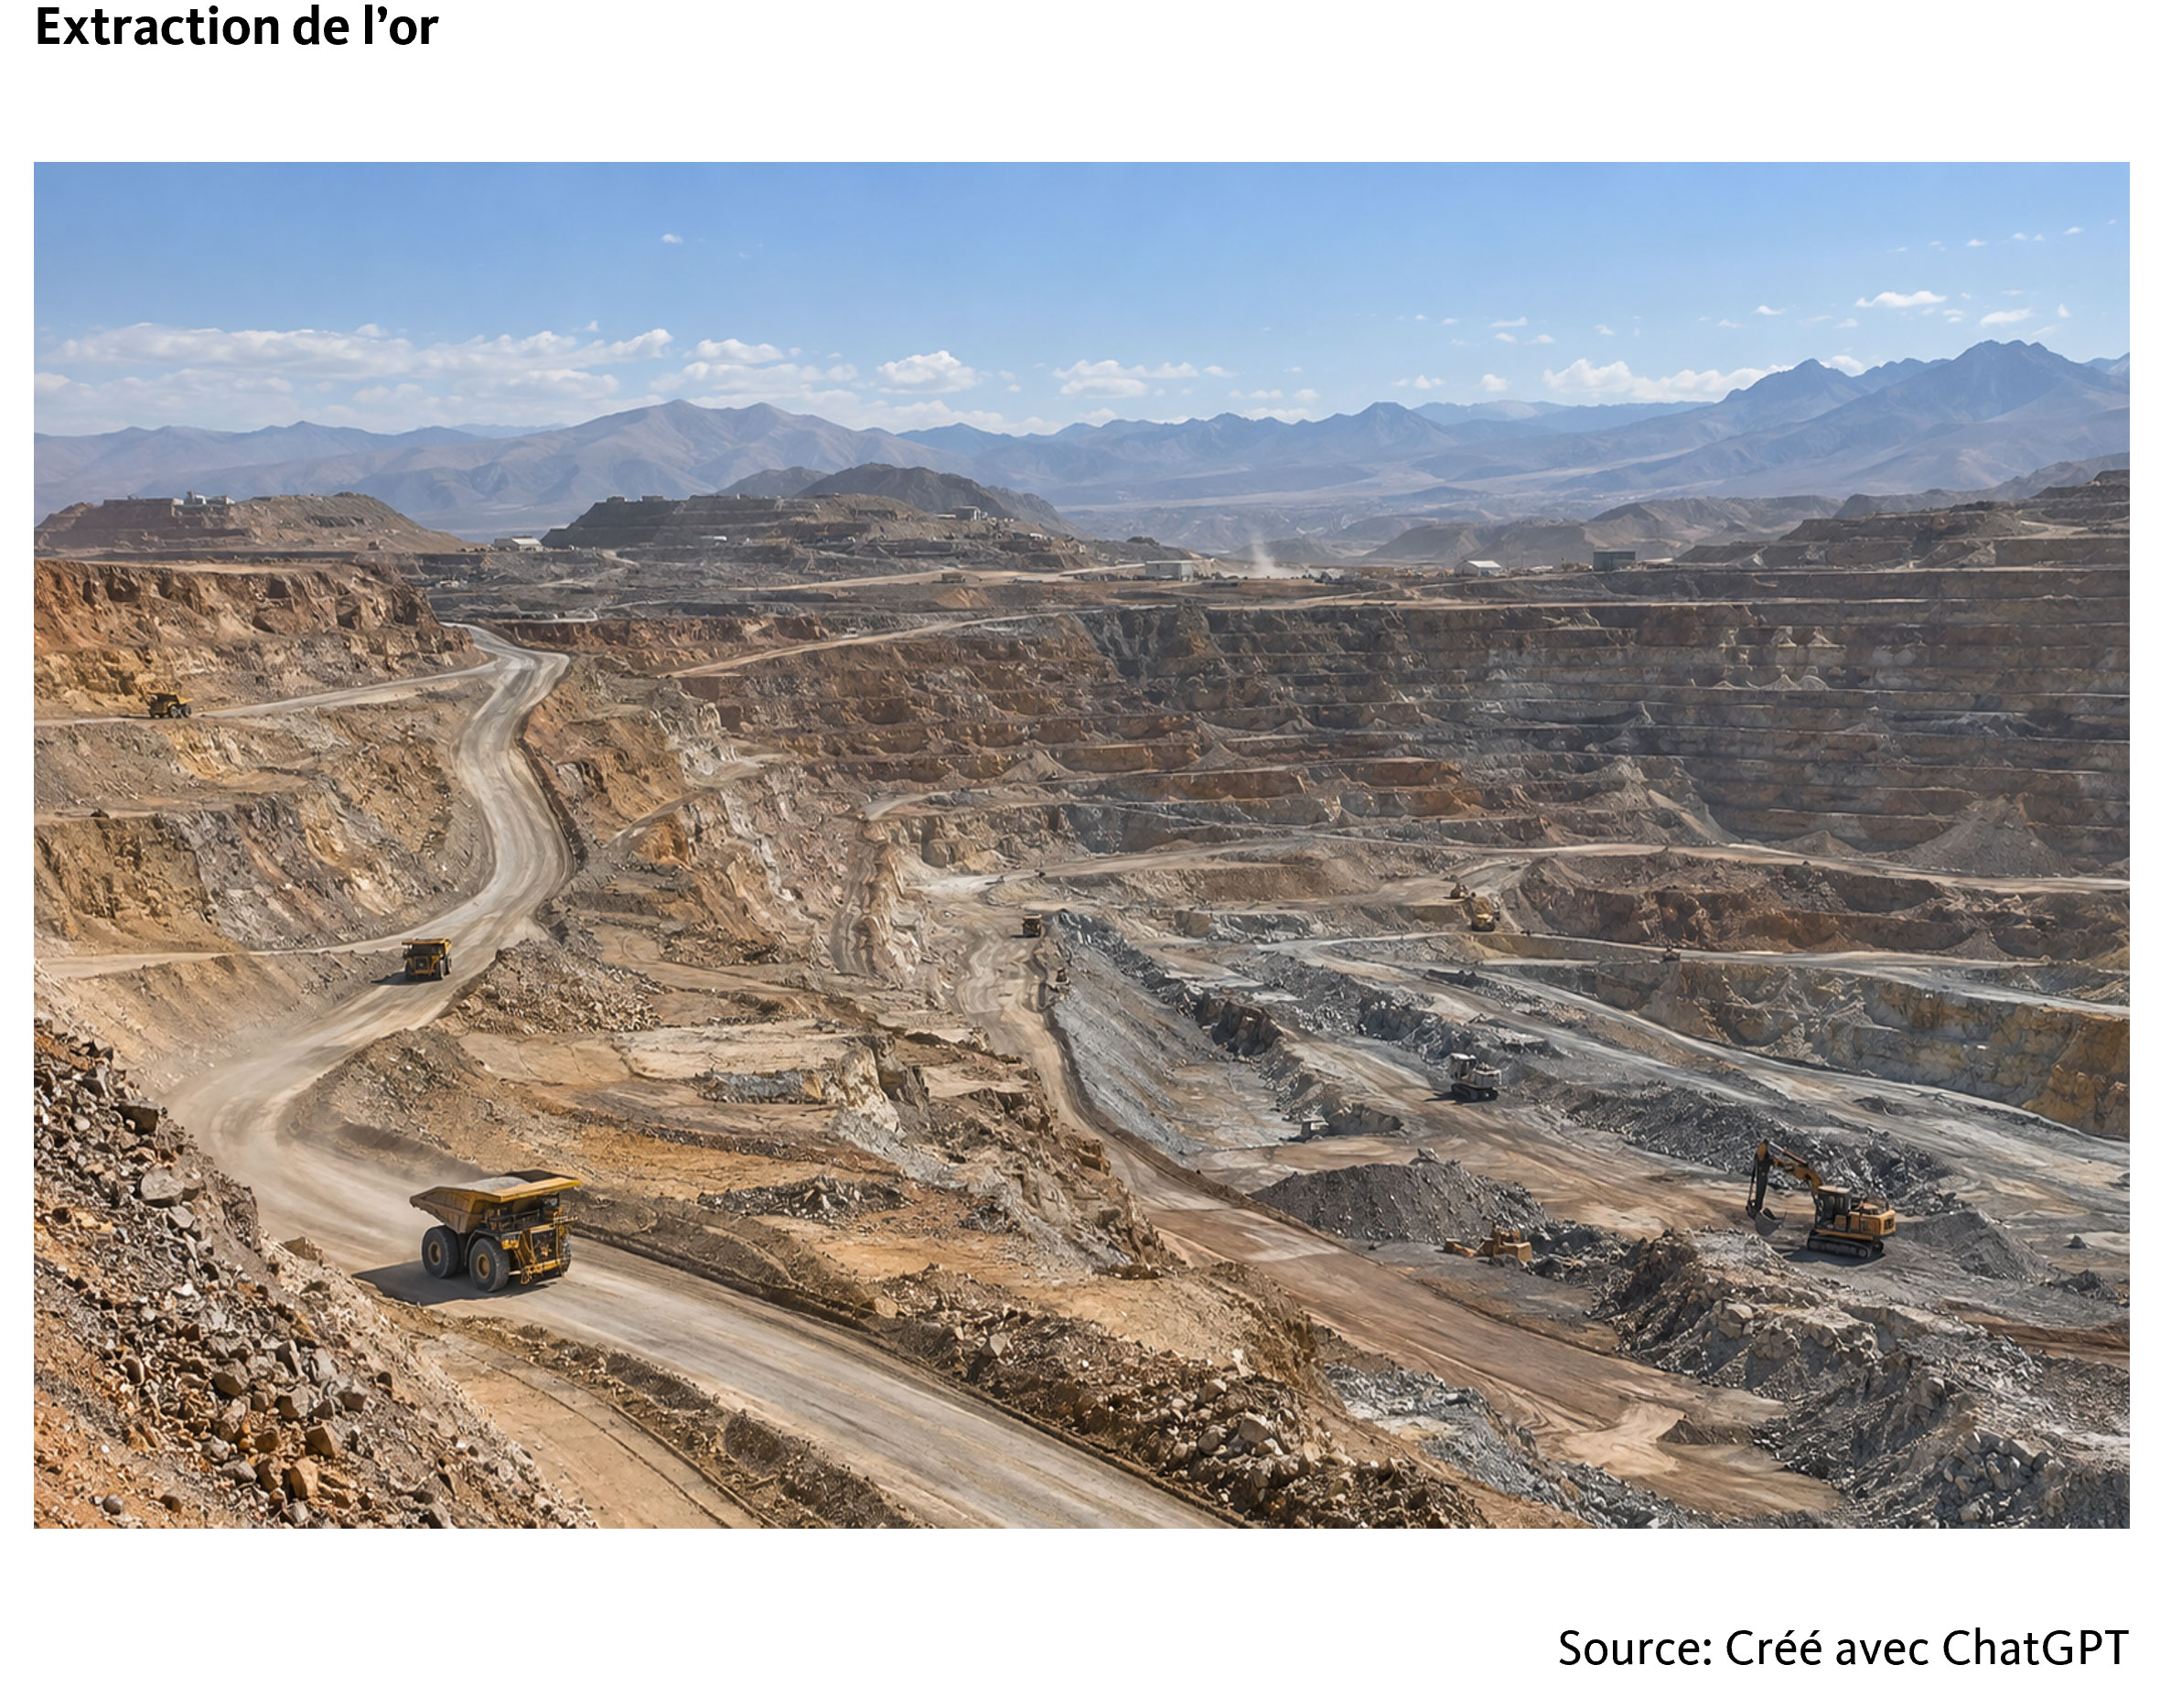
En septembre 2026, la Suisse a imposé une interdiction d’importation d’or du Soudan. Cette mesure fait suite aux violations persistantes des droits de l’homme et au financement des conflits par le commerce de l’or dans la région. Pour les investissements dans l’or, un thème se retrouve ainsi au centre de l’attention: la traçabilité de l’or. Mais pourquoi l’or traçable est-il avantageux pour les investisseurs?
- La Suisse s’est alignée sur les sanctions de l’UE, notamment en interdisant l’importation d’or soudanais afin de ne plus soutenir la guerre civile au Soudan financée par l’or.
- L’interdiction suisse d’importer de l’or soudanais montre à quel point il est important de connaître l’origine des matières premières. L’or traçable offre aux investisseurs la certitude que leur investissement ne contribuera pas au financement de conflits ou à l’exploitation de la main-d’œuvre.
- La traçabilité signifie que l’ensemble du parcours de l’or, de la mine à l’utilisateur final, est documenté. En outre, il est possible de garantir le respect des normes internationales lors de la sélection des mines.

Le 9 septembre, le Conseil fédéral a interdit l’achat, l’importation et le transit d’or soudanais. La fourniture de services tels que la raffinerie d’or ou le financement du commerce d’or d’origine soudanaise a également été interdite. C’est important, car la Suisse compte trois des plus grandes raffineries du monde. En outre, il est interdit de vendre ou de livrer au Soudan des produits chimiques nécessaires à l’exploitation minière de l’or et à l’extraction de l’or. La Suisse s’est ainsi alignée sur les sanctions de l’UE. Selon des informations fournies par des organisations d’aide internationales, les guerres civiles au Soudan, avec plus de 150 000 victimes et des millions de personnes déplacées, sont financées par le commerce d’or. Au Soudan, les milices des forces de soutien rapide (RSF) et les forces armées soudanaises (SAF) se battent depuis trois ans.
Les sanctions de la Suisse montrent que la pression internationale augmente pour réglementer le commerce de l’or en termes de transparence et de responsabilité sociale. L’interdiction d’importer de l’or soudanais peut être facilement contournée en passant par d’autres voies de transport (par exemple via Dubaï). Dans le cas de l’or non traçable (actuellement la norme), l’origine de l’or n’est pas connue ou ne peut pas être prouvée. Par conséquent, le Soudan peut contourner les sanctions en vendant de l’or à des intermédiaires dans d’autres pays. De là, l’or soudanais peut entrer en Suisse.
L’interdiction suisse d’importer de l’or soudanais montre à quel point il est important de connaître l’origine des matières premières. L’or traçable offre aux investisseurs l’assurance que leurs investissements ne contribueront pas au financement de conflits ou à l’exploitation de la main-d’œuvre. La traçabilité signifie que tout le parcours de l’or, de la mine à l’utilisateur final, est documenté. L’or est traçable au niveau du lingot jusqu’à la mine d’origine. De la mine au transport et dans la raffinerie, il est séparé de l’or «traditionnel» non traçable. Le respect des processus et des directives est surveillé et certifié par des instituts indépendants. Lors de la sélection des mines, le respect des normes internationales est également pris en compte. Il s’agit notamment de la «LBMA Responsible Gold Guidance», du «World Gold Council Conflict-Free Gold Standard» ainsi que de normes de gestion responsable de l’environnement et de l’utilisation du cyanure dans l’extraction de l’or. Cela permet aux fonds qui utilisent de l’or traçable de prendre des décisions éthiques, tout en contribuant à la promotion de pratiques durables dans l’industrie de l’or. La traçabilité de l’or renforce la confiance dans le marché. Les investisseurs peuvent être assurés que l’or dans lequel ils investissent est conforme aux normes internationales.