Prévoyance
Le système des trois piliers de la Suisse expliqué simplement
La Suisse dispose d’une assurance vieillesse complète et performante, basée sur un modèle à trois piliers. Nous vous expliquons le principe de manière simple et compréhensible, et vous donnons quelques conseils.

Publié
Temps de lecture: 5 minutes

L’essentiel en bref
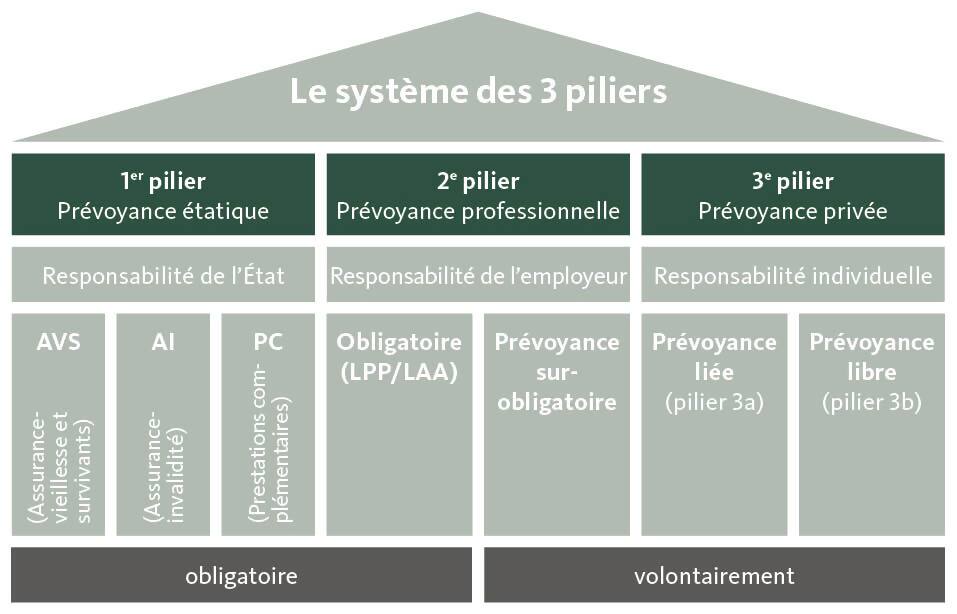
– La prévoyance vieillesse en Suisse repose sur trois piliers: la prévoyance étatique, professionnelle et privée.
– Le premier pilier couvre les besoins de base à la retraite et en cas d’invalidité ou de décès. Il comprend l’AVS, l’AI et les prestations complémentaires.
– Le deuxième pilier complète le premier par l’intermédiaire de la caisse de pension. Ensemble, l’AVS et la caisse de pension doivent aider à maintenir le niveau de vie habituel après le départ à la retraite.
– Le troisième pilier est facultatif. Il vous permet de constituer un capital de prévoyance supplémentaire, de combler d’éventuelles lacunes de prévoyance et, selon la forme de prévoyance, de réaliser des économies d’impôts.
– Plus tôt vous examinez votre prévoyance, mieux vous connaîtrez votre situation financière à la retraite.
Vue d’ensemble de la prévoyance vieillesse en Suisse

1er pilier: la prévoyance étatique
Le premier pilier est constitué par la prévoyance étatique, comprenant l’assurance vieillesse et survivants (AVS), l’assurance invalidité (AI) et les prestations complémentaires (PC).
L’AVS verse une rente à la retraite. Elle fournit également des prestations aux survivants lors du décès d’une personne assurée. L’AI intervient lorsqu’une personne ne peut plus travailler (ou ne peut plus travailler que partiellement) en raison d’un problème de santé. Si la rente AVS ou AI ne suffit pas pour couvrir les besoins de base, des prestations complémentaires viennent s’y ajouter.
Le premier pilier assure ainsi le minimum vital. Il est obligatoire: les personnes actives, les employeurs et les personnes sans activité lucrative paient des cotisations. Pour les employés, la cotisation est déduite directement du salaire et versée par l’employeur, avec sa part, à la caisse de compensation.
Le 1er pilier en bref
- Composantes: AVS, AI et prestations complémentaires
- Objectif: garantir les moyens de subsistance à la retraite et en cas d’invalidité ou de décès
- Versement: obligatoire
- Financement: cotisations des salariés, des employeurs et des personnes sans activité lucrative
Bon à savoir: Le montant de la rente AVS est déterminé entre autres par les années de cotisation et le revenu moyen. Lisez aussi à ce sujet: Comment atteindre la rente maximale AVS.
Situation actuelle
La réforme AVS 21 est en vigueur depuis 2024. Elle apporte plus de flexibilité en matière de perception de la rente et adapte progressivement l’âge de référence des femmes à celui des hommes. À partir de 2028, l’âge de référence sera de 65 ans aussi bien pour les femmes que pour les hommes.
La 13e rente AVS vient s’y ajouter à partir de 2026. Elle est versée une fois par an, la première fois en décembre 2026. Pour la planification personnelle de la prévoyance, il est important de garder à l’esprit que l’AVS en constitue la base, mais qu’elle ne couvre que les besoins de base, précisément. Vérifiez donc à temps comment le premier pilier interagit avec votre caisse de pension et votre prévoyance privée. Un conseil personnel en prévoyance et en finances vous permet de clarifier les prochaines étapes.
2e pilier: la prévoyance professionnelle
Le deuxième pilier est celui de la prévoyance professionnelle. Il complète les prestations du premier pilier. Il comprend la caisse de pension selon la LPP et l’assurance-accidents obligatoire selon la LAA.
Les employés et les employeurs cotisent ensemble à la caisse de pension, l’employeur pour moitié au moins. Les indépendants peuvent s’affilier volontairement à une caisse de pension.
Le deuxième pilier a un objectif clair: contribuer, avec l’AVS, à maintenir le niveau de vie habituel à la retraite. Outre la prévoyance professionnelle obligatoire, il existe également des prestations surobligatoires. Celles-ci vont au-delà du minimum légal.
Le 2e pilier en bref
- Composantes: prévoyance professionnelle obligatoire selon la LPP, assurance-accidents obligatoire selon la LAA et prévoyance surobligatoire
- Objectif: maintenir le niveau de vie habituel à la retraite
- Versement: obligatoire pour les salariés à partir d’un certain revenu annuel; facultatif pour les indépendants
- Financement: cotisations des employés et de l’employeur
3e pilier: la prévoyance privée
Le troisième pilier est la prévoyance privée. Il complète les prestations de l’AVS et de la caisse de pension. Contrairement aux premier et deuxième piliers, il est facultatif.
Le troisième pilier comprend la prévoyance liée 3a et la prévoyance libre 3b. Le pilier 3a vous permet d’épargner de manière ciblée pour votre retraite tout en profitant d’avantages fiscaux. La prévoyance libre 3b est plus flexible. Il s’agit notamment de comptes d’épargne, de titres, d’assurances vie ou de biens immobiliers.
Le troisième pilier aide à combler d’éventuelles lacunes de prévoyance, qui apparaissent si l’AVS et la caisse de pension ne suffisent pas à couvrir les dépenses envisagées à la retraite.
Le 3e pilier en bref
- Composantes: prévoyance liée 3a et prévoyance libre 3b
- Objectif: couvrir les besoins supplémentaires et combler les lacunes de prévoyance
- Versement: facultatif
- Avantage: le pilier 3a vous permet d’épargner pour la retraite tout en réduisant votre revenu imposable.
Connaissez-vous vos lacunes de prévoyance?
Il y a lacunes de prévoyance lorsque les rentes attendues de l’AVS et de la caisse de pension sont inférieures aux dépenses à la retraite. Cela touche souvent les gens plus qu’ils ne le pensent lorsqu’ils sont encore dans la vie active. En effet, de nombreux coûts subsistent après le départ à la retraite: logement, caisse-maladie, impôts, loisirs, ou encore soutien à la famille.
L’ampleur de vos lacunes personnelles va dépendre de plusieurs facteurs, notamment de votre revenu, vos années de cotisation, votre avoir de caisse de pension, votre comportement d’épargne et vos projets pour la retraite.
Vérifiez donc à temps ce qu’il en est votre prévoyance. Notre guide sur les lacunes de prévoyance vous expliquera les aspects à prendre en compte. Et notre calculateur de rente vous donnera une première évaluation de votre situation financière à la retraite.
Conseil en prévoyance gratuit: prenez rendez-vous dès maintenant
Vous souhaitez connaître votre situation de prévoyance vieillesse? Nos spécialistes vous montreront comment l’AVS, la caisse de pension et la prévoyance privée interagissent et comment vous pouvez agir de manière ciblée.
Questions fréquentes sur la prévoyance vieillesse (FAQ)
J’aimerais prendre des dispositions pour ma retraite, mais je ne sais pas par où commencer.
Si vous souhaitez assurer votre prévoyance vieillesse, mieux vaut commencer par examiner votre prévoyance actuelle. Vérifiez d’abord le montant que vous recevrez probablement de l’AVS. Vérifiez ensuite quel est votre avoir auprès de la caisse de pension et combien vous épargnez déjà à titre privé.
Le relevé de compte AVS constitue une bonne première étape: il indique s’il vous manque des années de cotisation. Étudiez également le certificat de votre caisse de pension. Vous y trouverez les prestations que vous pouvez attendre à la retraite et en cas d’invalidité ou de décès. Décidez ensuite si vous souhaitez renforcer votre prévoyance avec le pilier 3a.
Combien d’argent devrais-je épargner chaque mois pour la prévoyance vieillesse?
Le montant à épargner idéalement chaque mois pour la prévoyance vieillesse va dépendre de votre situation de vie, de votre revenu et de vos projets. Ce n’est pas uniquement le montant d’épargne mensuel qui compte: la constance est tout aussi importante.
Commencez par établir un budget: comparez vos recettes et dépenses actuelles avec les recettes et dépenses escomptées à la retraite. Vous verrez alors quelles pourraient être vos lacunes de prévoyance personnelles. Commencer tôt permet de se constituer un capital de prévoyance à long terme, même avec de petits montants.
Est-il déjà trop tard pour prendre des dispositions en matière de prévoyance?
Cela dépend de votre situation personnelle. De manière générale, il vaut la peine de se pencher sur le sujet quelle que soit la phase de vie dans laquelle vous vous trouvez. Même si vous êtes à quelques années de la retraite, il y a souvent encore une marge de manœuvre.
Selon la situation, des versements au pilier 3a, des rachats dans la caisse de pension, un report du départ de la retraite ou une planification financière ciblée entrent en ligne de compte. L’important est de savoir à quoi vous en tenir pour pouvoir planifier consciemment les prochaines étapes.
De combien d’argent aurai-je besoin à la retraite?
La somme d’argent dont vous aurez besoin dépendra du train de vie que vous souhaitez avoir à la retraite. De nombreuses dépenses resteront inchangées: logement, assurance maladie, impôts, mobilité, loisirs et soutien à la famille. En revanche, d’autres coûts disparaissent ou changent.
Par conséquent, calculez non seulement vos rentes prévisionnelles, mais aussi les dépenses prévues. Vous saurez ainsi si l’AVS, la caisse de pension et la prévoyance privée sont adaptées à vos projets. Le calculateur de rente de la Banque Migros vous fournira de premiers repères.
Conclusion
Le système des trois piliers combine la prévoyance étatique, professionnelle et privée. Le premier pilier assure les besoins de base. Le deuxième pilier complète ces prestations par l’intermédiaire de la caisse de pension. Le troisième pilier offre une marge de manœuvre supplémentaire et permet de combler d’éventuelles lacunes de prévoyance.
En coordonnant tôt les trois piliers, vous saurez mieux à quoi ressemblera votre situation financière à la retraite. Vérifiez donc régulièrement votre AVS, votre caisse de pension et votre prévoyance privée. Ainsi, vous bénéficierez de plus de clarté pour prendre vos décisions de prévoyance.
Pilier 3a: Commencer aujourd’hui pour profiter demain.
Pensez dès aujourd’hui à demain et constituez-vous un pécule important pour la retraite. Plus vous commencez tôt à effectuer des versements durant votre vie active, plus vous bénéficiez d’économies d’impôts, de taux d’intérêt préférentiels et de l’effet des intérêts composés. Évitez les lacunes de prévoyance à tout prix! Quelles que soient vos préoccupations, nous vous conseillons personnellement et clarifions toutes vos questions.
Disclaimer
Les présentes informations sont fournies à des fins publicitaires; elles s’adressent aux personnes domiciliées en Suisse et non assujetties à l’impôt aux États-Unis. Elles sont données uniquement à titre descriptif et informatif et ne constituent ni une offre, ni un conseil en placement, ni une planification financière. Elles ne constituent pas une recommandation personnelle portant sur l’achat et la vente d’instruments financiers, sur la réalisation de transactions particulières ou sur la conclusion de tout autre acte juridique. La Banque Migros SA ne garantit ni l’exactitude ni l’exhaustivité ni l’actualité des présentes informations et décline toute responsabilité en cas de pertes ou dommages éventuels, de quelque nature que ce soit, pouvant résulter de ces informations. Les présentes informations constituent seulement un instantané de la situation à la date de publication et ne sont pas automatiquement revues à intervalles réguliers.
Cet article vous a-t-il plu ?
Merci pour votre retour.