Vorsorgen
Ihre Säule 3a: Steuern sparen, Vorsorge stärken
Mit der Säule 3a senken Sie Ihre Steuerlast und bauen gleichzeitig Ihre Altersvorsorge auf – ob mit einem klassischen Vorsorgekonto oder durch clevere Investitionen.
Bis 15.12.2026 kommt eine zusätzliche Gewinnchance dazu: Eröffnen Sie ein Vorsorgekonto 3a und gewinnen Sie mit etwas Glück den 3a-Maximalbetrag für bis zu drei Jahre.
Bis 15.12.2026: Gewinnchance sichern
Heute Steuern sparen
Unsere Säule 3a Produkte im Vergleich
Warum lohnt sich ein 3a Konto?
Jedes Jahr Steuern sparen
Ihre Einzahlungen auf Ihr Vorsorgekonto 3a können Sie vom steuerbaren Einkommen abziehen – jedes Jahr! Der Maximalbetrag für 2026 beträgt CHF 7258.
Je nach Einkommen und Wohnkanton können Sie so im Durchschnitt ungefähr CHF 1250 jährlich sparen.
Vorsorgelücke schliessen
Mit der Säule 3a können Sie Ihren Lebensstandard im Alter sichern. Da die 1. und 2. Säule oft nur rund 60% Ihres bisherigen Einkommens abdecken, hilft die Säule 3a, diese Lücke zu schliessen.
Wenn Sie z.B. 20 Jahre lang einzahlen, können Sie ein Vermögen von bis zu CHF 147'100 aufbauen und vom jährlichen Zins sowie Zinseszins profitieren.
Wohntraum erfüllen
Mit der Säule 3a sparen Sie clever und gesetzlich geschützt, um sich später ein Eigenheim leisten zu können. Sobald Ihr Wohntraum in greifbare Nähe rückt, können Sie das Kapital auf dem Vorsorgekonto 3a beziehen.
Für das Eigenheim können Sie Ihr 3a Konto auch verpfänden und durch regelmässige Einzahlungen Ihre Amortisationspflicht reduzieren.
Weg in die Unabhängigkeit
Wenn Sie sich selbstständig machen möchten, können Sie Ihr angespartes Säule-3a-Guthaben vorzeitig beziehen. Dieses Kapital kann Ihnen helfen, die Anfangsphase Ihrer Selbstständigkeit zu finanzieren, z.B. für Investitionen oder zur Überbrückung von finanziellen Engpässen. So bietet das Vorsorgekonto 3a nicht nur eine Absicherung fürs Alter, sondern auch eine wertvolle Starthilfe für Ihre berufliche Unabhängigkeit.
Auswandern
Wenn Sie die Schweiz verlassen und auswandern, können Sie Ihr angespartes Kapital auf dem Säule 3a Konto vorzeitig beziehen. Das Geld kann Ihnen helfen, den Neustart im Ausland zu finanzieren.
Holen Sie mehr aus Ihrer Säule 3a heraus
Indem Sie Investitionen mit Ihrem 3a Kapital tätigen erhöhen Sie Ihre Renditechancen und können dabei aus 5 unterschiedlichen Anlagestrategien wählen.
Gut zu wissen
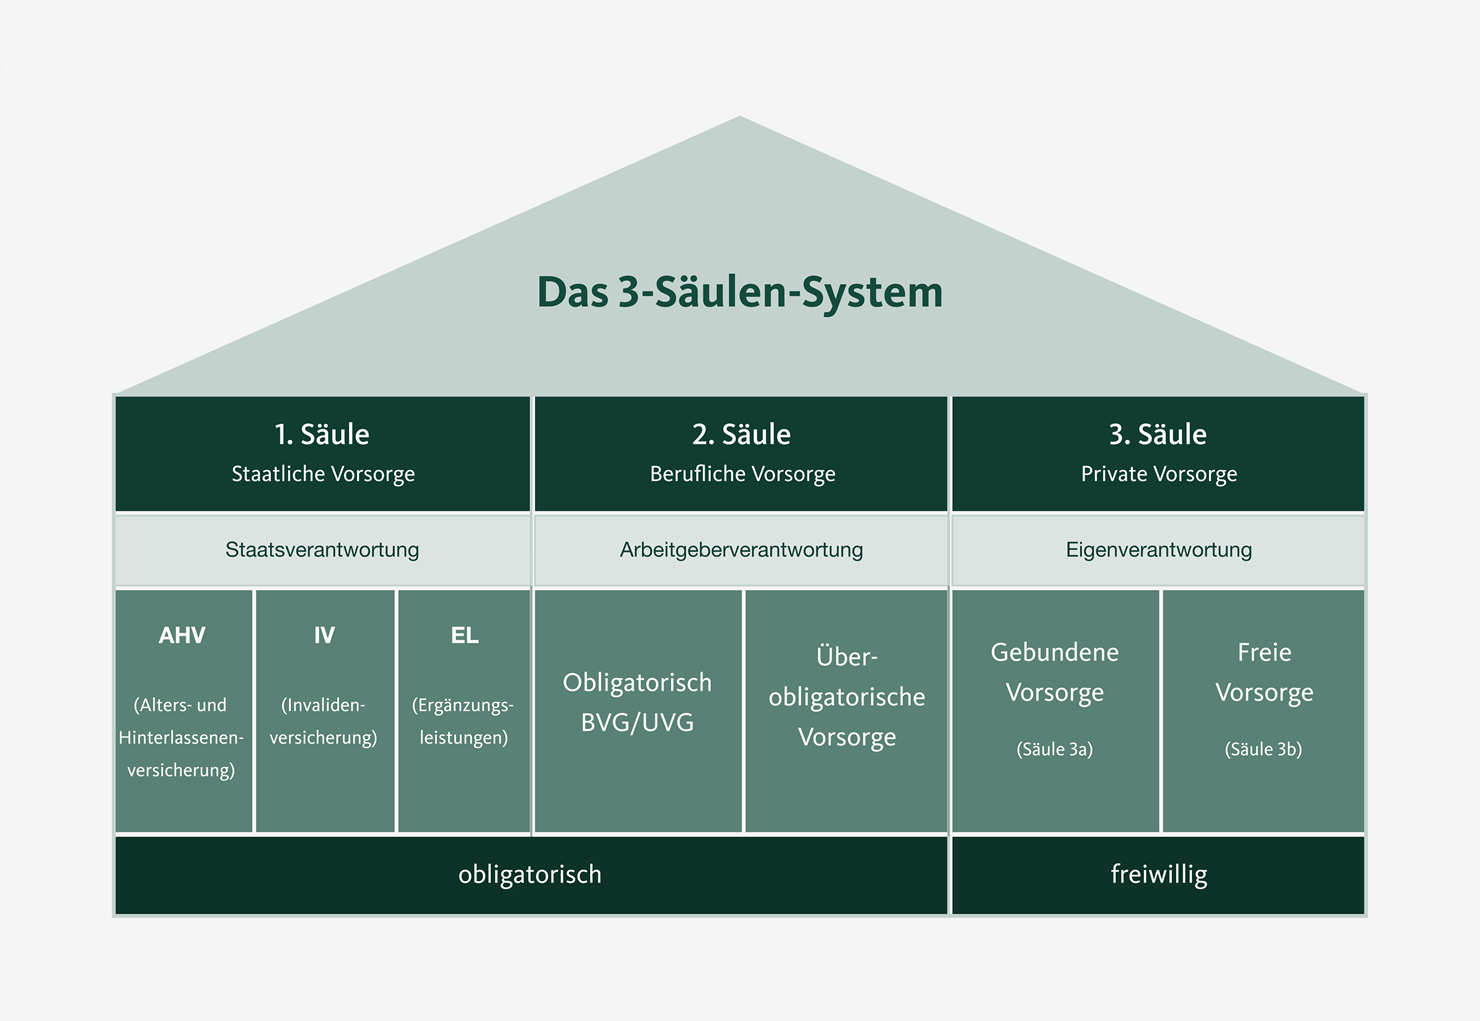
Die Schweizer Vorsorge ruht auf drei Säulen. Die erste und zweite Säule sichern die Existenz sowie den gewohnten Lebensstandard und werden durch Arbeitgeber und Arbeitnehmer finanziert.
Da die erste und zweite Säule oft nur rund 60% des bisherigen Einkommens abdecken, hilft die Säule 3a, diese Lücke zu schliessen. Die Einzahlungen in die dritte Säule sind freiwillig und helfen dabei, langfristig für das Alter vorzusorgen und Steuern zu sparen.
Mit der Säule 3a sparen Sie sicher und gesetzlich geschützt. Ihr 3a Kapital bleibt selbst im Insolvenzfall geschützt.
Häufig gestellte Fragen
Was ist der maximale Einzahlungsbetrag in die Säule 3a für 2026?
Alle Ihre Einzahlungen bis zum Maximalbetrag auf Ihr Vorsorgekonto bis Ende Dezember können Sie vom steuerbaren Einkommen abziehen. Der Maximalbetrag für Personen im Angestelltenverhältnis beträgt max. CHF 7'258. Selbständigerwerbende können maximal 20% des jährlichen Erwerbseinkommens einzahlen. Die Obergrenze ist CHF 36'288.
Wie viel Steuern kann ich mit der Säule 3a sparen?
Die Steuerersparnis durch Beiträge zur Säule 3a in der Schweiz hängt von verschiedenen Faktoren ab, einschliesslich Ihrem Einkommen, dem Steuersatz Ihres Wohnkantons und der Höhe der eingezahlten Beiträge.
Berechnen Sie hier, wie viel Sie sparen können: Vorsorgerechner
Vorbezug: Wann darf ich die Säule 3a frühzeitig beziehen?
In der Schweiz gibt es bestimmte Bedingungen, unter denen Sie das Guthaben Ihrer Säule 3a vor der regulären Pensionierung beziehen dürfen. Nachfolgend finden Sie die Gründe für einen frühzeitigen Bezug:
- Finanzierung selbstbewohntes Wohneigentum
- Rückzahlung bestehender Hypotheken
- Renovation selbstbewohntes Wohneigentum
- Einkauf in die eigene Pensionskasse
- Aufnahme selbstständiger Erwerbstätigkeit
- Verlassen der Schweiz (Auswanderung)
Bezug einer Invalidenrente
Warum sollte ich mehrere Vorsorgekonten 3a haben?
Das Führen mehrerer Vorsorgekonten 3a kann aus verschiedenen Gründen vorteilhaft sein, insbesondere im Hinblick auf die Steuerplanung und die Flexibilität bei der Auszahlung. Hier sind einige Gründe, warum es sinnvoll sein kann, mehrere Vorsorgekonten 3a Konten zu haben:
-
Steuerliche Vorteile bei der Auszahlung: Die Auszahlungen aus der Säule 3a werden separat von anderen Einkünften besteuert und unterliegen einer reduzierten Steuer. Wenn Sie mehrere Konten haben und die Guthaben gestaffelt über mehrere Jahre hinweg beziehen, können Sie die Steuerprogression reduzieren und so insgesamt weniger Steuern zahlen.
-
Flexibilität: Mehrere Konten bieten mehr Flexibilität in Bezug auf den Zeitpunkt der Auszahlung. Sie können entscheiden, von welchem Konto Sie zuerst Geld abheben möchten, abhängig von Ihren finanziellen Bedürfnissen zum Zeitpunkt der Pensionierung.
-
Planung der Vorbezüge: Wenn Sie planen, Ihr Säule 3a-Guthaben für die Finanzierung von Wohneigentum oder für die Aufnahme einer selbständigen Erwerbstätigkeit zu verwenden, können Sie gezielt von einem bestimmten Konto beziehen, während Sie die anderen weiterführen.
Kann ich Lücken in der Vorsorge 3a nachträglich schliessen?
Ja, Sie können ab 2025 entstandene Vorsorgelücken unter bestimmten Voraussetzungen bis zu 10 Jahre rückwirkend nachzahlen. Nachzahlungen sind pro Jahr auf den jeweiligen Maximalbetrag des aktuellen Jahres (z. B. 2026: CHF 7'258) begrenzt.
Beantragen Sie hier eine Nachzahlung.
Mehr Informationen zur Nachzahlung in die Vorsorge 3a finden Sie hier.