Anlegen
Fondssparplan Free25
Es ist nie zu früh, sich darüber Gedanken zu machen, wie man sein Geld richtig investiert – auch für dich nicht. Und so kompliziert, wie das anfangs tönt, ist es eigentlich auch nicht. Wir helfen dir natürlich auch dabei. Bei uns kannst du nämlich ganz einfach einen monatlichen Sparbetrag in einen Migros Bank Fonds investieren.

Deine Vorteile
Aussicht auf mehr Ertrag
Sparen lohnt sich immer – mit dem Fondssparplan Free25 sogar noch mehr. Denn auf längere Sicht hast du gute Chancen, noch mehr Geld anzusparen, als mit dem Zinssatz von einem gewöhnlichen Sparkonto.
Gratis aufbewahren
Wir wollen, dass du deine Sparziele noch schneller erreichst. Deshalb musst du für die Aufbewahrung der Fonds nichts bezahlen – das schenken wir dir.
Flexibel und ohne Verpflichtung
Wenn jemand davon spricht, dass er sein Geld anlegt, tönt das immer so, als ob man dafür viel Geld haben muss. Das stimmt so nicht, denn bei uns bist du schon ab 50 Franken dabei.
Einzelinvestitionen und Fonds
Aktien vs. Anleihen
Wenn du eine Aktie kaufst, wirst du Mitbesitzer eines Unternehmens. Erzielt das Unternehmen einen Gewinn, erhältst du üblicherweise einen Gewinnanteil davon als Dividende. Der Wert deiner Aktie kann steigen oder fallen. Bei einem positiven Geschäftsverlauf des Unternehmens steigt in der Regel der Aktienkurs, und du hast die Möglichkeit, deine Aktie mit Gewinn zu verkaufen.
Im Gegensatz dazu leihst du dem Unternehmen mit dem Kauf einer Anleihe Geld für eine bestimmte Zeit. Dafür erhältst du regelmässig den vereinbarten Zins. Am Laufzeitende erhältst du den investierten Betrag automatisch zurück.
Die Nachteile von Einzelinvestitionen
Bei schlechtem Geschäftsgang können Unternehmen in Konkurs gehen. Wenn du dein Geld in ein solches Unternehmen investiert hast, kann es sein, dass du diesen Betrag ganz oder teilweise verlierst. Deshalb macht es Sinn, dein Geld auf mehrere Unternehmen aufzuteilen. Allerdings fallen dabei für jeden Kauf und Verkauf Gebühren an.
Beim Kauf und Verkauf von Einzelaktien oder Anleihen bezahlst Du eine Gebühr pro Transaktion und für die Aufbewahrung eine regelmässige Gebühr. Beim Fondssparplan Free25 hingegen entfallen diese Gebühren.
Die clevere Alternative: Fonds
Nutze die Vorteile eines Fonds. Bei einem Fonds zahlen viele Anleger ihr Geld in einen gemeinsamen Topf ein. Der Betrag aus dem Topf wird von einem professionellen Fondsmanager investiert. Er investiert nicht nur in Aktien und Anleihen eines einzelnen Unternehmens, sondern in eine Vielzahl von Unternehmen.
Dies kannst du mit einer einzigen Transaktion erreichen. Somit wird dein Risiko breit gestreut und verringert sich merklich. Mit einem Fondssparplan Free25 musst du dich nicht darum kümmern – dein Geld ist automatisch in viele Unternehmen und weitere Wertschriften investiert.
Wieso in einen Migros Bank Fonds investieren?
Es lohnt sich
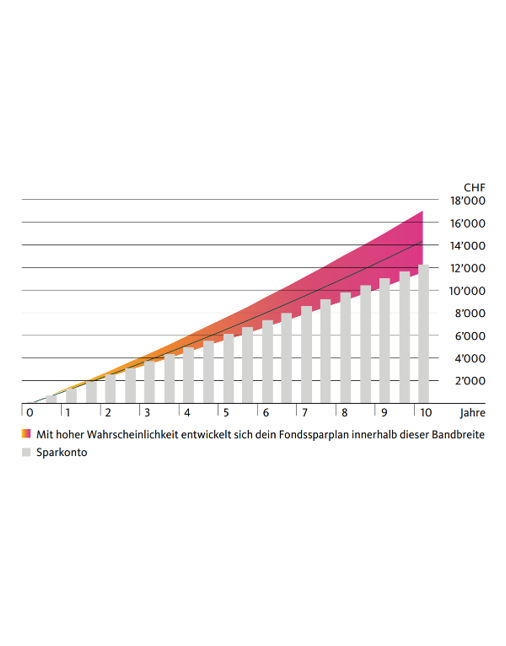
Wenn du jeden Monat 100 Franken sparst und auf ein Sparkonto einzahlst, erhältst du jährlich einen Zins, welcher aktuell unter einem Prozent liegt. Wenn du stattdessen dein Geld regelmässig in den Fondssparplan Free25 investierst, profitierst du vom steigenden Wert der Fondsanteile. Die Veränderungen der Fondsanteile kennt man nicht im Voraus. Die Geschichte zeigt jedoch, dass bei langfristiger Anlage in der Regel die Rendite eines Fonds das Sparkonto schlägt.
Beispiel
Der Fondssparplan Free25 mit einem Anteil von zirka 45 Prozent Aktien und 40 Prozent Anleihen kann sich in 10 Jahren mit hoher Wahrscheinlichkeit wie folgt im Vergleich zu einem Sparkonto entwickeln:
Wie funktioniert ein Fondssparplan bei der Migros Bank?
Einfach und schlauer
Den perfekten Zeitpunkt für den Kauf von Wertschriften zu treffen, ist schwierig bis unmöglich, da sich die Börsenkurse zufällig verhalten. Es lohnt sich daher, regelmässig zu investieren.
Mit dem Fondssparplan Free25 musst du dich nicht darum kümmern – sind die Kurse tief, kaufst du mehr Wertschriften; sind die Kurse hoch und die Wertschriften teuer, kaufst du weniger. Das Ganze nennt man «Durchschnittskosten-Effekt». Der Durchschnitt ist meistens besser, als auf einen Sechser im Lotto zu hoffen!
Tiefe Kosten
Wenn du ein Privatkonto Free25 oder Sparkonto Free25 besitzt, bezahlst du beim Fondssparplan weder Gebühren für den Kauf und Verkauf der Fondsanteile noch für deren Aufbewahrung. Es fallen lediglich Kosten für das Fondsmanagement an, sie werden jedoch direkt dem Fondsvermögen belastet (zwischen 0,9 und 1,1%). Deinem Konto werden also keine Gebühren belastet.
Hohe Flexibilität
Wie oft und wie viel du einzahlen möchtest, entscheidest alleine du. Wir empfehlen dir, einen Dauerauftrag einzurichten; so wird dein festgelegter Sparbetrag automatisch regelmässig investiert. Du kannst den Dauerauftrag jederzeit anpassen oder unterbrechen, wenn du vorübergehend nicht einzahlen möchtest. Wenn du deinen Sparbetrag nicht kennst oder dich nicht festlegen möchtest, kannst du auch einzelne Zahlungen veranlassen.
Das Prinzip ist einfach: Nur wenn du eine Überweisung vornimmst, wird investiert. Ab einem Betrag von 50 Franken kaufen wir für dich Fondsanteile. Selbstverständlich kannst du deinen Sparplan jederzeit kostenlos auflösen und über dein Geld verfügen, um deinen Wunsch zu erfüllen.
Das vorliegende (indikative) Angebot ist nicht das Ergebnis einer (unabhängigen) Finanzanalyse und dient ausschliesslich Informationszwecken. Die hierin gemachten Aussagen und beschriebenen Produkte sowie Dienstleistungen sind allgemeiner Art und keine Kaufempfehlungen. Insbesondere stellen sie keine persönliche Empfehlung oder Anlageberatung dar. Sie berücksichtigen weder Anlageziele, das bestehende Portfolio noch die Risikobereitschaft oder Risikofähigkeit oder finanzielle Situation oder andere besondere Bedürfnisse des Empfängers. Der Empfänger ist ausdrücklich aufgerufen, seine allfälligen Anlageentscheide aufgrund eigener Abklärungen inklusive Studium der rechtsverbindlichen Basisinformationsblätter und Prospekte oder auf der Informationsbasis einer Anlageberatung zu treffen.