Börsen-Prognose: Aktienmarkt trotzt dem Zinsanstieg
Während der anhaltende Boom der KI-Investitionen sowie die damit verbundenen Wachstumserwartungen und das starke Gewinnwachstum den Aktienmarkt stützen, sorgen steigende Anleiherenditen und die Aussicht auf eine länger restriktive Geldpolitik zunehmend für Gegenwind. Bislang zeigt sich der Aktienmarkt trotz des deutlichen Zinsanstiegs jedoch erstaunlich robust.

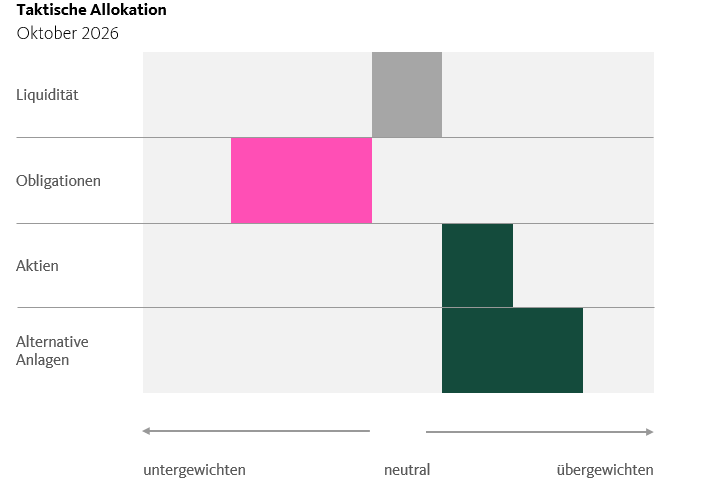
Allokation
Trotz Zinsgegenwind bleiben die Aktienmärkte auf Kurs
Weiterhin stützt der KI-Investitionszyklus die Kursentwicklung an den Aktienmärkten. Daran ändern auch die gestiegenen Langfristzinsen vorerst nichts.

- Die Aktienmärkte trotzen dem markanten Zinsanstieg am langen Ende. Die im Zuge des KI-Infrastrukturausbaus hervorragende Gewinndynamik überstrahlt die Zinsrisiken.
- Obligationen in USD werden attraktiver – allerdings mahnt die hohe Volatilität vorerst zu Zurückhaltung.
- Unsere Allokation bleibt zyklisch ausgerichtet.
Für einmal trat die KI-Thematik an den Märkten trotz aufkommender Sicherheitsbedenken etwas in den Hintergrund. Bestimmendes Thema in den vergangenen Wochen waren die unermüdlich – und global – anziehenden Zinsen am langen Ende. Die Gründe dafür sind vielschichtig: Die lange bestehende Problematik um die ausufernde Staatsverschuldung spielt genauso eine Rolle wie die mit zunehmender Dauer des Iran-Konflikts steigenden Inflationsrisiken. Aber auch die steigende Kapitalnachfrage aufgrund des KI-Infrastrukturaufbaus trägt ihren Teil zum Zinsanstieg bei. Für die Aktienmärkte – mindestens auf aggregierter Indexebene – stellte der Zinssprung allerdings nicht viel mehr als einen leichten Gegenwind dar.
Aktien
Leicht übergewichtet
Die Aktienmärkte schlugen sich im Umfeld deutlich anziehender Langfristzinsen erstaunlich wacker. Im Umfeld des auf Hochtouren laufenden KI-Investitionszyklus bleibt die Gewinndynamik der Unternehmen hervorragend – mindestens, wenn man die bislang publizierten Unternehmensergebnisse für das dritte Quartal als Gradmesser nimmt. Wir bleiben grundsätzlich und trotz hoher Langfristzinsen optimistisch was den weiteren Kursverlauf bis Ende Jahr angeht, tragen aber mit einer vorsichtig zyklischen Ausrichtung den zahlreichen Risiken Rechnung.
Obligationen
Untergewichtet
Im Umfeld des globalen Bond-Ausverkaufs haben wir von der bestehenden Untergewichtung der Obligationen profitiert. Obschon wir nicht mit weiteren markanten Zinsanstiegen rechnen, sehen wir angesichts der ungewöhnlich hohen Volatilität an den Bondmärkten vorderhand von einem Ausbau der Bondquote ab – auch wenn wir die Renditen in gewissen Regionen inzwischen durchaus als attraktiv einstufen.
Alternative Anlagen
übergewichtet
Obwohl der Realzinsanstieg insbesondere zinssensitive Anlagen wie Gold oder Immobilien etwas unter Druck gesetzt hat, halten wir angesichts der geopolitischen Risiken an unserer Übergewichtung der Anlageklasse fest.
Fokus Märkte
Im Schutz der starken Unternehmensgewinne
Scheinbar unaufhörlich steigende Zinsen, Energiepreisinflation, geopolitische Risiken – das alles scheint an den Aktienmärkten abzuprallen. Ewig wird das nicht so weitergehen. Vorerst aber stützen der KI-Investitionszyklus und die damit zusammenhängende ausgezeichnete Gewinndynamik die Kursentwicklung.
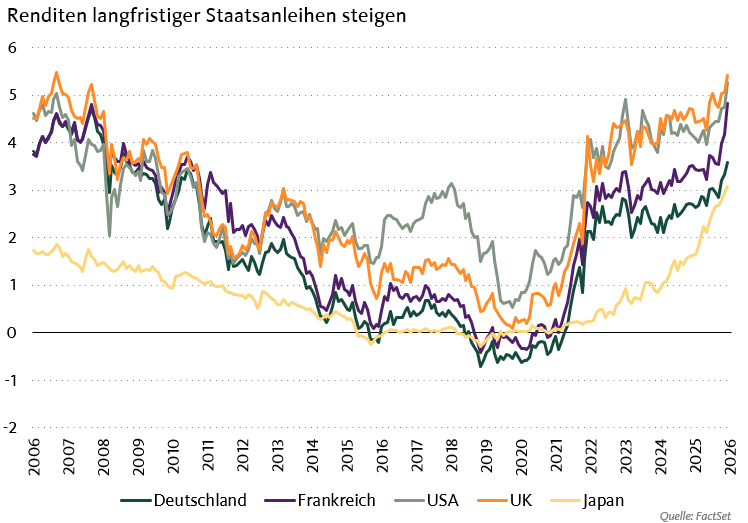
- Die langfristigen Zinsen sind in den vergangenen Wochen deutlich angestiegen.
- Die Gründe dafür sind vielschichtig: Die ausufernde Staatsverschuldung, die anziehende Inflation und eine erhöhte Kapitalnachfrage im Zuge des KI-Investitionszyklus tragen zum Anstieg bei.
- Die Aktienmärkte halten sich in diesem Umfeld aufgrund der hervorragenden Gewinnentwicklung im Zuge des KI-Infrastrukturaufbaus bislang gut.
Rund 13 Prozent höher als zu Beginn des Jahres notiert der amerikanische Leitindex S&P 500 aktuell. Beim technologielastigen Nasdaq 100 sind es gut 19 Prozent. Japans Topix steht dem mit 15 Prozent Performance im laufenden Jahr um nichts nach. Der grosse Überflieger des Jahres ist freilich der südkoreanische Kospi mit gegen 30 Prozent. Dagegen nehmen sich die Renditen der europäischen Märkte bescheidener aus: Der breite Stoxx Europe 600 konnte im laufenden Jahr 7 Prozent zulegen, der Schweizer SPI rund 9%.
Alles in allem blicken wir bisher aber auf ein durchaus gelungenes Aktienjahr zurück. Trotz deutlich gestiegener Zinsen, erhöhter Inflationsrisiken und der beinahe schon gewohnten geopolitischen Unsicherheiten. Und die Chancen stehen gut, dass sich an dieser Situation bis zum Jahresende nichts ändern wird.
Hohe Zinsen lassen den Aktienmarkt (vorerst) kalt
Der rasante Anstieg der langfristigen Zinsen auf ein Niveau, das wir letztmals zu Beginn des Millenniums gesehen haben, bestimmte in den vergangenen Wochen den Newsflow an den internationalen Börsen.

Die 10-jährigen Renditen der US-Treasuries haben sich deutlich über 5 Prozent etabliert – ein Niveau, welches noch vor Kurzem als rot leuchtendes Warnsignal für die Aktienmärkte gegolten hat, scheint nun bestenfalls für leichten Gegenwind beim Erklimmen neuer Allzeithöchststände zu sorgen. Warum ist das so? Werfen wir einen Blick auf die Gründe für den Zinsanstieg:
- Ausufernde Staatsverschuldung
Sie ist ein globales Phänomen und begleitet uns nun schon seit Jahren: die scheinbar unaufhörlich anschwellende Staatsverschuldung in Kombination mit dem fehlenden politischen Willen, sie einzudämmen. Wo wir auch hinsehen, erblicken wir gewaltige Schuldenberge, Budgetdefizite und Regierungen, die sich unfähig zeigen, den Staatshaushalt in nachhaltigere Bahnen zu lenken. Entsprechend steigende Risikoprämien sind ein zentraler Grund für den Anstieg der Zinsen in immer schwindelerregendere Höhen. - Zunehmende Inflationsrisiken
Der Ausbruch des Irankriegs im Frühling ging einher mit einer Wiederbelebung der Inflationsdynamik. Bis dato handelt es sich allerdings nach wie vor grösstenteils um eine reine Energiepreisinflation. Gefährliche Zweitrundeneffekte, die zu einer Verbreiterung und einem Festsetzen der Inflation führen könnten, sind in den wenigsten Regionen auszumachen. Entsprechend sind die marktimpliziten längerfristigen Inflationserwartungen bisher nur leicht gestiegen und noch immer gut verankert. Wir haben es in erster Linie mit einem Realzinsanstieg zu tun. Zum Anstieg der langfristigen Zinsen hat die Inflation zwar beigetragen, allerdings nur in beschränktem Masse. Nach wie vor gehen die Märkte (und die Zentralbanken) also davon aus, dass wir es mit einer vorübergehenden Inflationsphase zu tun haben. - Steigende Kapitalnachfrage
Nicht zuletzt hat auch der laufende KI-Investitionszyklus seinen Beitrag zum Anstieg der Zinsen geleistet: Die Hyperscaler als Hauptakteure des KI-Infrastrukturausbaus finanzieren sich vermehrt über den Kapitalmarkt. Angesichts der gewaltigen Investitionsvolumina ist diese zusätzliche Kapitalnachfrage selbst im riesigen Markt für Staatsanleihen spürbar – und trägt damit zum Anstieg des Zinsniveaus bei. Dazu kommt der erhöhte Investitionsbedarf bei den KI-Anwendern aus allen Sektoren, welcher ebenfalls die Kapitalnachfrage antreibt. - Höhere Wachstumserwartungen
Mehr eine These als ein konkret belegbarer Grund für den Anstieg der Realzinsen könnte auch die Erwartung der Marktteilnehmer hinsichtlich eines bevorstehenden KI-bedingten Anstiegs der gesamtwirtschaftlichen Produktivität sein. Ein derartiger struktureller Produktivitätsschub ginge wohl einher mit einem inflationsarmen Wachstumsschub, der die relative Attraktivität von Aktien gegenüber Bonds erhöht. Zu einem gewissen Mass sind die steigenden Zinsen wohl auch Ausdruck von KI-bedingten Wachstumshoffnungen.
Aber zurück zur bemerkenswerten Resilienz der Aktienmärkte angesichts des Zinsanstiegs. Wenn wir uns die möglichen Gründe für den Zinsanstieg am langen Ende anschauen, wird klar, dass sie kurz- bis mittelfristig nicht übermässig bedrohlich für die Aktienmärkte sind: Die ausufernde Staatsverschuldung ist kein neues Phänomen, und sie ist potenziell deutlich bedrohlicher für Bondinvestoren als für Aktieninvestoren. Zudem gibt es – insbesondere in den USA angesichts des hohen Nominalwachstums der Wirtschaft – durchaus Raum für Verbesserungen.
Ein zwischenzeitlicher Anstieg der Inflation ist für Unternehmen im aktuellen Wachstumsumfeld durchaus verkraftbar – und eine Inflation, die Gefahr läuft, ausser Kontrolle zu geraten, zeichnet sich aktuell nicht ab.
Die steigende Kapitalnachfrage genauso wie die potenziell höheren Wachstumserwartungen wiederum sind Ausdruck einer Entwicklung, die nach wie vor als wichtigster Treiber der globalen Aktienmärkte fungiert: eines KI-Investitionszyklus, der schliesslich in einen breiten Anstieg der Produktivität münden soll.
KI-Investitionszyklus treibt Unternehmensgewinne und Aktienkurse
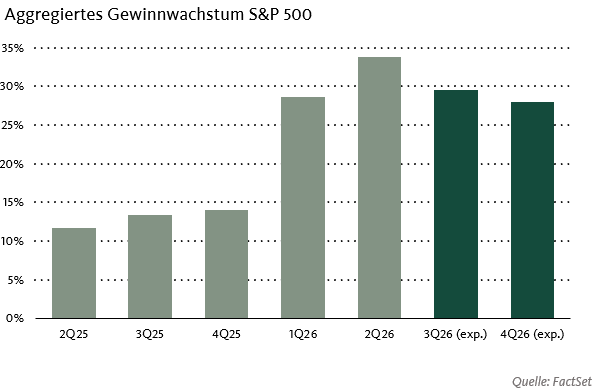
Das ausserordentlich starke Wachstum der Unternehmensgewinne in den vergangenen Quartalen ist zu grossen Teilen auf die hohen Investitionen in den Aufbau der KI-Infrastruktur zurückzuführen.

Noch immer übersteigt die Nachfrage nach KI-Rechenleistung das Angebot deutlich. Entsprechend dürfte der Investitionszyklus noch für einige Zeit Bestand haben und die Unternehmensgewinne weiter stützen. Das schützt auch die Aktienkurse vor den höheren Langfristzinsen. Kommt hinzu, dass insbesondere grosse Unternehmen, die im KI-Aufbau eine zentrale Rolle einnehmen, tendenziell über sehr gesunde Bilanzen verfügen und langfristig finanziert sind. Das bietet vorerst Schutz vor höheren Refinanzierungskosten im Umfeld der gestiegenen Zinsen. Kleinere Unternehmen, insbesondere aus zinssensitiven Sektoren, leiden hingegen heute schon spürbar unter den hohen Zinsen.
Der KI-Investitionszyklus wird allerdings nicht ewig Schutz vor hohen Langfristzinsen bieten. Sollten die Zinsen noch weiter deutlich steigen oder auf dem aktuellen Niveau für lange Zeit verharren, dürfte die Nervosität an den Aktienmärkten zunehmen. Von beidem gehen wir derzeit jedoch nicht aus – allerdings auch nicht von einer Rückkehr in ein Tiefzinsumfeld.
Was folgt auf den KI-Investitionszyklus?
Entscheidend für die Stabilität der Aktienmärkte in der mittleren Frist wird der Übergang von der Investitionsphase in die Monetarisierungsphase der KI-Entwicklung sein: Gelingt es in einem ersten Schritt den Hyperscalern ihre hohen Investitionen zunehmend mit Gewinnwachstum zu hinterlegen und gleichzeitig den KI-Anwendern, ihre Produktivität belegbar zu steigern, dürfte das den Übergang erheblich vereinfachen. Sollten es hingegen in diesen beiden Bereichen zu deutlichen Verzögerungen oder grundlegenden Problemen kommen, dürften Korrekturen an den Aktienmärkten unvermeidlich sein.
In der kurzen Frist wiederum stellen nicht die Zinsen am langen Ende, sondern die Zentralbankensätze das grösste Risiko für die Aktienmärkte dar. Angesichts der weiterhin grösstenteils energiepreisgetriebenen Inflationsdynamik gehen wir nach wie vor nicht von einer deutlichen Restriktivierung der Geldpolitik aus. Damit bleibt mit Blick auf die verhältnismässig moderaten Bewertungen durchaus Raum für weitere Kursanstiege an den Aktienmärkten bis zum Jahresende – trotz hoher Zinsen am langen Ende.
Aktien
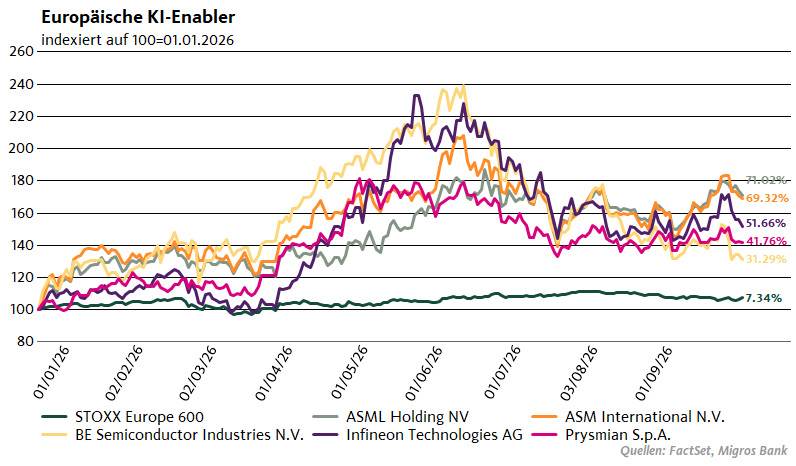
Europäische KI-Enabler
Europäische Unternehmen spielen eine wichtige Rolle beim weltweiten Ausbau der KI-Infrastruktur. Besonders gefragt sind Anbieter von Schlüsseltechnologien für Halbleiterfertigung, Stromversorgung, Chip-Verpackung und Netzinfrastruktur.
- ASML, ASM International und Besi liefern zentrale Technologien für die Herstellung und Verpackung leistungsfähiger KI-Chips.
- Infineon profitiert vom stark steigenden Strombedarf von KI-Rechenzentren und liefert Lösungen für eine effiziente Energieversorgung.
- Prysmian ermöglicht den Ausbau der notwendigen Strom- und Dateninfrastruktur durch Hochspannungskabel, Netzlösungen und Glasfaser.

ASML
ASML ist eines der wichtigsten europäischen Unternehmen in der globalen Halbleiter-Wertschöpfungskette. Der niederländische Konzern entwickelt und produziert Lithografie Systeme, mit denen Chip-Hersteller feinste Schaltkreise auf Siliziumwafer übertragen. Je kleiner diese Strukturen werden, desto mehr Transistoren lassen sich auf einem Chip unterbringen – und desto höher fallen Rechenleistung und Energieeffizienz aus. Zu den wichtigsten Kunden zählen TSMC, Samsung, Intel, SK Hynix und Micron.
Besonders stark ist ASML bei der Extreme-Ultraviolett-Lithografie (EUV). In diesem technologisch anspruchsvollsten Bereich besitzt das Unternehmen praktisch ein Monopol. Seine neuesten High-NA-EUV-Systeme ermöglichen nochmals kleinere Strukturen und sollen die Fertigung der nächsten Chipgenerationen ermöglichen. Die technologische Stellung ist über Jahrzehnte entstanden und nur schwer kopierbar: Chipfabriken werden auf ASMLs Systeme ausgelegt, während hohe Forschungsbudgets und ein hochspezialisiertes Zuliefernetzwerk zusätzliche Eintrittsbarrieren schaffen. Reuters beziffert ASMLs Anteil am gesamten Lithografie Markt inzwischen auf rund 94 Prozent.
Damit ist ASML ein zentraler europäischer KI-Enabler. Moderne KI-Modelle benötigen immer leistungsfähigere Grafikprozessoren, KI-Beschleuniger und High-Bandwidth-Memory. Diese wiederum setzen modernste Fertigungsverfahren voraus. Ohne ASMLs EUV-Technologie könnten führende Chipproduzenten viele der fortschrittlichsten Logik- und Speicherchips nicht wirtschaftlich in grossen Stückzahlen herstellen. Entsprechend führt der Ausbau der KI-Infrastruktur zu steigender Nachfrage nach ASMLs Anlagen.
Zusätzlich profitiert ASML von einem attraktiven Servicegeschäft. Die Maschinen können jahrzehntelang eingesetzt werden und benötigen laufend Wartung sowie Software- und Hardware-Upgrades. Dadurch entstehen langfristige, wiederkehrende Erlöse. Mit seiner technologischen Führungsposition an einem der entscheidenden Engpässe der Halbleiterindustrie ist ASML damit einer der direktesten europäischen Profiteure des weltweiten KI-Investitionsbooms.
ASM International
ASM International ist ein niederländischer Hersteller von Anlagen für die Halbleiterproduktion und zählt zu den technologisch führenden europäischen Zulieferern der Chipindustrie. Das Unternehmen ist insbesondere auf sogenannte Depositionsverfahren spezialisiert, mit denen extrem dünne Materialschichten auf Siliziumwafer aufgebracht werden. Die wichtigsten Kunden sind führende Chipproduzenten wie TSMC, Samsung, Intel, SK Hynix und Micron.
Die besondere Stärke von ASM liegt in der Atomic Layer Deposition (ALD). Bei diesem Verfahren werden Materialien Schicht für Schicht mit einer Präzision bis auf atomare Ebene aufgetragen. ASM verfügt hier über das weltweit breiteste Angebot an Single-Wafer-ALD-Anwendungen und hat sich über mehr als zwei Jahrzehnte eine führende Marktposition aufgebaut. ALD ist heute bereits die grösste Produktgruppe des Unternehmens und machte 2025 mehr als die Hälfte der Anlagenumsätze aus. Daneben zählt die sogenannte Epitaxie zu den wichtigsten Wachstumsfeldern.
Für den KI-Boom ist diese Technologie von zunehmender Bedeutung. Leistungsfähigere KI-Chips benötigen immer kleinere, komplexere und energieeffizientere Transistoren. Mit dem Übergang von klassischen FinFET-Strukturen zu dreidimensionalen Gate-All-Around-Transistoren steigt die Zahl der Fertigungsschritte, bei denen extrem gleichmässige Materialschichten benötigt werden. Genau hier kommen die Anlagen von ASM zum Einsatz. Gleichzeitig erhöht die starke Nachfrage nach High-Bandwidth-Memory für KI-Beschleuniger den Bedarf an modernen Depositionsverfahren auch bei Speicherchips.
ASM profitiert damit nicht primär vom Verkauf fertiger KI-Chips, sondern von der zunehmenden Komplexität ihrer Herstellung. Je anspruchsvoller die nächste Chipgeneration wird, desto mehr Prozessschritte und hochpräzise Materialien werden benötigt. Zusätzlich schafft die wachsende installierte Basis langfristige Serviceerlöse. Damit besetzt ASM eine kleine, aber entscheidende Position innerhalb der globalen KI-Wertschöpfungskette und gehört zu den interessantesten europäischen Ausrüstern des KI-Zeitalters.
BE Semiconductor Industries
BE Semiconductor Industries, kurz Besi, ist ein niederländischer Hersteller von Anlagen für die Montage und Verpackung von Halbleitern. Während Unternehmen wie ASML oder ASM bei der eigentlichen Herstellung der Chips ansetzen, konzentriert sich Besi auf einen späteren, zunehmend wichtigen Produktionsschritt: das sogenannte Advanced Packaging. Dabei werden einzelne Chips und Speicherbausteine möglichst effizient miteinander verbunden. Zu den Kunden gehören führende Halbleiterhersteller und Auftragsfertiger wie TSMC, Samsung, Intel und Micron.
Eine besondere Stärke von Besi liegt im sogenannten Hybrid-Bonding. Dabei werden Chips oder einzelne Chipbestandteile mit extrem hoher Präzision direkt miteinander verbunden. Diese Technologie ermöglicht deutlich mehr und schnellere Verbindungen auf kleinem Raum und spielt damit eine zentrale Rolle bei modernen 2.5D- und 3D-Chiparchitekturen. Besi gehört bei Hybrid-Bonding-Anlagen zu den technologisch führenden Anbietern.
Gerade durch den KI-Boom gewinnt Advanced Packaging stark an Bedeutung. Moderne KI-Beschleuniger bestehen zunehmend aus mehreren hochleistungsfähigen Komponenten, beispielsweise Grafikprozessoren, sogenannten Chiplets und High-Bandwidth-Memory. Entscheidend ist deshalb nicht mehr nur, wie leistungsfähig die einzelnen Chips sind, sondern auch, wie schnell und energieeffizient sie miteinander kommunizieren können. Hier setzt die Technologie von Besi an. Das Unternehmen berichtete zuletzt von deutlich steigender Nachfrage nach Anlagen für KI-Rechenzentren, 2.5D-Packaging und Hybrid-Bonding. Im vierten Quartal 2025 lagen die Auftragseingänge mehr als doppelt so hoch wie im Vorjahresquartal.
Besi profitiert zudem von einem fokussierten und flexiblen Geschäftsmodell. Das Unternehmen konzentriert sich bewusst auf technologisch anspruchsvolle Bereiche mit hohen Margen und lagert einen grossen Teil der Produktion an Zulieferer aus. Mit der zunehmenden Verbreitung komplexer Chiparchitekturen dürfte Advanced Packaging zu einem immer wichtigeren Bestandteil der Halbleiterfertigung werden.
Infineon Technologies
Infineon Technologies mit Hauptsitz bei München gehört zu den grössten Halbleiterherstellern Europas. Das Unternehmen ist weltweit führend bei Leistungshalbleitern und zählt auch bei Chips für die Automobilindustrie zur Spitze. Seine Produkte steuern, wandeln und verteilen elektrische Energie und kommen unter anderem in Elektroautos, Industrieanlagen, erneuerbaren Energien und Rechenzentren zum Einsatz.
Für den KI-Boom ist vor allem Infineons Kompetenz bei der Stromversorgung entscheidend. Leistungsfähige KI-Rechenzentren benötigen enorme Mengen an Elektrizität, die möglichst effizient vom Stromnetz bis zu Prozessoren und Speicherchips transportiert und umgewandelt werden muss. Jeder Effizienzgewinn reduziert dabei Stromverbrauch, Wärmeentwicklung und Kühlbedarf. Infineon liefert hierfür Leistungshalbleiter auf Basis von Silizium, Siliziumkarbid und Galliumnitrid sowie Steuerungs- und Power-Management-Lösungen.
Mit steigender Rechenleistung wächst auch die Leistungsdichte einzelner Server-Racks stark. Infineon arbeitet deshalb bereits an der nächsten Generation der Stromversorgung für KI-Rechenzentren. Das Unternehmen ist Teil von Nvidias MGX AI Factory Ecosystem und unterstützt dessen neue 800-Volt-Gleichstromarchitektur. Diese soll die Energieversorgung zukünftiger Hochleistungs-Racks effizienter gestalten und höhere Rechenleistungen ermöglichen. Zudem hat Infineon 2026 neue Lösungen für Server-Netzteile mit Leistungen von bis zu 30 Kilowatt vorgestellt. Der KI-Boom entwickelt sich damit zu einem zunehmend wichtigen Wachstumstreiber.
Prysmian
Prysmian mit Hauptsitz in Mailand ist der weltweit führende Anbieter von Energie- und Telekommunikationskabeln. Das Unternehmen liefert unter anderem Hochspannungs- und Unterseekabel für Stromnetze, Kabel für Gebäude und Industrie sowie Glasfaserlösungen für Telekommunikations- und Datennetze.
Für den KI-Boom ist Prysmian vor allem deshalb relevant, weil der Ausbau von Rechenzentren nicht nur immer mehr Halbleiter, sondern auch enorme Mengen an Strom und Datenübertragungskapazität benötigt. Neue KI-Rechenzentren stellen hohe Anforderungen an Stromnetze, Netzanschlüsse und die interne Energieverteilung. Gleichzeitig müssen riesige Datenmengen mit hoher Geschwindigkeit zwischen Rechenzentren und Netzwerken übertragen werden. Prysmian profitiert damit gleich auf zwei Ebenen: über seine Energieinfrastruktur sowie über Glasfaser- und Verbindungslösungen.
Besonders attraktiv ist die Position des Unternehmens bei Hochspannungs- und Unterseekabeln. Diese werden benötigt, um neue Stromerzeugungskapazitäten, insbesondere Offshore-Windparks, mit Verbrauchszentren zu verbinden und bestehende Stromnetze auszubauen. Gerade der steigende Strombedarf von KI-Rechenzentren verstärkt den ohnehin hohen Investitionsbedarf in die Netzinfrastruktur.
Gleichzeitig baut Prysmian sein Geschäft rund um Rechenzentren gezielt aus. Mit der 2024 abgeschlossenen Übernahme von Encore Wire stärkte das Unternehmen seine Position bei Stromkabeln in Nordamerika und erhöhte damit seine Exponierung gegenüber dem Ausbau von Rechenzentren und Stromnetzen. Durch die Übernahme des US-Anbieters Channell im Jahr 2025 wurde zudem das Angebot bei Glasfaser- und Konnektivitätslösungen erweitert.
Prysmian ist ein wichtiger Infrastruktur-Enabler des KI-Booms. Je stärker Rechenleistung und Stromverbrauch wachsen, desto mehr Investitionen werden in Stromübertragung, Verteilung und digitale Verbindungen benötigt – genau in den Bereichen, in denen Prysmian weltweit führend ist.

Ausblick
Trotz der starken Performance in den letzten zwei Jahren bleiben die Unternehmen im historischen Vergleich – gemessen am erwarteten 12-Monats-Kurs-Gewinn-Verhältnis – relativ fair bewertet. Das liegt daran, dass die Gewinne ebenfalls kräftig gestiegen sind. Aus fundamentaler Sicht bietet die Kursentwicklung durchaus noch Luft nach oben. Zur Vorsicht mahnt in diesen Tagen jedoch vor allem die makroökonomische Gemengelage: Belastend wirken hier die steigenden Zinsen am langen Ende, mögliche weitere Zinserhöhungen sowie geopolitische Risiken.
Alternative Anlagen
Rückverfolgbares Gold im Fokus
Im September 2026 hat die Schweiz ein Einfuhrverbot für Gold aus dem Sudan verhängt. Dieser Schritt ist eine Reaktion auf die anhaltenden Menschenrechtsverletzungen und die Finanzierung von Konflikten durch den Goldhandel in der Region. Für Anleger, die in Gold investieren, rückt damit ein Thema in den Fokus: die Rückverfolgbarkeit von Gold. Doch warum ist rückverfolgbares Gold für Investoren vorteilhaft?
- Die Schweiz hat sich den Sanktionen der EU angeschlossen und u.a. die Einfuhr von sudanesischem Gold verboten, um den durch Gold finanzierten Bürgerkrieg im Sudan nicht weiter zu unterstützen.
- Das Schweizer Einfuhrverbot für sudanesisches Gold zeigt, wie wichtig es ist, die Herkunft von Rohstoffen zu kennen. Rückverfolgbares Gold bietet Anlegern die Gewissheit, dass ihr Investment nicht zur Finanzierung von Konflikten oder zur Ausbeutung von Arbeitskräften beiträgt.
- Rückverfolgbarkeit bedeutet, dass der gesamte Weg des Goldes – von der Mine bis zum Endverbraucher – dokumentiert ist. Zudem kann bei der Auswahl der Minen die Einhaltung von internationalen Standards sichergestellt werden.

Am 9. September hat der Bundesrat den Kauf, die Einfuhr und die Durchfuhr von sudanesischem Gold verboten. Auch die Erbringung von Dienstleistungen wie Raffinerie von Gold oder Finanzierung von Handel mit Gold aus sudanesischer Quelle wurde verboten. Dies ist wichtig, da in der Schweiz drei der weltweit grössten Raffinerien ansässig sind. Zudem dürfen keine Chemikalien an Sudan verkauft oder geliefert werden, die für den Goldbergbau und die Goldgewinnung benötigt werden. Die Schweiz schloss sich damit den Sanktionen der EU an. Gemäss Informationen von internationalen Hilfsorganisationen werden im Sudan Bürgerkriege mit mehr als 150'000 Menschenopfern und Millionen an Vertriebenen durch den Handel von Gold finanziert. Im Sudan bekämpfen sich seit drei Jahren die Milizen der Rapid Support Forces (RSF) und die sudanesischen Streitkräfte (SAF).
Die Sanktionen der Schweiz zeigen, dass der internationale Druck steigt, um den Goldhandel in Bezug auf Transparenz und soziale Verantwortung zu regulieren. Das Einfuhrverbot von sudanesischem Gold kann aber leicht umgangen werden, indem das Gold über andere Transportwege (beispielsweise über Dubai) in die Schweiz gelangt. Bei nicht rückverfolgbarem Gold (aktuell noch der Standard) ist der Ursprung des Goldes nicht bekannt, beziehungsweise kann nicht belegt werden. Entsprechend kann der Sudan die Sanktionen umgehen, indem Gold an Zwischenhändler in anderen Ländern verkauft wird. Von diesen kann dann das sudanesische Gold in die Schweiz gelangen.
Das Schweizer Einfuhrverbot für sudanesisches Gold zeigt, wie wichtig es ist, die Herkunft von Rohstoffen zu kennen. Rückverfolgbares Gold bietet Anlegern die Gewissheit, dass ihr Investment nicht zur Finanzierung von Konflikten oder zur Ausbeutung von Arbeitskräften beiträgt. Rückverfolgbarkeit bedeutet, dass der gesamte Weg des Goldes – von der Mine bis zum Endverbraucher – dokumentiert ist. Das Gold ist auf Barrenebene bis zur Ursprungsmine rückverfolgbar. Es wird von der Mine bis zum Transport und in der Raffinerie von «traditionellem», nicht rückverfolgbarem Gold getrennt. Die Einhaltung der Prozesse und Richtlinien wird durch unabhängige Institute überwacht und zertifiziert. Bei der Auswahl der Minen wird zudem die Einhaltung internationaler Standards berücksichtigt. Dazu gehören beispielsweise «LBMA Responsible Gold Guidance», «World Gold Council Conflict-Free Gold Standard» sowie Standards zum verantwortungsvollen Umgang mit der Umwelt sowie Zyanid-Einsatz bei der Gewinnung von Gold. Dadurch ermöglichen Fonds, die rückverfolgbares Gold einsetzen, Investoren, ethische Entscheidungen zu treffen und gleichzeitig zur Förderung nachhaltiger Praktiken in der Goldindustrie beizutragen. Die Rückverfolgbarkeit von Gold stärkt das Vertrauen in den Markt. Anleger können sicher sein, dass das Gold, in das sie investieren, den internationalen Standards entspricht.