Pensionierung planen
Die Pensionierung ist ein grosser Schritt – finanziell und persönlich. Wann ist der richtige Zeitpunkt? Wie viel Geld steht mir danach zur Verfügung?
Je früher Sie sich mit diesen Fragen beschäftigen, desto mehr Möglichkeiten haben Sie. Verschaffen Sie sich einen Überblick und erfahren Sie, worauf es bei der Planung Ihrer Pensionierung ankommt.
Pensionierung – sechs Fragen, die Sie sich jetzt stellen sollten
Eine gute Vorbereitung beginnt mit den richtigen Fragen. Denn bei der Pensionierung spielen viele Faktoren zusammen: AHV, Pensionskasse, Säule 3a, Steuern, Vermögen, Hypotheken und nicht zuletzt Ihre persönlichen Wünsche.
1. Wann kann ich oder soll ich in Pension gehen?
Das ordentliche Pensionsalter ist nicht automatisch der beste Zeitpunkt für den Ruhestand. Je nach persönlicher und finanzieller Situation kann sich eine Frühpensionierung, eine Teilpensionierung oder ein späterer Rückzug aus dem Berufsleben lohnen.
Entscheidend ist, welche finanziellen Auswirkungen der gewählte Zeitpunkt auf Ihre verschiedenen Vorsorgeleistungen hat – und wie gut er zu Ihren persönlichen Plänen passt.
2. Wie viel Geld brauche ich nach der Pensionierung?
Mit dem Ende des Erwerbslebens verändert sich Ihre finanzielle Situation. Das Einkommen aus dem Beruf fällt weg, gleichzeitig bleiben viele Ausgaben bestehen.
Eine wichtige Frage ist deshalb: Wie hoch ist mein monatlicher Finanzbedarf – heute und später? Ein realistisches Budget hilft, den eigenen finanziellen Spielraum einzuschätzen und mögliche Einkommenslücken frühzeitig zu erkennen.
3. Soll ich meine Pensionskasse als Rente oder Kapital beziehen?
Bei vielen Pensionskassen besteht die Möglichkeit, einen Teil oder das gesamte Altersguthaben als Kapital zu beziehen. Die Entscheidung für Rente, Kapital oder eine Kombination davon kann weitreichende Folgen haben.
Welche Variante sinnvoll ist, hängt unter anderem von Ihrer finanziellen Situation, Ihren Bedürfnissen, Ihrer Lebenserwartung, Ihren Anlagekenntnissen und Ihrer persönlichen Risikobereitschaft ab.
4. Was passiert mit meiner Säule 3a?
Die Säule 3a ist ein wichtiger Bestandteil der privaten Vorsorge. Vor der Pensionierung stellt sich unter anderem die Frage, wann und in welcher Form das Guthaben bezogen werden soll.
Dabei können auch steuerliche Aspekte eine Rolle spielen. Deshalb lohnt es sich, die verschiedenen Vorsorgegefässe nicht isoliert, sondern im Zusammenhang mit der gesamten finanziellen Situation zu betrachten.
5. Wie wirkt sich die Pensionierung auf meine Steuern aus?
Mit der Pensionierung verändern sich Einkommen, Abzüge und teilweise auch die steuerliche Situation. Kapitalbezüge aus der Vorsorge werden beispielsweise anders besteuert als laufende Renteneinkünfte.
Wer seine Pensionierung frühzeitig plant, kann verschiedene Möglichkeiten prüfen und steuerliche Konsequenzen in die Entscheidungen einbeziehen.
6. Reicht mein Vermögen auch langfristig
Die entscheidende Frage ist nicht nur, ob das Geld für die ersten Jahre nach der Pensionierung reicht. Es geht darum, wie sich Einkommen, Ausgaben und Vermögen über viele Jahre entwickeln.
Eine langfristige Betrachtung kann zeigen, wie viel Vermögen verfügbar ist, wie es eingesetzt werden könnte und wo mögliche Risiken oder Finanzierungslücken liegen.
Tipps & Hilfsmittel direkt von unserem Finanzplanungsexperten Olivier Serex
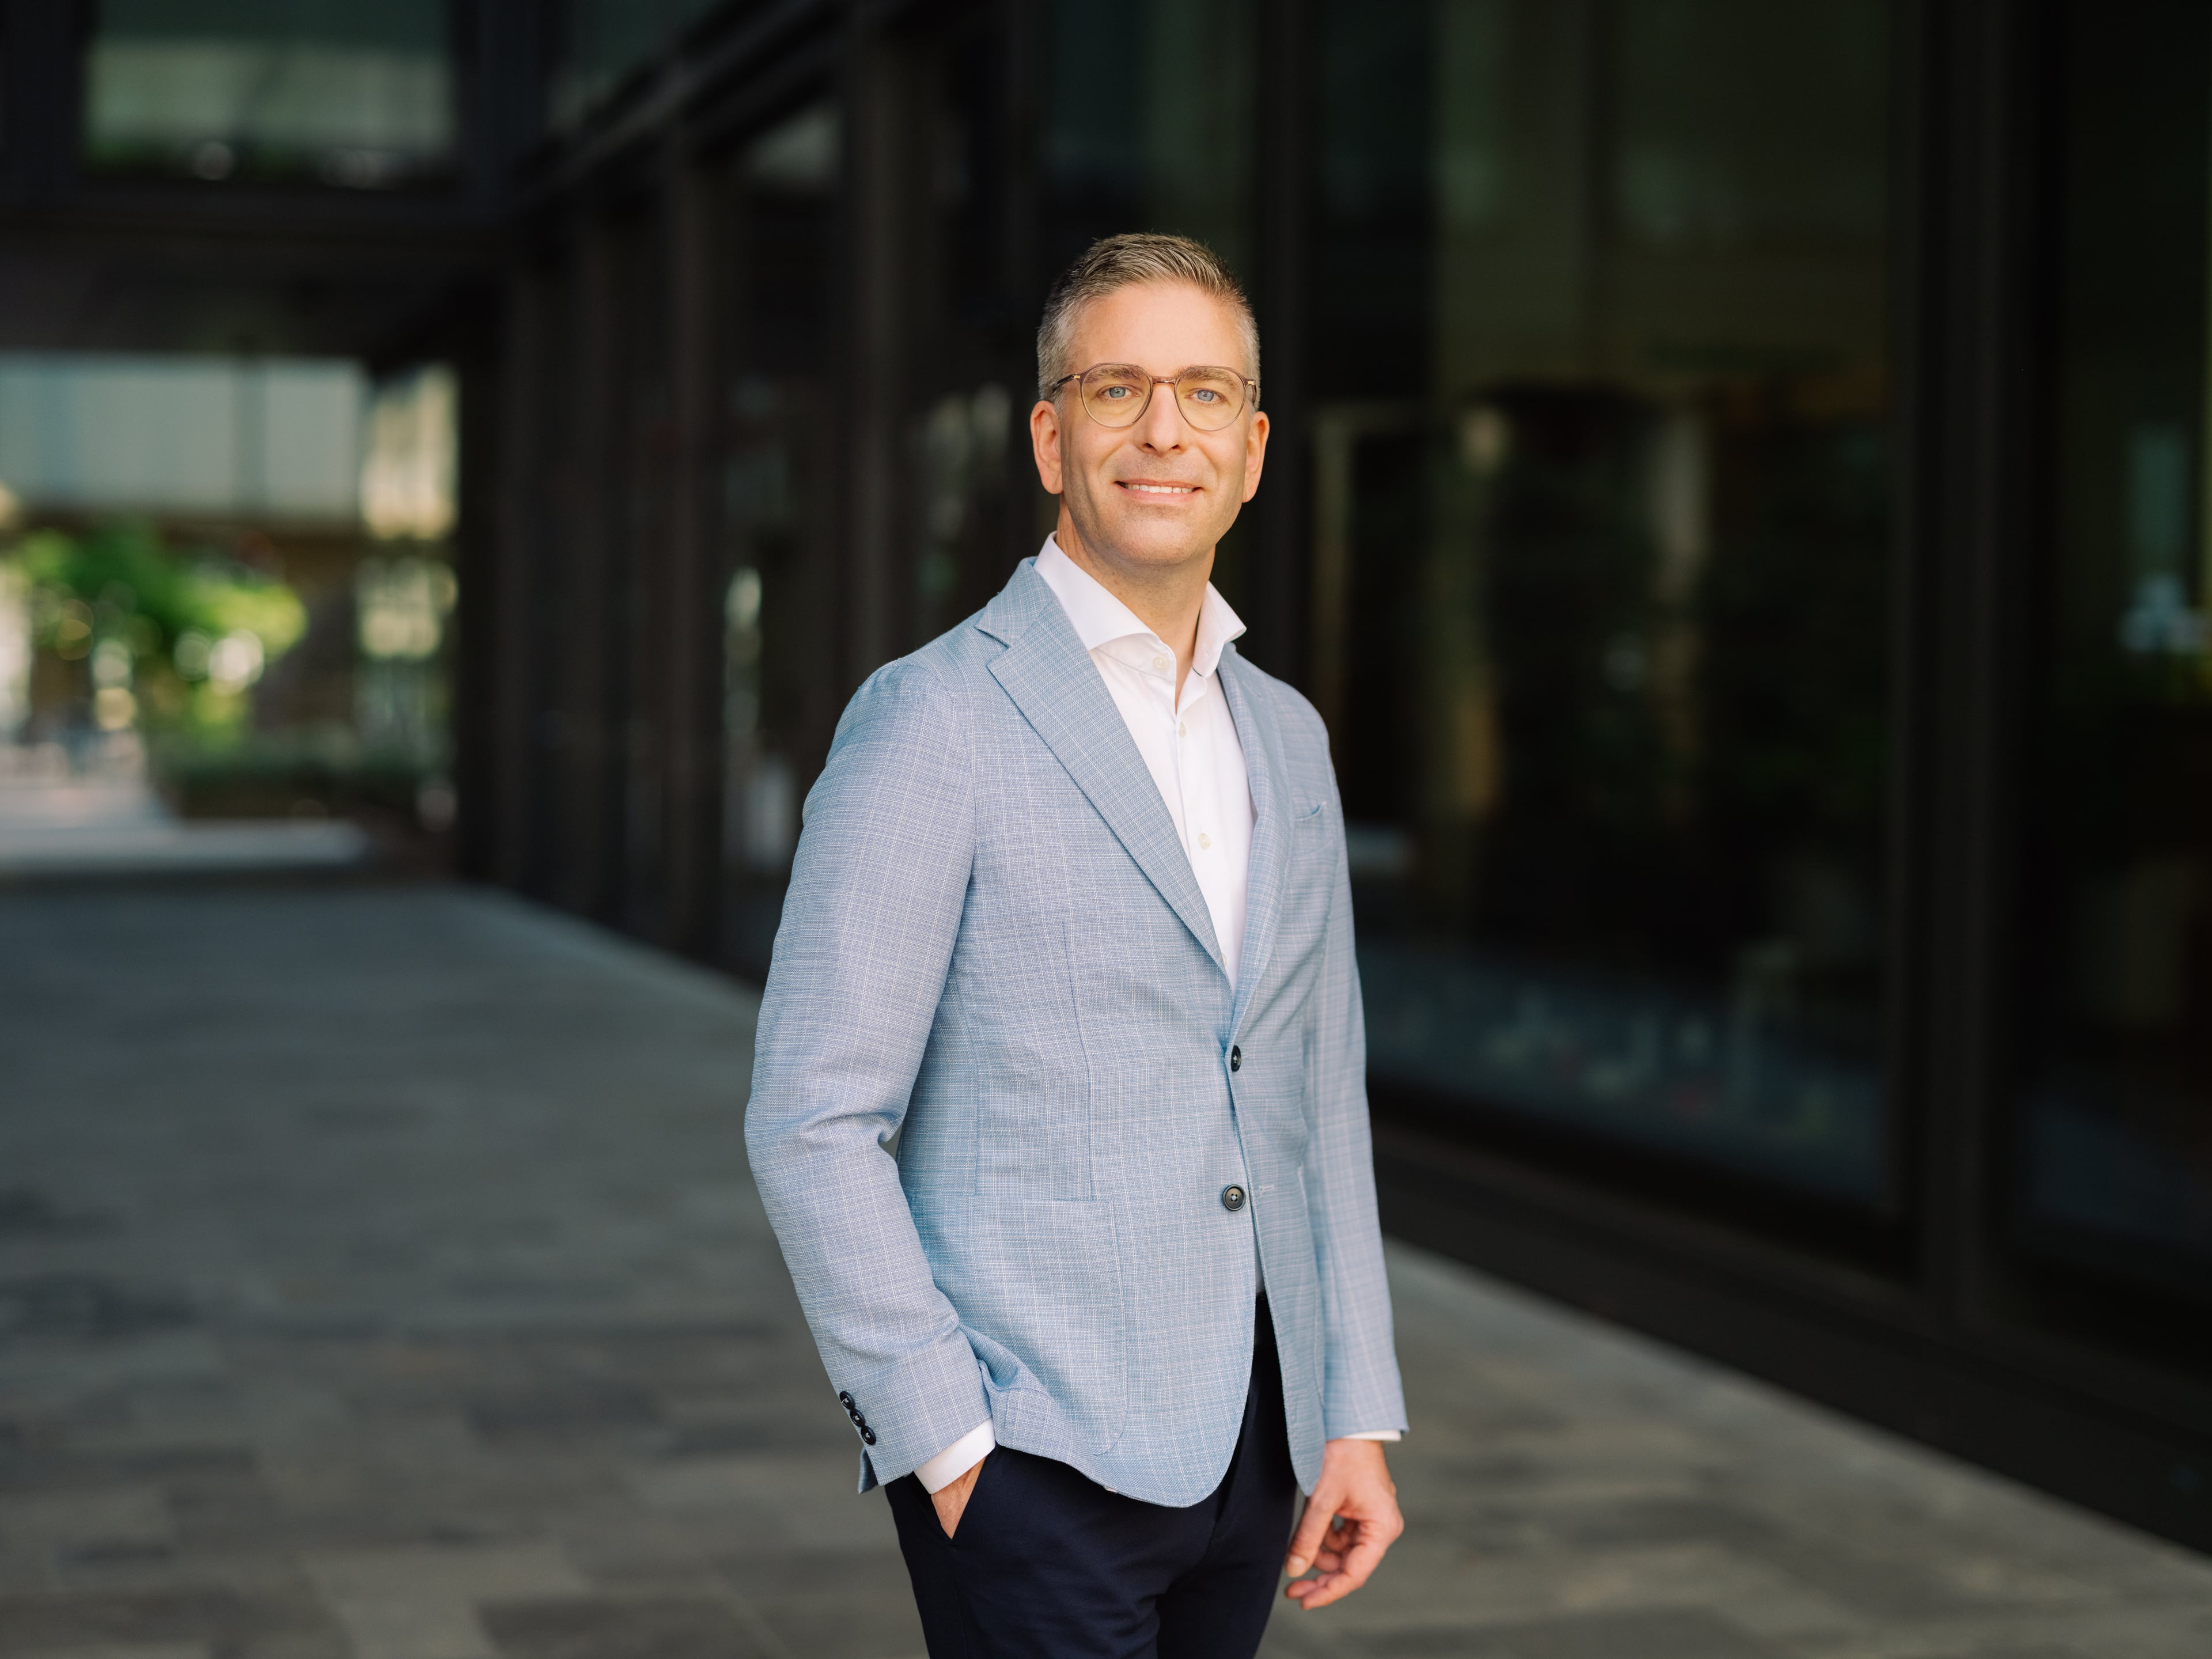
Unser Leiter Finanzplanung, Olivier Serex, gibt in unseren Radiospots konkrete Tipps und erklärt, worauf es bei der Vorbereitung ankommt.
- Interview 1: «Finanzen im Griff? So planen Sie Ihre finanzielle Zukunft sicher und entspannt.»
- Interview 2: «Reicht mein Geld? Wie Sie Unsicherheiten in der Pensionierungsplanung überwinden.»
- Interview 3: «Wünsche vor Zahlen: So starten Sie Ihre Pensionierungsplanung richtig.»
- Interview 4: «Rente, Kapital oder beides? Finden Sie die beste Lösung für Ihre Zukunft.»
- Interview 5: «Ein Plan fürs Leben: Wie Sie Ihre Pensionierung flexibel und sorgenfrei gestalten.»
Wenn aus vielen Fragen ein persönlicher Plan werden soll
Die bisherigen Informationen geben Ihnen eine erste Orientierung. Doch genau hier zeigt sich auch: Eine Pensionierung lässt sich nicht nach einem allgemeinen Rezept planen.
Ihre Situation ist individuell. Vielleicht besitzen Sie Wohneigentum, haben mehrere Vorsorgegefässe, möchten früher oder schrittweise in Pension gehen oder planen grössere Ausgaben nach der Pensionierung. Vielleicht möchten Sie vor allem wissen, ob Ihr Vermögen langfristig reicht.
Bei einer persönlichen Finanzplanung für die Pensionierung werden Ihre verschiedenen finanziellen Themen deshalb gemeinsam betrachtet.
Unterstützung, wenn Sie sie möchten
Olivier Serex, Leiter Finanzplanung bei der Migros Bank, und sein Team unterstützen Menschen dabei, ihre finanzielle Situation ganzheitlich zu betrachten und daraus einen individuellen Handlungsplan zu entwickeln.
In der ganzen Schweiz stehen Ihnen regionale Finanzplanerinnen und Finanzplaner zur Seite.
Lernen Sie uns unverbindlich kennen
Das erste Gespräch ist kostenlos. Dabei schauen wir gemeinsam auf Ihre Situation, Ihre Fragen und Ihre Wünsche und klären, welche Form der Unterstützung für Sie sinnvoll ist.
Vorteile kostenloses Erstgespräch
- man lernt sich kennen
- die individuelle Situation wird angeschaut
- es wird geklärt, ob die Finanzplanung sinnvoll ist
- es wird definiert, welchen Umfang die Planung benötigt
Fünf Schritte der Finanzplanung für die Pensionierung
1. Erstgespräch
In einem kostenlosen Erstgespräch klären wir gemeinsam Ihre Bedürfnisse und Ziele und definieren zusammen mögliche Varianten oder Szenarien.
2. Finanzanalyse
Der Finanzplaner bzw. die Finanzplanerin analysiert Ihre aktuelle Situation und prüft, wo es Spielraum für Verbesserungen gibt.
3. Präsentation
Wir präsentieren Ihnen unsere Lösungen und schlagen Ihnen konkrete Massnahmen vor – abgestimmt auf Ihre Bedürfnisse und Ziele.
4. Umsetzung
Die vereinbarten Schritte setzen wir gemeinsam um.
5. Betreuung
Auch nach der Umsetzung begleiten wir Sie weiter – mit persönlicher Betreuung auf Ihrem finanziellen Weg.
Varianten der Finanzplanung für die Pensionierung
Nicht jede Pensionierung ist gleich komplex. Deshalb bieten wir drei Ausprägungen der Finanzplanung an. Welche Variante für Sie sinnvoll ist, klären wir gemeinsam im kostenlosen Erstgespräch.
Bereit für den nächsten Schritt?
Sie müssen heute noch nicht alle Antworten kennen. Wichtig ist, dass Sie sich rechtzeitig mit Ihrer Pensionierung auseinandersetzen. Wenn viele Fragen zusammenkommen, kann eine persönliche Finanzplanung helfen, Zusammenhänge zu erkennen, Möglichkeiten zu vergleichen und Entscheidungen mit mehr Sicherheit zu treffen.
Noch mehr Wissen in der neuen Studie zur Finanzkompetenz und im Ratgeber
Pensionierung, Vorsorge, Steuern oder Vermögensplanung: In unserem Ratgeber finden Sie weitere Informationen und praktische Tipps, die Sie bei Ihren Entscheidungen unterstützen.
Studie: Schweizer haben ihre Finanzen im Griff – aber bei der Vorsorge hapert es
Die Schweizer Bevölkerung verfügt über eine breite Finanzkompetenz und hat ihre Finanzen mehrheitlich im Griff. Schwieriger wird es, wenn es um die eigene Vorsorge geht: Je anspruchsvoller die Massnahme, desto eher wird sie aufgeschoben. Das zeigt der erstmals von der Migros Bank und gfs.bern durchgeführte «Monitor Finanzkompetenz».