Ihre Vorteile
Kostenlos
Sowohl Kontoführung als auch die Nutzung des E-Bankings sind kostenlos. Jährlicher Kontoabschluss mit Zinsausweis.
Flexibel
Bezüge sind kurzfristig möglich: Bis zu CHF 50’000 monatlich. So bleiben Sie flexibel.
Gesichert
Vermehren Sie Ihr Geld risikolos: bis CHF 100’000 pro Kunde gesetzlich abgesichert.
Das bietet Ihr Sparkonto
Sparkonto eröffnen und profitieren
- 0,05% Zins bis CHF 100’000
- Kostenlose Kontoführung* und E-Banking Nutzung
- Kostenlose Visa Debitkarte inklusive
- Bis zu CHF 50'000 monatlich beziehen
- Jederzeit Zugriff auf Ausgaben via E-Banking (Desktop und Mobile)
- Ihr Guthaben ist bis CHF 100’000 abgesichert
- Jährlicher Kontoabschluss mit Zinsausweis
* Kontoauszug und Buchungsanzeige sind online kostenlos. Kontoauszüge per Post kosten CHF 1.50 (je Auszug), Buchungsanzeige per Post CHF 1.00 (je Anzeige).
Zinsen, Gebühren und Konditionen
- Voraussetzung: Für Privatpersonen ab 25 Jahren. Für Personen unter 25 Jahren gibt es das Sparkonto Free25.
- Besonderheiten: Das Sparkonto wird nur in CHF geführt.
- Zinsen:
- Sparkonto: 0,05 % bis CHF 100'000
- Seniorensparkonto für Kunden ab 60 Jahre: 0,05 % bis CHF 100’000
- Die Zinsgutschrift erfolgt einmal jährlich, jeweils per 31. Dezember.
- Gebühren & Konditionen: Kostenlose Kontoführung. Kontoauszug und Buchungsanzeige sind online kostenlos.
Weitere Preis- und Produktinformationen
FAQ
Das Wichtigste zum Sparkonto
Wieviel Geld ist auf einem Sparkonto sinnvoll?
Rücklagen für ca. 6 Monate
Ein Sparkonto dient in erster Linie als Notgroschen und für kurzfristige finanzielle Ziele. Es wird empfohlen, ungefähr einen halben Jahreslohn auf einem Sparkonto zu halten. Dieser Betrag bietet eine solide finanzielle Reserve für unvorhergesehene Ausgaben, wie Reparaturen oder medizinische Notfälle. Wichtig ist, dass das Geld jederzeit verfügbar ist, um in Krisensituationen schnell reagieren zu können.
Persönliche finanzielle Situation
Die genaue Höhe des Betrags hängt von Ihrer individuellen Lebenssituation ab. Faktoren wie monatliche Fixkosten, Familiengrösse und berufliche Sicherheit spielen eine wichtige Rolle. Wer beispielsweise selbstständig ist oder unregelmässige Einkünfte hat, sollte eher einen höheren Betrag auf dem Sparkonto halten.
Inflation und die Grenzen des Sparkontos
Ein Sparkonto bietet zwar Sicherheit, jedoch sind die Zinsen oft zu niedrig, um die Inflation ausgleichen zu können. Daher ist es sinnvoll, auch einen Betrag in Anlagen sowie in die Vorsorge zu investieren.
Vorsorge und langfristige Ziele
Für die Altersvorsorge und den langfristigen Vermögensaufbau reicht ein Sparkonto nicht aus. Hierfür sind andere Lösungen wie ein 3a-Konto oder Investitionen in Wertschriften besser geeignet. Mit einem 3a-Konto können Sie steuerlich begünstigt für Ihre Zukunft sparen.
Geld anlegen für bessere Renditen
Um Ihr Geld langfristig zu vermehren, sollten Sie einen Teil Ihrer Ersparnisse in Anlagen wie, Aktien oder Fonds investieren. Diese bieten meist höhere Renditechancen, sind jedoch mit gewissen Risiken verbunden. Eine ausgewogene Anlagestrategie, die zu Ihrem Risikoprofil passt, kann Ihnen helfen, Ihre finanziellen Ziele zu erreichen. Entdecken Sie unsere Anlagelösungen oder lassen Sie sich von unseren Expertinnen und Experten unverbindlich beraten.
Wie eröffne ich ein Sparkonto?
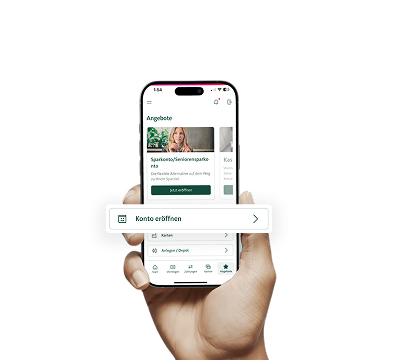
Wenn Sie bereits Kunde oder Kundin sind, können Sie Ihr Sparkonto bequem über das E-Banking beantragen. Wenn Sie noch kein Konto bei der Migros Bank haben oder kein E-Banking besitzen, können Sie entscheiden, wie sie Ihr Konto eröffnen möchten: Online via Desktop oder Mobile oder in einer von 70 Niederlassungen schweizweit.
Wie kann ich ein Konto für zwei Personen eröffnen?
Ein gemeinsames Konto für zwei Personen können Sie bei der Migros Bank online eröffnen oder auf Wunsch auch in einer Niederlassung Ihrer Wahl. Klicken Sie einfach auf den Button Konto eröffnen und bereits im ersten Schritt wählen Sie die Option für ein gemeinsames Konto.
Wie sicher ist mein Geld auf einem Sparkonto?
Mit einer Gesamtkapitalquote von über 20 Prozent gehört die Migros Bank zu den bestkapitalisierten Schweizer Retailbanken. Die Rating-Agentur Standard & Poor’s stuft das Rating der Migros Bank mit «A» ein und spricht von einer «sehr starken Kapital- und Ertragskraft». Dies ist Ausdruck davon, dass die Migros Bank traditionell eine zurückhaltende und in ihren Grundzügen ausgewogene Risikopolitik verfolgt, keine volatilen Geschäfte betreibt, über breit diversifizierte Kundeneinlagen verfügt und sich auf den Zielmarkt Schweiz fokussiert
Ihre Vorteile mit unseren digitalen Services
Videoberatung
Persönliche Finanzberatung bequem per Video
E-Banking
Alle Kontostände und Zahlungen im Blick behalten
Mobile Payment - schnell und sicher mobil zahlen
Jederzeit Konten und Karten verwalten
Alles im Griff – einfach per App: Verwalten Sie Ihre Finanzen: bezahlen, sparen und investieren – bequem von überall aus.
Die beliebteste Kombination unserer Kunden:
Sparkonto mit Privatkonto oder mit Bonus-Sparkonto
Privatkonto
In unserem Alltagsbanking-Paket erhalten Sie ein kostenloses Privatkonto mit Debit- und Kreditkarte (ohne Jahresgebühr) sowie Zugang zum E-Banking.
Ihre Vorteile
Privatkonto + Sparkonto eröffnen
- Mit der Debitkarte zahlen Sie bargeldlos und gebührenfrei – online und in Geschäften
- Kostenlose Bargeld-Bezüge an über 1’700 Standorten
- Mobile Payment (Apple Pay, Google Pay usw.)
Anlagesparkonto
Wollen Sie Ihr Guthaben langfristig sicher auf die Seite legen? Dann ist ein Anlagesparkonto bei der Migros Bank die richtige Wahl.
Ihre Vorteile
Konto eröffnen
- Attraktive Verzinsung
- Kostenlose Nutzung E-Banking
- Visa Debit Hauptkarte in CHF ohne Jahresgebühr