Vorsorgekonto 3a
Jedes Jahr Steuern sparen, sicher Vermögen aufbauen – und mit etwas Glück den 3a-Maximalbetrag für bis zu drei Jahre gewinnen. Eröffnen Sie jetzt Ihr Vorsorgekonto 3a bequem online. Mit Ihrer ersten Einzahlung nehmen Sie automatisch am Wettbewerb teil.
Bis 15.12.2026: Gewinnchance sichern mit dem Vorsorgekonto 3a
Warum lohnt sich ein 3a Konto?
Jedes Jahr Steuern sparen
Ihre Einzahlungen auf Ihr Vorsorgekonto 3a können Sie vom steuerbaren Einkommen abziehen – jedes Jahr! Der Maximalbetrag für 2026 beträgt CHF 7258.
Je nach Einkommen und Wohnkanton können Sie so im Durchschnitt ungefähr CHF 1250 jährlich sparen.
Vorsorgelücke schliessen
Mit der Säule 3a können Sie Ihren Lebensstandard im Alter sichern. Da die 1. und 2. Säule oft nur rund 60% Ihres bisherigen Einkommens abdecken, hilft die Säule 3a, diese Lücke zu schliessen.
Wenn Sie z.B. 20 Jahre lang einzahlen, können Sie ein Vermögen von bis zu CHF 147'100 aufbauen und vom jährlichen Zins sowie Zinseszins profitieren.
Wohntraum erfüllen
Mit der Säule 3a sparen Sie clever und gesetzlich geschützt, um sich später ein Eigenheim leisten zu können. Sobald Ihr Wohntraum in greifbare Nähe rückt, können Sie das Kapital auf dem Vorsorgekonto 3a beziehen.
Für das Eigenheim können Sie Ihr 3a Konto auch verpfänden und durch regelmässige Einzahlungen Ihre Amortisationspflicht reduzieren.
Weg in die Unabhängigkeit
Wenn Sie sich selbstständig machen möchten, können Sie Ihr angespartes Säule-3a-Guthaben vorzeitig beziehen. Dieses Kapital kann Ihnen helfen, die Anfangsphase Ihrer Selbstständigkeit zu finanzieren, z.B. für Investitionen oder zur Überbrückung von finanziellen Engpässen. So bietet das Vorsorgekonto 3a nicht nur eine Absicherung fürs Alter, sondern auch eine wertvolle Starthilfe für Ihre berufliche Unabhängigkeit.
Auswandern
Wenn Sie die Schweiz verlassen und auswandern, können Sie Ihr angespartes Kapital auf dem Säule 3a Konto vorzeitig beziehen. Das Geld kann Ihnen helfen, den Neustart im Ausland zu finanzieren.
Das bietet Ihr Vorsorgekonto 3a
3a Konto eröffnen und profitieren
- 0,20% Zins
- Jährlich Steuern sparen. Berechnen Sie Ihren eigenen Steuervorteil.
- Kostenlose Kontoführung und Kontoauszüge
- Für Privatpersonen ab 18 Jahren mit AHV-pflichtigem Erwerbseinkommen und Wohnsitz in der Schweiz.
- Das Kapital kann frühestens 5 Jahre vor dem gesetzlichen Referenzalter bezogen werden.
- Kapitalbezug ist in folgenden Fällen kurzfristig möglich: Wohneigentum, Einkauf in Pensionskasse, Selbstständigkeit, Wechsel der Vorsorgestiftung, Invalidität oder Auswanderung.
Zinsen, Gebühren und Konditionen
- Voraussetzung: Für Privatpersonen ab 18 Jahren mit AHV-pflichtigem Erwerbseinkommen und Wohnsitz in der Schweiz.
- Zinsen: 0,20% beim Vorsorgekonto 3a
- Gebühren & Konditionen: Kostenlose Kontoeröffnung und -saldierung, Kontoführung sowie Kontoauszüge
Weitere Preis- und Produktinformationen
- Das Wichtigste auf zwei Seiten
- Vorsorgefonds - Das Wichtigste auf zwei Seiten
- Reglement der Vorsorgestiftung (3a)
- 3. Säule: Kapitalauszahlung ab Alter 60
- 3. Säule: Vorbezug für Wohneigentum
- 3. Säule: Formular Übertrag an andere Vorsorgeeinrichtung
- Detaillierte Preisinformationen
- Datenschutzerklärung der Vorsorgestiftung der Migros Bank
So holen Sie das Beste aus Ihrer Säule 3a heraus
- Aufgrund des Zinseszinses lohnen sich Einzahlungen in die Säule 3a zu Jahresbeginn.
- Verpassen Sie keine Steuerersparnis: Mit einem Dauerauftrag erfolgen Ihre Zahlungen automatisch, pünktlich und ohne dass Sie daran denken müssen.
- Seit 2025 können Sie Nachzahlungen in die Säule 3a tätigen – so wächst Ihr Kapital noch schneller.
- Beim Bezug können Sie bis zu CHF 10'000 Steuern einsparen (abhängig von Wohnkanton und Progression), wenn Sie mehrere 3a Konten besitzen und den Bezug zeitlich staffeln. Hier können Sie ein weiteres 3a Konto eröffnen.
- Um zusätzliche Kapitalerträge zu erzielen, kann das Vorsorgeguthaben ganz oder teilweise in Migros Bank Fonds investiert werden. Falls Sie Ihr 3a Kapital investieren, profitieren Sie von kostenlosem Kauf und Verkauf von Migros Bank Vorsorgefonds.
Säule 3a Rechner
FAQ
Das Wichtigste zur Säule 3a
Wie hoch ist der maximale Betrag der Säule 3a im Jahr 2026?
Im Jahr 2026 beträgt der maximale einzahlbare Betrag in ein Säule 3a Konto für Personen mit Pensionskasse CHF 7258. Für Personen ohne Pensionskasse liegt der Maximalbetrag bei 20% des jährlichen Erwerbseinkommens, jedoch höchstens bei CHF 36'288.
Was passiert, wenn man zu viel in die Säule 3a einzahlt?
Wenn Sie mehr als den maximal zulässigen Betrag in Ihr Säule 3a Konto einzahlen, wird die Zahlung zurückgewiesen.
Wie viel Geld sollte man in der 3. Säule haben?
Es gibt keine gesetzliche Obergrenze für das Guthaben auf einem Säule 3a Konto. Allerdings sollten Sie beachten, dass bei der Auszahlung des Vorsorgeguthabens Steuern anfallen. Es kann daher sinnvoll sein, mehrere Säule 3a Konten zu eröffnen, um die Steuerlast bei der Auszahlung zu optimieren.
Wann kann ich die Säule 3a beziehen?
Das Guthaben auf Ihrem Vorsorgekonto 3a kann frühestens fünf Jahre vor dem ordentlichen AHV-Rentenalter bezogen werden (aktuell 64 Jahre für Frauen und 65 Jahre für Männer). Ein vorzeitiger Bezug ist in bestimmten Fällen möglich, z. B. beim Kauf von Wohneigentum, bei der Aufnahme einer selbständigen Erwerbstätigkeit oder bei einer definitiven Auswanderung.
Ab welchem Alter sollte man in die Säule 3a einzahlen?
Sie müssen mindestens 18 Jahre alt sein, um in ein Vorsorgekonto 3a einzuzahlen. Sobald Sie ein AHV-pflichtiges Einkommen erzielen, können Sie mit Einzahlungen beginnen. Je früher Sie starten, desto mehr profitieren Sie vom Zinseszinseffekt und den steuerlichen Vorteilen.
Wie viele 3a Konten sollte man haben?
Es wird empfohlen, mehrere Säule 3a Konten zu eröffnen, um die Steuerbelastung bei der Auszahlung zu optimieren. So können Sie die Auszahlung über mehrere Jahre staffeln und von den gestaffelten Steuersätzen profitieren. Als Faustregel gilt: Übersteigt das Kapital CHF 50’000, dann sollte ein weiteres 3a Konto eröffnet werden.
Kann ich meine Säule 3a bei einer Auswanderung auszahlen lassen?
Ja, bei einer definitiven Auswanderung aus der Schweiz können Sie Ihr 3a Konto auflösen und das Guthaben beziehen. Beachten Sie jedoch, dass in diesem Fall eine Quellensteuer auf den Auszahlungsbetrag erhoben wird.
Wie viel Zins hat das Vorsorgekonto der Säule 3a?
Bei der Migros Bank liegt der Zinssatz für das Säule 3a Konto aktuell bei 0,20%. Höhere Ertragschancen bietet jedoch der Vorsorgefonds der Migros Bank, bei dem Sie Ihr 3a Kapital ganz oder teilweise investieren.
Wie wird die Auszahlung der Säule 3a besteuert?
Die Auszahlung des Säule 3a Guthabens wird zu einem reduzierten Steuersatz besteuert, der je nach Kanton unterschiedlich ist. Die Steuer wird separat vom übrigen Einkommen berechnet und ist progressiv, d.h., sie steigt mit der Höhe des bezogenen Betrags.
Kann man die Säule 3a vorzeitig kündigen?
Ja, eine vorzeitige Kündigung des 3a Kontos ist in bestimmten Fällen möglich, z.B. bei Erwerb von Wohneigentum, Aufnahme einer selbständigen Tätigkeit, Auswanderung oder bei Invalidität. In solchen Fällen wird das Guthaben jedoch ebenfalls besteuert.
Ihre Vorteile mit unseren digitalen Services
Videoberatung
Persönliche Finanzberatung bequem per Video
E-Banking
3a Kapital und Depot im Überblick
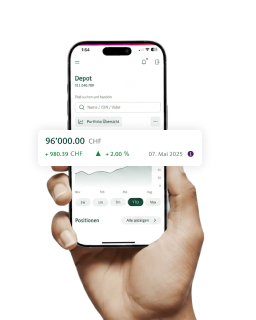
Behalten Sie Ihre Portfolio Performance jederzeit im Blick
Steuernachweis jederzeit herunterladen
Alles im Griff – einfach per App: Verwalten Sie Ihre Finanzen: bezahlen, sparen und investieren – bequem von überall aus.
Das könnte Sie ebenfalls interessieren
Vorsorgefonds
Vorsorgeguthaben in 3a und Freizügigkeit können auch in Vorsorgefonds investiert werden. So erhöhen Sie Ihre Ertragschancen.
Ihre Vorteile
Weitere Vorteile entdecken
- Ihr Vermögen wird von Anlagespezialisten überwacht und verwaltet.
- Kauf, Verwahrung und Verkauf sind kostenlos.
- Langfristig Renditechancen erhöhen
Digitale Vorsorge MiFuturo
Mit der digitalen Vorsorge MiFuturo investieren Sie Ihr Vorsorgevermögen einfach und nachhaltig. Sie haben die Wahl aus vier nachhaltigen Vorsorgefonds – geeignet für jedes Bedürfnis.
Ihre Vorteile
MiFuturo eröffnen
- Digital eröffnet
- Jederzeit für Sie da
- Nachhaltig angelegt