«Una banca a dimensione umana, anche grazie alla tecnologia»
Oggi i clienti si aspettano di poter svolgere le loro operazioni bancarie in modo rapido, semplice e digitale in qualsiasi momento. Allo stesso tempo attribuiscono grande importanza a una consulenza finanziaria personalizzata e competente. Manuel Kunzelmann, CEO della Banca Migros, spiega come è possibile creare con successo un equilibrio tra tecnologia all’avanguardia e vicinanza umana.

Massima flessibilità nelle operazioni bancarie: che cosa significa questa esigenza dei clienti per la relazione tra cliente e banca?
La digitalizzazione ha cambiato radicalmente il settore bancario: oggi è possibile gestire le operazioni bancarie in qualsiasi momento e da qualsiasi luogo in modo veloce, comodo e semplice. Non c’è da stupirsi, quindi, che il banking sia ormai parte integrante della nostra vita quotidiana. Stando a uno studio della Scuola universitaria professionale di Lucerna, in Svizzera i clienti interagiscono con la loro banca in media tre volte alla settimana, in genere tramite l’e-banking. Anche presso la Banca Migros l’offerta digitale gode di grande popolarità: il nostro e-banking per computer e smartphone è diventato ormai la nostra maggiore succursale. Nei giorni di punta vi accedono fino a 320 000 clienti, il che corrisponde a più di otte volte la capienza del Parco San Giacomo (St. Jakob-Park) di Basilea, il più grande stadio di calcio della Svizzera. L’elevato grado di soddisfazione nei confronti della nostra app e-banking si riflette anche nelle ottime valutazioni degli utenti: le 4,5 stelle su 5 nell’App Store di Apple e nel Google Play Store dimostrano che rispondiamo con successo alle esigenze della nostra clientela.
L’e-banking della Banca Migros è stato messo in evidenza in un altro studio della Scuola universitaria professionale di Lucerna, che ogni anno esamina il grado di digitalizzazione delle banche. Nella classifica generale, nel 2025 la Banca Migros ha conquistato per la terza volta consecutiva un posto sul podio tra le banche retail svizzere più digitali. Se si considerano solo le funzionalità dell’e-banking e del sito web, la Banca Migros si colloca addirittura al 1° posto. Questo la sprona?
Il riconoscimento ci ha naturalmente riempito di gioia e ci motiva a mantenere la nostra posizione di leadership e a continuare a sviluppare il nostro e-banking. Oggi i clienti delle banche svizzere utilizzano l’e-banking principalmente per consultare informazioni ed eseguire transazioni. Allo stesso tempo, il nostro e-banking offre già oggi la possibilità di stipulare online una vasta gamma di prodotti relativi a pagamenti, risparmio, investimenti e finanziamenti, fungendo per così dire da succursale digitale.
La Banca Migros punta quindi completamente sul self-service?
Il self-service digitale offre una soluzione pratica e semplice, in particolare per la stipula di prodotti standardizzati come un conto di risparmio, un piano di risparmio, un fondo d’investimento o una carta di credito. Un highlight particolare è la nostra carta di credito Cumulus, introdotta nel 2022; praticamente è stata la prima carta di credito in Svizzera per cui la richiesta online viene verificata in tempo reale. È quindi possibile richiederla nel giro di pochi minuti e utilizzarla direttamente online.
Tuttavia, indipendentemente dal fatto che si tratti di una carta di credito, di un conto o di un altro prodotto, se i clienti necessitano di assistenza per la stipulazione possono passare in qualsiasi momento senza soluzione di continuità dal self-service digitale ai nostri canali orientati alla consulenza, sia per telefono che tramite videoconsulenza. La videoconsulenza, in particolare, riscuote grande successo: con circa 15 000 colloqui all’anno non è solo un servizio molto richiesto, ma anche un elemento centrale del nostro sistema di distribuzione.
Quale ruolo svolgono le vostre succursali accanto al self-service digitale e ai canali diretti? Il settore bancario è paragonabile a quello dei beni di consumo, dove i punti vendita fissi fungono sempre più solo da flagship store?
No, questo paragone non è direttamente applicabile al settore bancario. La succursale è molto più di una semplice sede fisica: è un luogo centrale di incontro e di consulenza personalizzata. Soprattutto quando si tratta di decisioni fondamentali come l’accensione della prima ipoteca o la pianificazione della previdenza per la vecchiaia, anche la clientela affine al digitale attribuisce grande importanza allo scambio personale. In questi casi, è prioritario il colloquio interpersonale, in cui l’esperienza, l’empatia e la competenza professionale sono fattori decisivi. Per una banca universale come la Banca Migros, che copre un’ampia gamma di esigenze finanziarie, è quindi di fondamentale importanza trovare un legame equilibrato tra tecnologia moderna e consulenza individuale.
Quindi, riassumendo, possiamo dire: il self-service digitale e i canali diretti per le transazioni, la succursale per le consulenze?
Una scelta semplice tra una soluzione o l’altra non soddisfa le molteplici esigenze dei nostri clienti, poiché non esiste «il cliente tipo» o «la cliente tipo», bensì si sviluppano piuttosto segmenti sempre più diversificati di clientela con preferenze individuali in merito all’utilizzo dei diversi canali di vendita. Per questo diamo alla nostra clientela la libertà di decidere autonomamente come e attraverso quale canale effettuare le proprie operazioni bancarie o contattarci.
In questa interazione tra i canali, le nostre succursali hanno un ruolo centrale: non sono solo un luogo in cui nascono nuove relazioni con i clienti, ma rappresentano anche un fattore importante per mantenere e approfondire le relazioni esistenti. Proprio nelle relazioni bancarie di lunga durata, la fiducia personale e le esperienze interpersonali positive giocano un ruolo decisivo: valori che sono particolarmente evidenti nelle nostre succursali.
Molti clienti si recano nelle succursali non solo per le consulenze, ma anche per domande relative alle transazioni.
Con il nostro nuovo modello di succursali facciamo in modo che i nostri clienti si sentano sempre assistiti al meglio. Un welcome manager, paragonabile a un concierge nella hall di un hotel, li riceve personalmente, chiarisce la loro richiesta e li indirizza alla persona di riferimento giusta. In caso di domande sull’e-banking o su singoli pagamenti è possibile, ad esempio, collegarsi via video con i nostri esperti del Centro clienti premendo un pulsante.
A breve sarà inoltre possibile creare un login monouso direttamente nella succursale per i clienti che non dispongono di un accesso all’e-banking. Così questi possono usufruire in loco delle offerte digitali self-service – all’occorrenza con l’aiuto di un o una consulente. Che si tratti di self-service, videoconsulenza o consulenza personale, le nostre succursali offrono tutti i canali per rispondere in modo rapido, semplice e individuale alle esigenze della clientela.
D’altra parte, ci sono clienti che non vengono in succursale, ma che sarebbe auspicabile incontrare per fornire loro una consulenza. Cosa fate voi in questo senso?
La vita riserva sempre nuove situazioni che richiedono una consulenza finanziaria personalizzata, ad esempio quando si mette su famiglia, si acquista una casa o si pianifica il pensionamento. È proprio qui che entriamo in gioco con la nostra consulenza a 360° per offrire alla nostra clientela un autentico valore aggiunto. Per noi è molto importante raggiungerli al momento giusto con informazioni rilevanti e offrire loro soluzioni adeguate. Ad esempio, invitiamo i clienti a partecipare a incontri con specialisti o a colloqui di consulenza personali presso le nostre succursali. Per tutti coloro che desiderano una maggiore flessibilità, offriamo anche la possibilità di partecipare agli eventi comodamente tramite video o di usufruire di una consulenza.
Succursali, canali diretti, self-service digitale: come mantenete una visione d’insieme nei diversi punti di interazione con i clienti?
Infatti registriamo un numero impressionante di interazioni con i clienti: ogni mese nelle nostre succursali riceviamo circa 10 000 clienti, il nostro Centro clienti risponde a 70 000 chiamate, sul nostro sito web registriamo 160 000 visitatori e all’e-banking accedono oltre 5 milioni di persone. E questo senza contare i numerosi moduli, le e-mail e le altre richieste per iscritto che riceviamo quotidianamente. Per far fronte in modo efficiente a tutte queste interazioni ci avvaliamo dell’intelligenza artificiale. Questa ci aiuta a classificare a livello centrale le richieste dei clienti, a elaborarle in anticipo e anche a registrare rapidamente le richieste non strutturate come le e-mail o i messaggi inviati tramite l’e-banking.
E quali vantaggi offre questa tecnologia ai vostri clienti?
I clienti ne beneficiano con tempi di elaborazione più brevi e risposte più rapide alle loro richieste. Allo stesso tempo, alleggeriamo il carico di lavoro dei nostri consulenti, che così possono concentrarsi ancora di più sulla consulenza personale. E questo, a sua volta, va a vantaggio soprattutto dei nostri clienti: in un mondo segnato da cambiamenti geopolitici, economici, demografici e tecnologici, una consulenza finanziaria a 360° assume un’importanza sempre maggiore.
Ma non c’è il rischio che la tecnologia sostituisca la consulenza?
Per noi la tecnologia non è un’alternativa alla consulenza personale, ma un prezioso complemento. Ad esempio, al di fuori dei nostri orari di servizio telefonico impieghiamo un voicebot e sul nostro sito web è possibile interagire con un chatbot. Allo stesso tempo, la tecnologia supporta il contatto personale, ad esempio attraverso sistemi esperti. Il nostro obiettivo è chiaro: continuiamo a essere la banca a dimensione umana, anche grazie al supporto fornito dalle soluzioni digitali. Questa sinergia si riflette nella qualità della nostra consulenza, che di recente è stata premiata. All’«hypt Award – Banking 2025» la Banca Migros si è aggiudicata il primo posto tra le grandi banche svizzere sulla base delle valutazioni medie di Google relative alle proprie sedi.
Come sarà il futuro del settore bancario?
Il futuro del banking non risiede solo nella tecnologia, ma soprattutto nel suo impiego intelligente che consente di fornire alle persone un supporto ottimale. È decisiva l’interazione sinergica tra uomo e tecnologia: mentre le soluzioni digitali semplificano la vita di tutti i giorni e rendono più efficienti le attività di routine, il contatto personale rimane imprescindibile, soprattutto nei momenti decisivi che richiedono fiducia, empatia e una consulenza individuale. Creiamo così un equilibrio che unisce il meglio dei due mondi e offre alla nostra clientela un autentico valore aggiunto.
(Questo articolo è apparso l'11 marzo 2026 su «Finanz und Wirtschaft», nell'inserto «Tech Innovation» di OPINOMIC.)
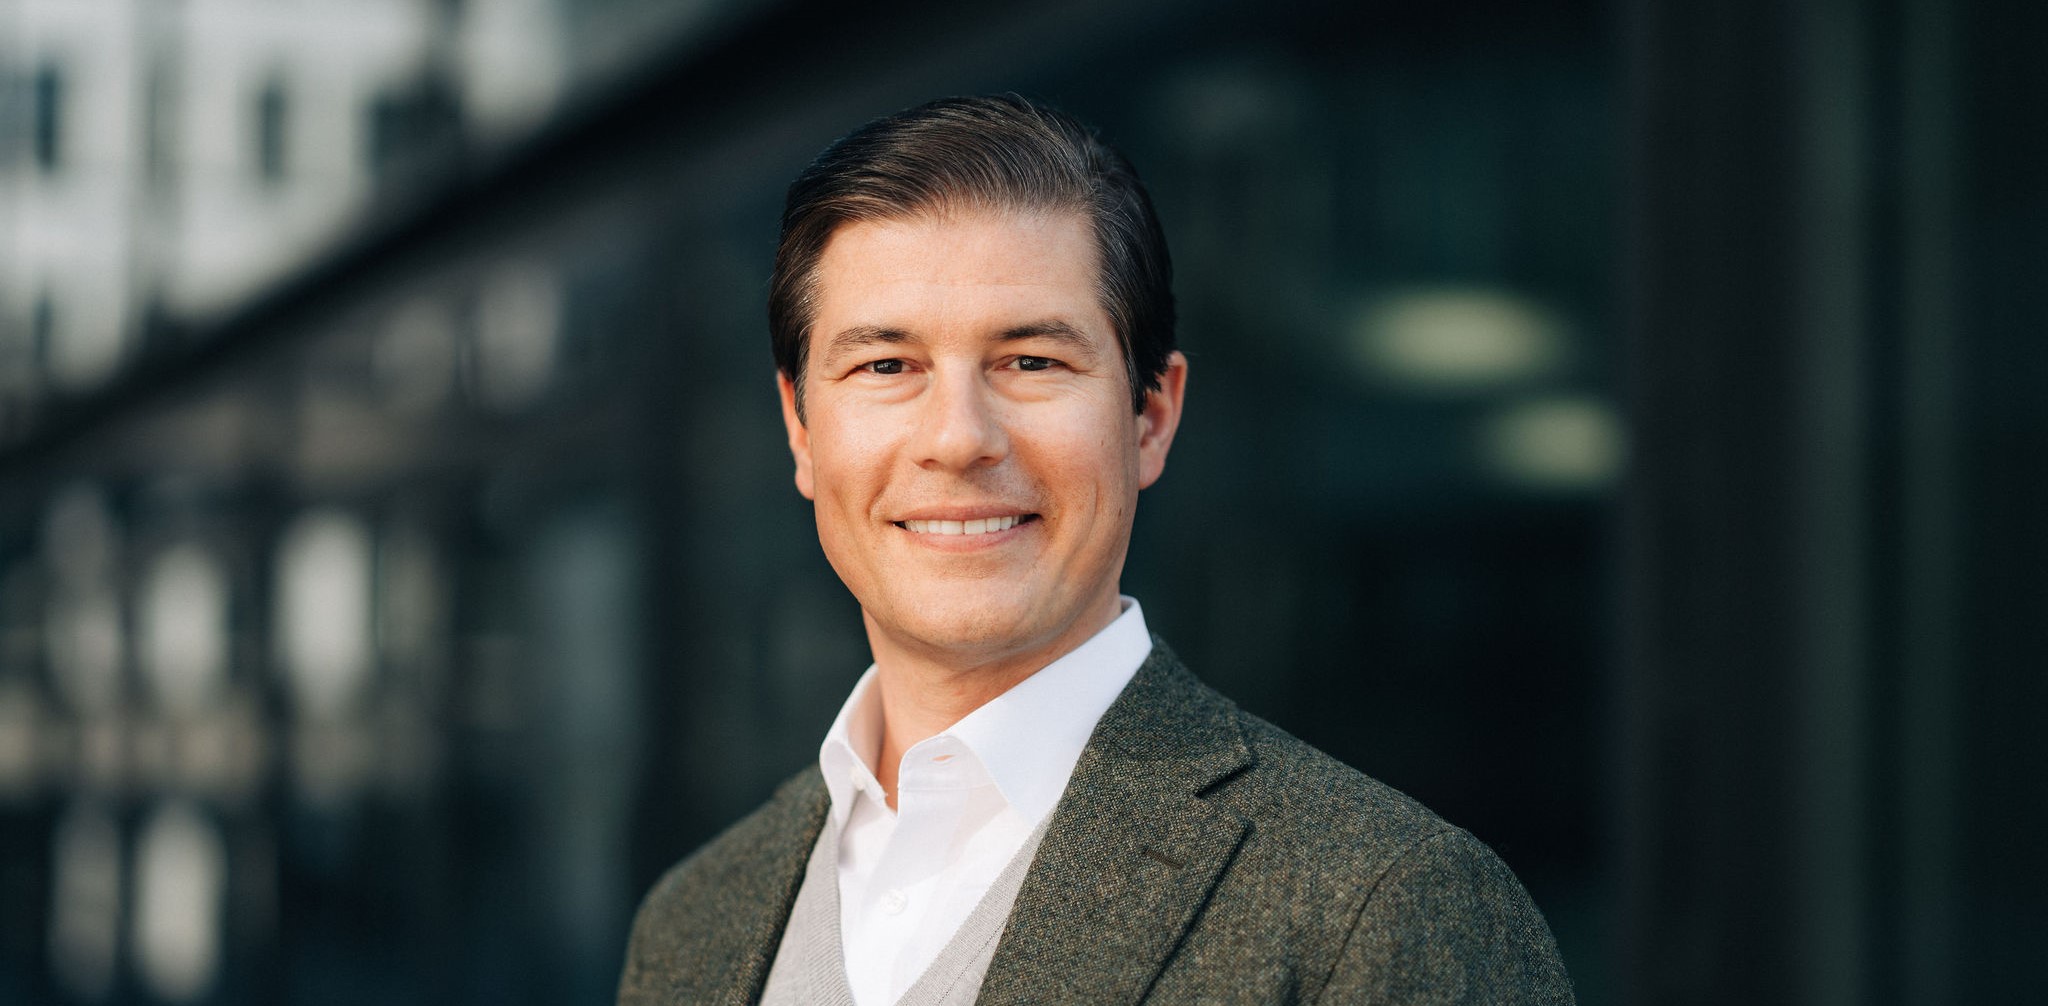
Manuel Kunzelmann
Manuel Kunzelmann è CEO della Banca Migros dal 1° maggio 2020. In precedenza, dal 2009, ha ricoperto diverse funzioni dirigenziali presso la Banca cantonale di Basilea Campagna, da ultimo come membro della Direzione generale e responsabile della divisione Strategia e mercati. Prima ancora ha lavorato per dieci anni per UBS ricoprendo diverse funzioni dirigenziali. Oltre a essere CEO della Banca Migros, Manuel Kunzelmann è membro del Consiglio di amministrazione della società di servizi di pagamento Viseca Payment Services e membro del Comitato direttivo dell’organizzazione del settore bancario Coordinamento delle banche domestiche (CBD). Da aprile 2021 Manuel Kunzelmann è inoltre presidente del Comitato direttivo dell’associazione CYP: il centro di competenza per la formazione tecnica bancaria svolge un ruolo importante nell’apprendistato commerciale.
Avete domande sui vostri investimenti? Insieme ottimizziamo le vostre finanze
Sfruttate le opportunità offerte dai mercati finanziari. Lasciate che sia il vostro denaro a lavorare per voi e raggiungete più rapidamente i vostri obiettivi finanziari. Il nostro team di esperti in investimenti è a vostra disposizione per trovare insieme a voi le soluzioni migliori alle vostre esigenze.
Avvertenze legali
Le informazioni contenute nella presente pubblicazione della Banca Migros SA si limitano a scopi pubblicitari e informativi ai sensi dell’art. 68 della Legge sui servizi finanziari. Non sono il risultato di un’analisi finanziaria (indipendente). Le informazioni ivi contenute non costituiscono né un invito né un’offerta né una raccomandazione ad acquistare o vendere strumenti di investimento o a effettuare determinate transazioni o a concludere qualsiasi altro atto legale, bensì hanno carattere unicamente descrittivo e informativo. Le informazioni non costituiscono né un annuncio di quotazione né un foglio informativo di base né un opuscolo. In particolare, non costituiscono alcuna raccomandazione personale o consulenza in investimenti. Le informazioni non tengono conto né degli obiettivi d’investimento né del portafoglio esistente né della propensione al rischio né della capacità di rischio né della situazione finanziaria né di altre esigenze particolari del destinatario o della destinataria. La/Il destinataria/o è espressamente invitata/o a prendere le proprie eventuali decisioni d’investimento basandosi su indagini individuali, compreso lo studio dei fogli informativi di base e dei prospetti giuridicamente vincolanti, o sulle informazioni ottenute nell’ambito di una consulenza in investimenti. La documentazione giuridicamente vincolante dei prodotti, se richiesta e fornita dall’emittente, è consultabile sulla pagina web bancamigros.ch/fib-it. Il contenuto di questa pubblicazione potrebbe essere stato interamente o parzialmente creato con l’aiuto dell’intelligenza artificiale. Nell’impiego dell’intelligenza artificiale, la Banca Migros SA utilizza tecnologie selezionate e non pubblica contenuti generati meccanicamente senza verifica umana. Indipendentemente dal fatto che le presenti informazioni siano state create con o senza l’aiuto dell’intelligenza artificiale, la Banca Migros SA non fornisce alcuna garanzia in merito alla loro esattezza o completezza e declina qualsivoglia responsabilità per eventuali perdite o danni di qualsiasi natura che potrebbero derivare dalle presenti informazioni. Le informazioni qui riportate rappresentano esclusivamente un’istantanea della situazione al momento della stampa; non sono previsti aggiornamenti automatici regolari.