«Wir bleiben die menschliche Bank – auch wegen der Technologie»
Kundinnen und Kunden erwarten heute, ihre Bankgeschäfte schnell, unkompliziert und jederzeit digital erledigen zu können. Gleichzeitig legen sie grossen Wert auf persönliche und kompetente Finanzberatung. Wie sich die Balance zwischen modernster Technologie und menschlicher Nähe erfolgreich gestalten lässt, erklärt CEO Manuel Kunzelmann von der Migros Bank.

Weitestgehende Flexibilität bei Bankgeschäften: Was bedeutet dieser Kundenwunsch für die Beziehung zwischen Kunde und Bank?
Die Digitalisierung hat das Banking grundlegend verändert: Bankgeschäfte können heute jederzeit und von überall aus erledigt werden – schnell, bequem und unkompliziert. Kein Wunder also, dass Banking längst ein fester Bestandteil unseres Alltags ist. Laut einer Studie der Hochschule Luzern treten Schweizer Kundinnen und Kunden durchschnittlich dreimal pro Woche mit ihrer Bank in Kontakt, meist über E-Banking. Auch bei der Migros Bank erfreut sich das digitale Angebot grosser Beliebtheit: Unser E-Banking für Desktop und Mobile ist mittlerweile unsere grösste Filiale. An Spitzentagen loggen sich bis zu 320’000 Kundinnen und Kunden ein – das entspricht mehr als der achtfachen Kapazität des Sankt-Jakob-Parks in Basel, dem grössten Fussballstadion der Schweiz. Die hohe Zufriedenheit mit unserer E-Banking-App zeigt sich auch in den hervorragenden Nutzerbewertungen: Die 4,5 von 5 Sterne im Apple App Store und im Google Play Store belegen, dass wir die Bedürfnisse unserer Kunden erfolgreich erfüllen.
Ihr E-Banking wurde in einer anderen Studie der Hochschule Luzern hervorgehoben, die jährlich den Digitalisierungsgrad der Banken untersucht. In der Gesamtwertung erreichte die Migros Bank 2025 zum dritten Mal in Folge einen Podestplatz unter den digitalsten Schweizer Retailbanken. Betrachtet man nur die Funktionalitäten von E-Banking und Website, liegt die Migros Bank gar auf Platz 1. Spornt Sie das an?
Die Auszeichnung hat uns selbstverständlich ausserordentlich gefreut und motiviert uns, unseren Spitzenplatz zu behaupten und unser E-Banking kontinuierlich weiterzuentwickeln. Schweizer Bankkundinnen und -kunden nutzen E-Banking heute vor allem, um Informationen abzurufen und Transaktionen abzuwickeln. Gleichzeitig bietet unser E-Banking bereits jetzt die Möglichkeit, eine Vielzahl von Produkten in den Bereichen Zahlen, Sparen, Anlegen und Finanzieren vollständig online abzuschliessen – quasi als digitale Filiale.
Die Migros Bank setzt also voll auf Self-Service?
Die digitale Selbstbedienung bietet besonders beim Abschluss von standardisierten Produkten wie einem Sparkonto, einem Sparplan, einem Anlagefonds oder einer Kreditkarte eine praktische und unkomplizierte Lösung. Ein besonderes Highlight ist unsere 2022 eingeführte Cumulus-Kreditkarte: Sie war die erste Kreditkarte in der Schweiz, bei der der Online-Antrag in Echtzeit geprüft wird. Dadurch kann die Karte innerhalb weniger Minuten beantragt und direkt digital genutzt werden.
Doch unabhängig davon, ob es sich um eine Kreditkarte, ein Konto oder ein anderes Produkt handelt – wenn Kundinnen und Kunden Unterstützung beim Abschluss benötigen, können sie jederzeit nahtlos von der digitalen Selbstbedienung in unsere beratungsorientierten Kanäle wechseln, sei es per Telefon oder über eine Videoberatung. Besonders die Videoberatung erfreut sich grosser Beliebtheit: Mit rund 15'000 Gesprächen pro Jahr ist sie nicht nur ein gefragter Service, sondern auch ein zentraler Bestandteil unseres Vertriebssystems.
Welche Rolle spielen neben digitaler Selbstbedienung und Direktkanälen Ihre Filialen? Ist es im Banksektor so wie in der Konsumgüterbranche, wo die Standorte des stationären Vertriebs mehr und mehr nur noch als Flagship Stores dienen?
Nein, das lässt sich nicht direkt auf das Banking übertragen. Die Filiale ist weit mehr als nur ein physischer Standort – sie ist ein zentraler Ort der Begegnung und der persönlichen Beratung. Gerade bei wegweisenden Entscheidungen wie der Aufnahme der ersten Hypothek oder der Planung der Altersvorsorge legen selbst digitalaffine Kundinnen und Kunden grossen Wert auf den persönlichen Austausch. In solchen Momenten steht das Gespräch von Mensch zu Mensch im Vordergrund, bei dem Erfahrung, Empathie und Fachkompetenz entscheidend sind. Für eine Universalbank wie die Migros Bank, die ein breites Spektrum an Finanzbedürfnissen abdeckt, ist es daher von zentraler Bedeutung, eine ausgewogene Verbindung zwischen moderner Technologie und individueller Beratung zu schaffen.
Also digitale Selbstbedienung und Direktkanal für Transaktionen, die Filiale für Beratungen?
Ein einfaches Entweder-oder wird den vielfältigen Bedürfnissen unserer Kundinnen und Kunden nicht gerecht. Denn «den einen Kunden» oder «die eine Kundin» gibt es nicht – vielmehr entwickeln sich zunehmend unterschiedliche Kundensegmente mit individuellen Präferenzen in Bezug auf die Nutzung der verschiedenen Vertriebskanäle. Deshalb geben wir unseren Kundinnen und Kunden die Freiheit, selbst zu entscheiden, wie und über welchen Kanal sie ihre Bankgeschäfte erledigen oder mit uns in Kontakt treten möchten.
In diesem Zusammenspiel der Kanäle nehmen unsere Filialen eine zentrale Rolle ein: Sie sind nicht nur ein Ort, an dem neue Kundenbeziehungen entstehen, sondern auch ein wichtiger Faktor für die Pflege und Vertiefung bestehender Verbindungen. Gerade bei langfristigen Bankbeziehungen spielen persönliches Vertrauen und positive zwischenmenschliche Erfahrungen eine entscheidende Rolle – Werte, die in unseren Filialen besonders spürbar werden.
Viele Kunden suchen die Filiale aber nicht allein für Beratungen auf, sondern auch für Fragen im Zusammenhang mit Transaktionen.
Mit unserem neuen Niederlassungsmodell sorgen wir dafür, dass sich unsere Kundinnen und Kunden jederzeit bestens betreut fühlen. Ein Welcome Manager, vergleichbar mit einem Concierge in einer Hotellobby, empfängt sie persönlich, klärt ihr Anliegen und leitet sie direkt an die richtige Ansprechperson weiter. Für Fragen zu E-Banking oder einzelnen Zahlungen kann beispielsweise per Knopfdruck eine Videoverbindung zu unseren Expertinnen und Experten im zentralen Kundencenter hergestellt werden.
In Kürze wird es zudem möglich sein, für Kundinnen und Kunden ohne E-Banking-Zugang direkt in der Filiale ein Einmal-Login zu erstellen. So können sie vor Ort – bei Bedarf mit Unterstützung eines Beraters – die digitalen Selbstbedienungsangebote nutzen. Ob Self-Service, Videoberatung oder persönliche Beratung: Unsere Filialen bieten alle Kanäle, um schnell, unkompliziert und individuell auf die Bedürfnisse der Kundinnen und Kunden einzugehen.
Andererseits gibt es Kunden, die nicht auf die Filiale kommen, die man dort aber zwecks Beratungen gerne sehen möchte. Was tun sie dafür?
Das Leben hält immer wieder neue Situationen bereit, die einen individuellen Finanzberatungsbedarf mit sich bringen – sei es bei der Familiengründung, dem Kauf von Wohneigentum oder der Planung der Pensionierung. Genau hier setzen wir mit unserer ganzheitlichen Beratung an, um unseren Kundinnen und Kunden echten Mehrwert zu bieten. Wir legen grossen Wert darauf, sie zur richtigen Zeit mit relevanten Informationen zu erreichen und ihnen passende Lösungen anzubieten. So laden wir beispielsweise zu Fachreferaten oder persönlichen Beratungsgesprächen in unseren Filialen ein. Für alle, die mehr Flexibilität wünschen, bieten wir zudem die Möglichkeit, bequem per Videokanal an Veranstaltungen teilzunehmen oder eine Beratung in Anspruch zu nehmen.
Filialen, Direktkanäle, digitale Selbstbedienung: Wie behalten Sie bei den diversen Punkten für Kundeninteraktionen den Überblick?
Wir verzeichnen eine beeindruckende Anzahl an Kundeninteraktionen: Pro Monat führen wir rund 10'000 Termine in unseren Filialen durch, beantworten 70'000 Anrufe im Kundencenter, registrieren 160'000 Besucher auf unserer Website und verzeichnen über 5 Millionen E-Banking-Logins. Und das ist nur ein Teil des Ganzen – hinzu kommen zahlreiche Formulare, E-Mails und andere schriftliche Anfragen, die uns täglich erreichen. Um diese Vielfalt effizient zu bewältigen, setzen wir auf Künstliche Intelligenz. Sie unterstützt uns dabei, Kundenanfragen zentral zu kategorisieren, vorab zu bearbeiten und auch unstrukturierte Anliegen, wie E-Mails oder E-Banking-Nachrichten, schnell zu erfassen.
Und was bringt dieser Technologieeinsatz Ihren Kunden?
Es ergeben sich kürzere Bearbeitungszeiten und eine schnellere Reaktion auf Kundenanliegen. Gleichzeitig entlasten wir unsere Beraterinnen und Berater, die sich so noch stärker auf die persönliche Beratung konzentrieren können. Davon profitieren vor allem unsere Kundinnen und Kunden: In einer Welt, die von geopolitischem, wirtschaftlichem, demografischem und technologischem Wandel geprägt ist, gewinnt eine ganzheitliche Finanzberatung zunehmend an Bedeutung.
Besteht aber nicht die Gefahr, dass Technologie die Beratung verdrängt?
Für uns ist Technologie keine Alternative zur persönlichen Beratung, sondern eine wertvolle Ergänzung. So erweitern wir beispielsweise unsere Servicezeiten mit einem Voicebot ausserhalb der betreuten Telefonzeiten oder einem Chatbot auf unserer Website. Gleichzeitig unterstützt Technologie den persönlichen Kontakt, etwa durch Expertensysteme. Unser Ziel ist klar: Wir bleiben die menschliche Bank – auch dank der Unterstützung durch digitale Lösungen. Dieses Zusammenspiel zeigt sich in der Qualität unserer Beratung, die kürzlich ausgezeichnet wurde. Beim «hypt Award – Banking 2025» erreichte die Migros Bank den ersten Platz unter den grossen Schweizer Banken, basierend auf den durchschnittlichen Google-Bewertungen ihrer Standorte.
Wie sieht die Zukunft des Bankings aus?
Die Zukunft des Bankings liegt nicht nur in der Technologie, sondern vor allem in ihrem intelligenten Einsatz, um Menschen optimal zu unterstützen. Entscheidend ist das synergetische Zusammenspiel von Mensch und Technologie: Während digitale Lösungen den Alltag erleichtern und Routineaufgaben effizienter gestalten, bleibt der persönliche Kontakt unverzichtbar, insbesondere in den entscheidenden Momenten, die Vertrauen, Empathie und individuelle Beratung erfordern. So schaffen wir eine Balance, die das Beste aus beiden Welten vereint und unseren Kundinnen und Kunden einen echten Mehrwert bietet.
(Dieser Beitrag erschien am 11. März 2026 in der «Finanz und Wirtschaft» in der Beilage «Tech Innovation» von OPINOMIC.)
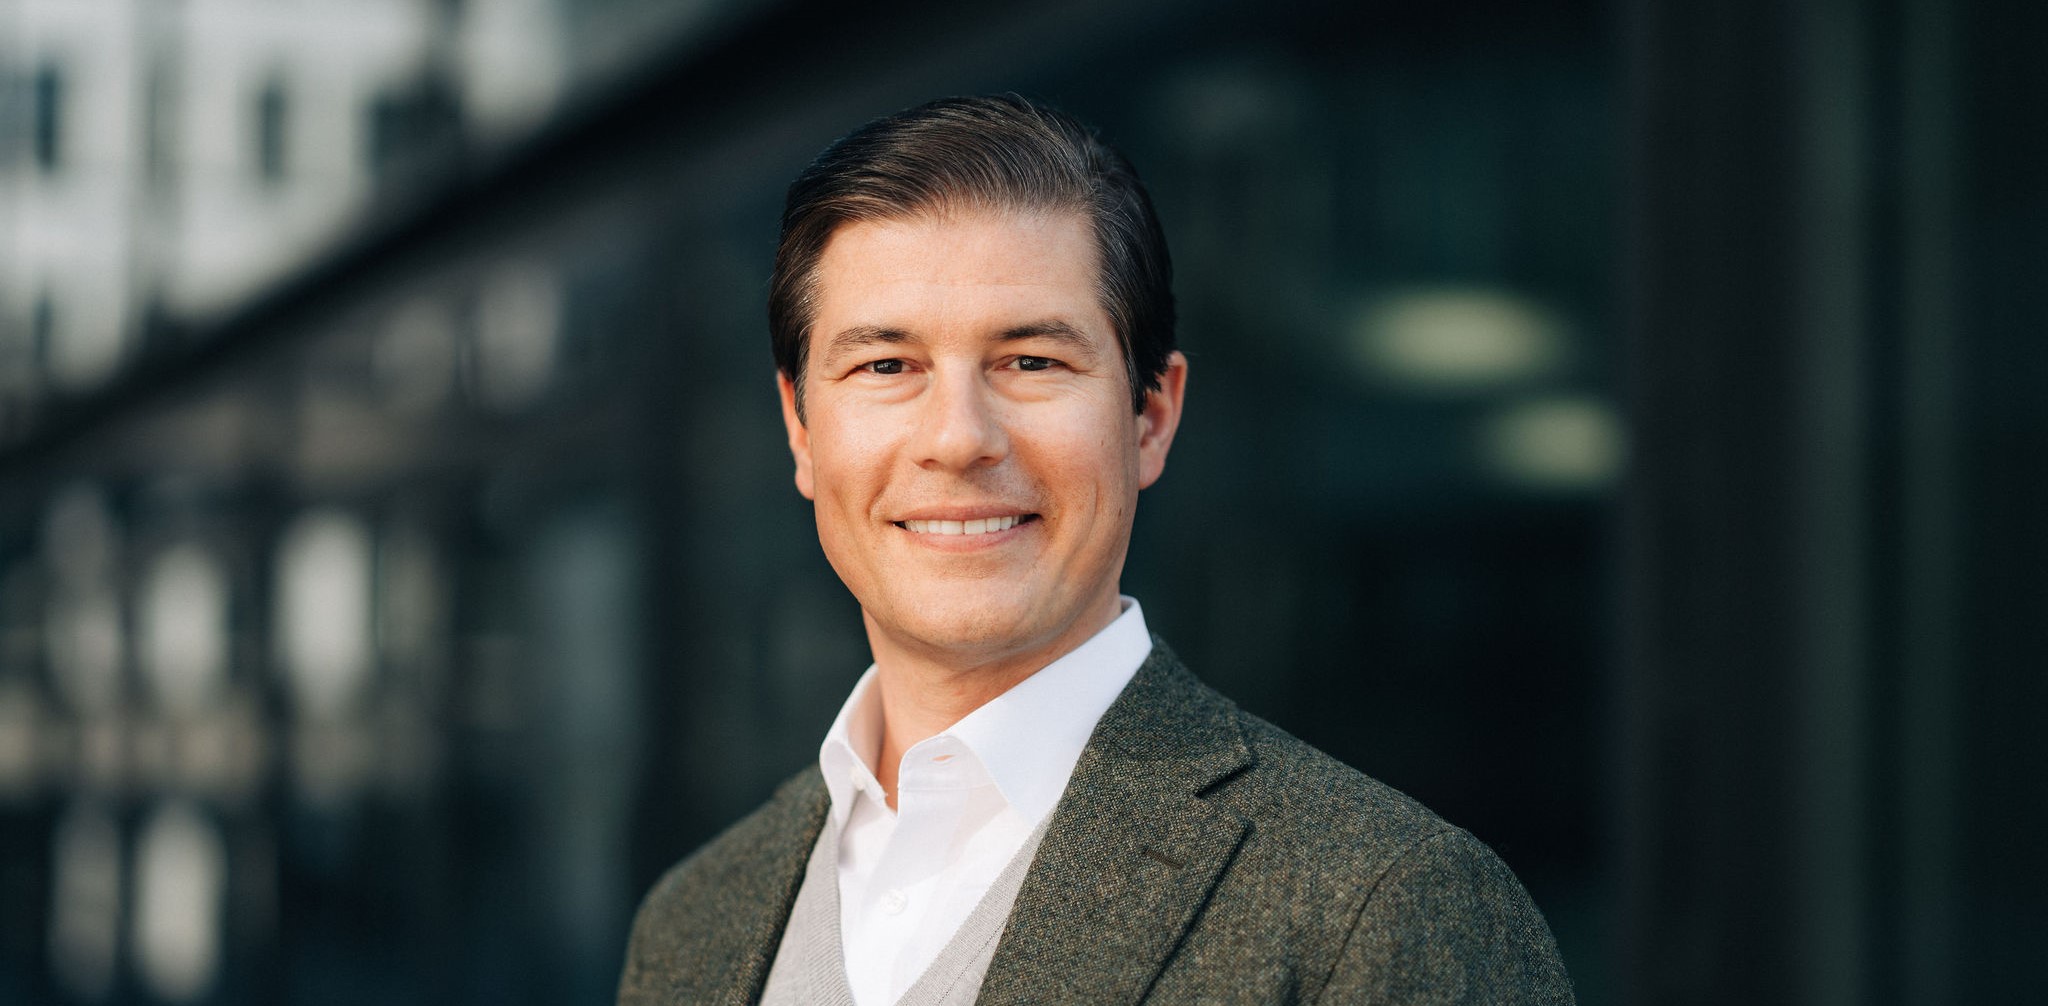
Manuel Kunzelmann
Manuel Kunzelmann ist seit dem 1. Mai 2020 CEO der Migros Bank. Zuvor war er seit 2009 in verschiedenen Führungsfunktionen für die Basellandschaftliche Kantonalbank tätig, zuletzt als Mitglied der Geschäftsleitung, wo er für den Geschäftsbereich Strategie und Marktleistungen verantwortlich war. Vorher arbeitete er zehn Jahre lang in verschiedenen Leitungsfunktionen für die UBS. Neben seiner Funktion als CEO der Migros Bank ist Manuel Kunzelmann Verwaltungsratsmitglied der Zahlungsdienstleisterin Viseca Payment Services und Vorstandsmitglied der Bankbranchenorganisation Koordination Inlandbanken (KIB). Seit April 2021 ist Manuel Kunzelmann zudem Vorstandspräsident des Vereins CYP – das Kompetenzzentrum für die bankfachliche Ausbildung spielt eine wichtige Rolle bei der kaufmännischen Lehre.
Fragen rund um Ihre Anlagen? Gemeinsam optimieren wir Ihre Finanzen
Nutzen Sie die Chancen der Finanzmärkte. Lassen Sie Ihr Geld für sich arbeiten und erreichen Sie Ihre finanziellen Ziele schneller. Unsere Anlageexpertinnen und -experten stehen bereit, um mit Ihnen gemeinsam die besten Lösungen für Ihre Bedürfnisse zu finden.
Mehr erfahren
Disclaimer
Die in dieser Publikation der Migros Bank AG enthaltenen Informationen dienen zu Werbe- und Informationszwecken gemäss Art. 68 des Finanzdienstleistungsgesetzes. Sie sind nicht das Ergebnis einer (unabhängigen) Finanzanalyse. Die darin enthaltenen Informationen begründen weder eine Aufforderung, ein Angebot noch eine Empfehlung zum Kauf und Verkauf von Anlageinstrumenten oder zur Durchführung bestimmter Transaktionen oder zum Abschluss eines anderen Rechtsgeschäftes, sondern haben ausschliesslich beschreibenden, informativen Charakter. Die Informationen stellen weder ein Kotierungsinserat, ein Basisinformationsblatt noch einen Prospekt dar. Insbesondere stellen sie keine persönliche Empfehlung oder Anlageberatung dar. Sie berücksichtigen weder Anlageziele, das bestehende Portfolio noch die Risikobereitschaft oder Risikofähigkeit oder finanzielle Situation oder andere besondere Bedürfnisse des Empfängers. Der Empfänger ist ausdrücklich aufgerufen, seine allfälligen Anlageentscheide aufgrund eigener Abklärungen inklusive Studium der rechtsverbindlichen Basisinformationsblätter und Prospekte oder auf der Informationsbasis einer Anlageberatung zu treffen. Die rechtsverbindlichen Produktdokumentationen sind, sofern diese vorgeschrieben und vom Emittenten bereitgestellt wurden, über migrosbank.ch/bib erhältlich. Der Inhalt dieser Publikation wurde möglicherweise ganz oder teilweise mit Hilfe künstlicher Intelligenz erstellt. Die Migros Bank AG verwendet beim Einsatz von künstlicher Intelligenz ausgewählte Technologien und veröffentlicht keine maschinell generierten Inhalte ohne menschliche Überprüfung. Unabhängig davon, ob die vorliegenden Informationen mit oder ohne Unterstützung durch künstliche Intelligenz erstellt wurden, übernimmt die Migros Bank AG keine Garantie für die Richtigkeit oder Vollständigkeit der vorliegenden Informationen und lehnt jegliche Haftung für allfällige Verluste oder Schäden irgendwelcher Art ab, welche im Zusammenhang mit diesen Informationen entstehen könnten. Die vorliegenden Informationen stellen lediglich eine Momentaufnahme im aufgedruckten Zeitpunkt dar; es erfolgen keine automatischen, regelmässigen Anpassungen.