«À l’ère de la haute technologie, nous restons la banque à l’échelle humaine»
Aujourd’hui, les gens veulent pouvoir effectuer leurs opérations bancaires rapidement, en toute simplicité et à tout moment par voie numérique. Mais ils attachent aussi beaucoup d’importance à un conseil financier compétent et personnalisé. Manuel Kunzelmann, CEO de la Banque Migros, explique comment trouver le bon équilibre entre technologie de pointe et proximité humaine.

Une flexibilité maximale dans les opérations bancaires: que signifie ce souhait des clients pour leur relation avec la banque?
La numérisation a profondément transformé le secteur bancaire: aujourd’hui, les opérations bancaires peuvent être effectuées partout et à tout moment, rapidement, commodément et simplement. Rien d’étonnant, donc, à ce que les opérations bancaires de tous types fassent depuis longtemps partie intégrante du quotidien. Selon une étude de la Haute École de Lucerne, les clients suisses entrent en moyenne trois fois par semaine en contact avec leur banque, la plupart du temps via l’e-banking. À la Banque Migros aussi, l’offre numérique jouit d’une grande popularité: notre e-banking (sur PC ou smartphone) est devenu notre plus grande succursale. Les jours de pointe, nous enregistrons jusqu’à 320 000 connexions. Un nombre qui représente plus de huit fois la capacité du parc Saint-Jacques à Bâle, le plus grand stade de football de Suisse! Notre e-banking est très apprécié, ce dont témoignent les excellents avis des utilisateurs: les 4,5 étoiles sur 5 d’Apple App Store et Google Play Store prouvent que nous répondons avec succès aux besoins de notre clientèle.
Votre e-banking a été mis en évidence dans une autre étude de la Haute école de Lucerne, qui examine chaque année le degré de numérisation des banques. En 2025, la Banque Migros s’est classée pour la troisième fois consécutive sur le podium des banques de détail les plus numériques de Suisse. Si l’on ne considère que les fonctionnalités de l’e-banking et du site internet, la Banque Migros occupe même la première place. C’est plutôt motivant, non?
Cette distinction nous a ravis, bien entendu, et elle nous motive à conserver notre place de leader et à développer continuellement notre e-banking. En Suisse, l’e-banking est utilisé avant tout pour accéder à des informations et effectuer des transactions. Parallèlement, notre e-banking offre déjà la possibilité de souscrire entièrement en ligne de nombreux produits dans les domaines des paiements, de l’épargne, des placements et du financement. C’est donc, en quelque sorte, une succursale numérique.
La Banque Migros mise donc pleinement sur le libre-service?
Le libre-service numérique offre une solution simple et pratique, notamment pour la souscription de produits standardisés tels que compte d’épargne, plan d’épargne, fonds de placement ou carte de crédit. Un point fort est notre carte de crédit Cumulus, introduite en 2022: elle a été la première carte de crédit de Suisse dont la demande en ligne est vérifiée en temps réel. Il est donc possible de demander la carte en l’espace de quelques minutes puis de l’utiliser directement en ligne.
Mais si vous avez besoin d’aide pour la souscription d’un produit, qu’il s’agisse d’une carte de crédit, d’un compte ou d’autre chose, vous pouvez à tout moment passer directement du libre-service numérique à nos canaux axés sur le conseil, que ce soit par téléphone ou via un conseil vidéo. Ce dernier, notamment, jouit d’une grande popularité: avec environ 15 000 entretiens par an, c’est non seulement un service demandé, mais aussi un élément central de notre système de distribution.
À côté du libre-service numérique et des canaux directs, quel est le rôle de vos succursales? Le secteur bancaire est-il comparable à celui des biens de consommation, où les sites de vente stationnaires ne servent toujours plus que de magasins phares?
Non, cela ne s’applique pas directement au secteur bancaire. La succursale est bien plus qu’un site physique: c’est un lieu central de rencontre et de conseil personnalisé. Pour des décisions cruciales telles que la souscription du premier prêt hypothécaire ou la planification de la prévoyance vieillesse, même les personnes à l’aise avec le numérique attachent une grande importance à l’échange personnel. Dans de telles situations, le dialogue en tête à tête est au premier plan: l’expérience, l’empathie et les compétences professionnelles sont décisives. Pour une banque universelle telle que la Banque Migros, qui couvre un large éventail de besoins financiers, il est donc essentiel de trouver un juste équilibre entre technologie moderne et conseil personnalisé.
Donc, le libre-service numérique et les canaux directs pour les transactions, et les succursales pour le conseil?
Une simple dualité ne répond pas aux multiples besoins de notre clientèle. Car il n’y a pas «tel client» ou «telle cliente», mais bien davantage des segments de clientèle de plus en plus variés qui se développent, avec des préférences individuelles quant l’utilisation des différents canaux de vente. C’est pourquoi nous laissons à chaque personne la liberté de décider elle-même comment et par quel canal elle souhaite effectuer ses opérations bancaires ou nous contacter.
Nos succursales jouent un rôle central dans cette interaction des canaux: elles sont non seulement un lieu où de nouvelles relations clients se créent, mais aussi un facteur important pour le suivi et la consolidation des relations existantes. Dans le cas des relations bancaires de longue durée, en particulier, la confiance personnelle et les expériences humaines positives jouent un rôle décisif. Et ce sont des valeurs qui sont particulièrement perceptibles dans nos succursales.
Souvent, on ne se rend pas dans une succursale dans le seul but de se faire conseiller, mais on y va aussi pour trouver réponse à des questions concernant des transactions.
Grâce à notre nouveau modèle de succursale, nous faisons en sorte que les gens se sentent parfaitement conseillés à tout moment. Un(e) welcome manager – un groom en quelque sorte – les accueille personnellement, répond à leur demande et les dirige directement vers le bon interlocuteur ou la bonne interlocutrice. Pour toute question sur l’e-banking ou les paiements individuels, il est possible, par exemple, d’établir en un clic une connexion vidéo avec nos spécialistes du Centre clients.
En outre, il sera prochainement possible d’établir, directement dans la succursale, des identifiants uniques pour les personnes sans accès à l’e-banking. Elles pourront ainsi utiliser les offres numériques en libre-service sur place, si nécessaire avec l’aide d’un conseiller ou d’une conseillère. Qu’il s’agisse de libre-service, de conseil vidéo ou de conseil personnalisé, nos succursales offrent tous les canaux pour répondre rapidement, simplement et individuellement aux besoins de notre clientèle.
Par ailleurs, il y a aussi ces gens qu’on aimerait pouvoir conseiller dans les succursales, mais qui ne s’y rendent pas. Que faites-vous sur ce plan?
La vie est pleine de nouvelles situations qui impliquent un besoin de conseil financier individuel: la fondation d’une famille, l’acquisition d’un logement, la planification de la retraite... C’est précisément là que nous intervenons avec notre conseil global, afin d’offrir à notre clientèle une réelle valeur ajoutée. Il nous tient à cœur de fournir au bon moment les informations pertinentes aux personnes concernées et de leur proposer des solutions adéquates. Nous les invitons par exemple à des exposés spécialisés ou des entretiens-conseils personnalisés dans nos succursales. Et toutes les personnes qui souhaitent une plus grande flexibilité peuvent très facilement, via notre canal vidéo, participer à des événements ou se faire conseiller.
Succursales, canaux directs, libre-service numérique: comment garder la vue d’ensemble des différents points de contact avec la clientèle?
Le nombre d’interactions est impressionnant: chaque mois, nous menons environ 10 000 entretiens dans nos succursales, répondons à 70 000 appels au Centre clients, enregistrons 160 000 visiteurs sur notre site internet et plus de 5 millions de connexions à l’e-banking. Et cela sans compter les nombreux formulaires, e-mails et autres demandes écrites qui nous parviennent tous les jours. Pour gérer efficacement cette diversité, nous misons sur l’intelligence artificielle. Elle nous aide à catégoriser de manière centralisée les demandes de la clientèle puis à les traiter au préalable. Elle nous permet aussi de saisir rapidement les demandes non structurées, telles que les e-mails ou les messages e-banking.
Qu’est-ce que cette technologie apporte à votre clientèle?
Des temps de traitement et délais de réponse plus courts... Parallèlement, nous déchargeons nos conseillers, qui peuvent ainsi se concentrer encore davantage sur le conseil personnalisé. Au final, notre clientèle est clairement gagnante: dans un monde marqué par des changements géopolitiques, économiques, démographiques et technologiques, le conseil financier global devient de plus en plus important.
Mais n’y a-t-il pas un risque que la technologie supplante le conseil?
Pour nous, la technologie n’est pas une alternative au conseil personnalisé, mais en est un complément précieux. Par exemple, un bot vocal prend le relais au téléphone en dehors des heures de service, et un chatbot est à disposition sur notre site web. Dans le même temps, la technologie favorise le contact personnel, par exemple par le biais de systèmes experts. Notre objectif est clair: nous restons la banque à l’échelle humaine et ce, notamment, grâce au recours aux solutions numériques. Cette interaction se reflète dans la qualité de notre conseil, récemment récompensé. Au «hypt Award – Banking 2025», la Banque Migros a décroché la première place parmi les grandes banques suisses, sur la base du score moyen des évaluations Google de ses succursales.
Comment se présente l’avenir du secteur bancaire?
L’avenir du secteur bancaire réside non seulement dans la technologie, mais aussi – et surtout – dans son utilisation intelligente afin de soutenir les gens de façon optimale. L’interaction synergique entre l’humain et la technologie est déterminante: alors que les solutions numériques facilitent le quotidien et améliorent l’efficacité des tâches de routine, le contact personnel reste indispensable, en particulier dans les moments décisifs, qui exigent confiance, empathie et conseil individuel. Nous créons ainsi un équilibre qui combine le meilleur des deux univers et offre une réelle valeur ajoutée à notre clientèle.
(Cet article a été publié le 11 mars 2026 dans «Finanz und Wirtschaft», dans le supplément «Tech Innovation» d'OPINOMIC.)
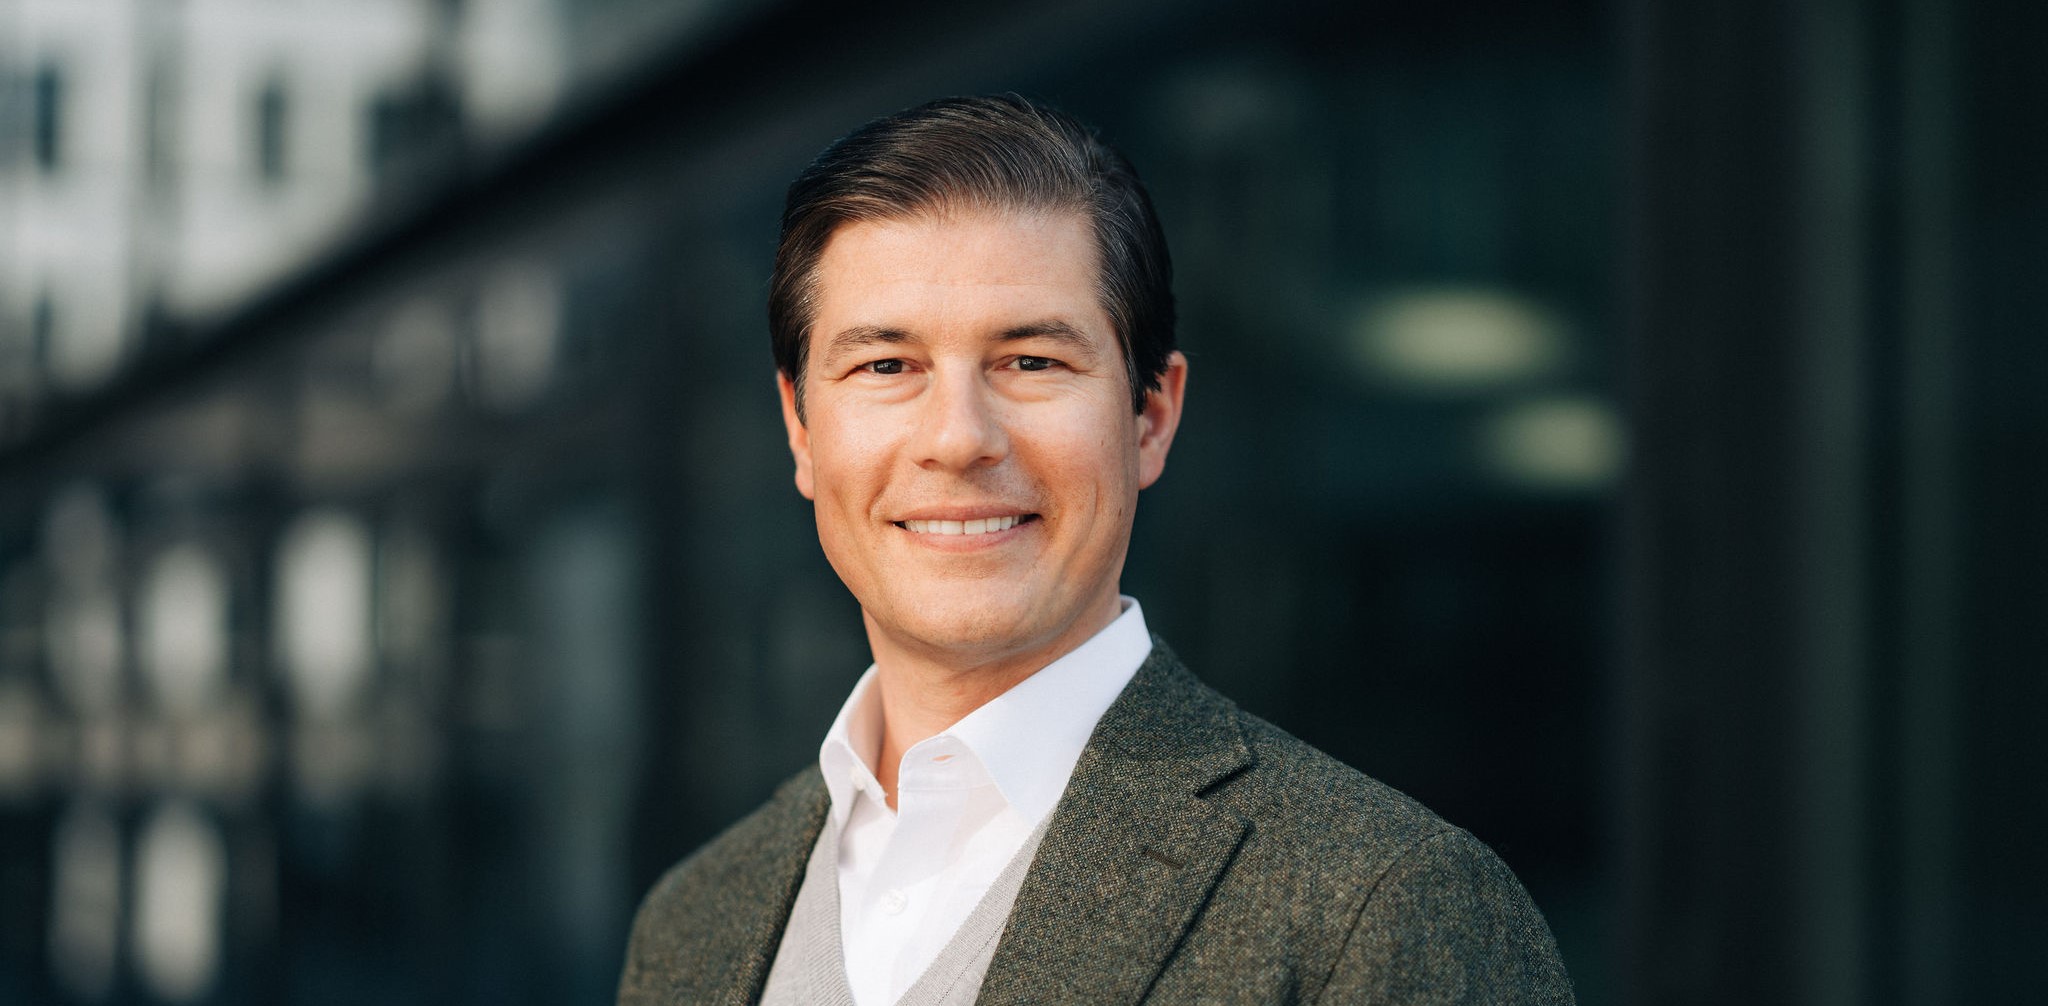
Manuel Kunzelmann
Manuel Kunzelmann est CEO de la Banque Migros depuis le 1er mai 2020. Il a exercé auparavant différentes fonctions de direction auprès de la Banque cantonale de Bâle-Campagne depuis 2009, en dernier lieu en tant que membre de la Direction générale, où il était responsable du domaine d’activités Stratégie et Prestations de marché. Avant cela, il avait travaillé pendant dix ans dans différentes fonctions de direction chez UBS. Outre sa fonction de CEO de la Banque Migros, Manuel Kunzelmann est membre du Conseil d’administration du prestataire de paiement Viseca Payment Services et membre du comité de l’organisation sectorielle bancaire Coordination des banques domestiques (CBD). Depuis avril 2021, Manuel Kunzelmann est également président du comité de l’association CYP. Le centre de compétences pour la formation bancaire joue un rôle important dans l’apprentissage commercial.
Des questions concernant vos placements? Ensemble, optimisons vos finances
Saisissez les opportunités des marchés financiers. Faites travailler votre argent et atteignez vos objectifs financiers plus rapidement. Nos spécialistes en placement sont à votre disposition pour trouver avec vous les meilleures solutions pour vos besoins.
Disclaimer
Les informations contenues dans la présente publication de la Banque Migros SA servent à des fins publicitaires et d’information conformément à l’art. 68 de la loi sur les services financiers. Elles ne sont pas le résultat d’une analyse financière (indépendante). Elles ne peuvent en aucune façon être interprétées comme une incitation, une offre ou une recommandation portant sur l’achat et la vente d’instruments de placement, sur la réalisation de transactions particulières ou sur la conclusion de tout autre acte juridique, mais sont données uniquement à titre descriptif et informatif. Ces informations ne constituent ni une annonce de cotation, ni une feuille d’information de base, ni un prospectus. En particulier, elles ne constituent ni une recommandation personnelle ni un conseil en placement. Elles ne tiennent pas compte des objectifs de placement, du portefeuille existant, de la propension au risque, de la capacité de risque ni de la situation financière ou d’autres besoins particuliers du ou de la destinataire. Le ou la destinataire est expressément invité(e) à prendre ses éventuelles décisions de placement sur la base de ses propres clarifications, y compris l’étude des feuilles d’information de base et prospectus juridiquement contraignants, ou sur la base des informations fournies dans le cadre d’un conseil en placement. Les documents juridiquement contraignants sont disponibles sur banquemigros.ch/fib, pour autant qu’ils soient obligatoires et fournis par l’émetteur. Le contenu de la présente publication peut avoir été créé, en tout ou en partie, à l’aide de l’intelligence artificielle. Lorsqu’elle fait appel à l’intelligence artificielle, la Banque Migros SA applique des technologies choisies et ne publie aucun contenu généré automatiquement sans vérification humaine. Indépendamment du fait que les présentes informations aient été créées avec ou sans le soutien de l’intelligence artificielle, la Banque Migros SA n’en garantit ni l’exactitude ni l’exhaustivité et décline toute responsabilité en cas de pertes ou dommages éventuels de quelque nature que ce soit pouvant résulter de ces informations. Les présentes informations constituent seulement un instantané de la situation à la date d’impression et ne sont pas automatiquement revues à intervalles réguliers.