Quali assicurazioni per i proprietari di abitazioni?
Costruire o acquistare un’abitazione è per molti il più grande investimento della vita. Per questo motivo la proprietà andrebbe assicurata contro eventuali danni. Ecco le dieci assicurazioni che vanno considerate più da vicino.

1. Assicurazione di fabbricati in costruzione
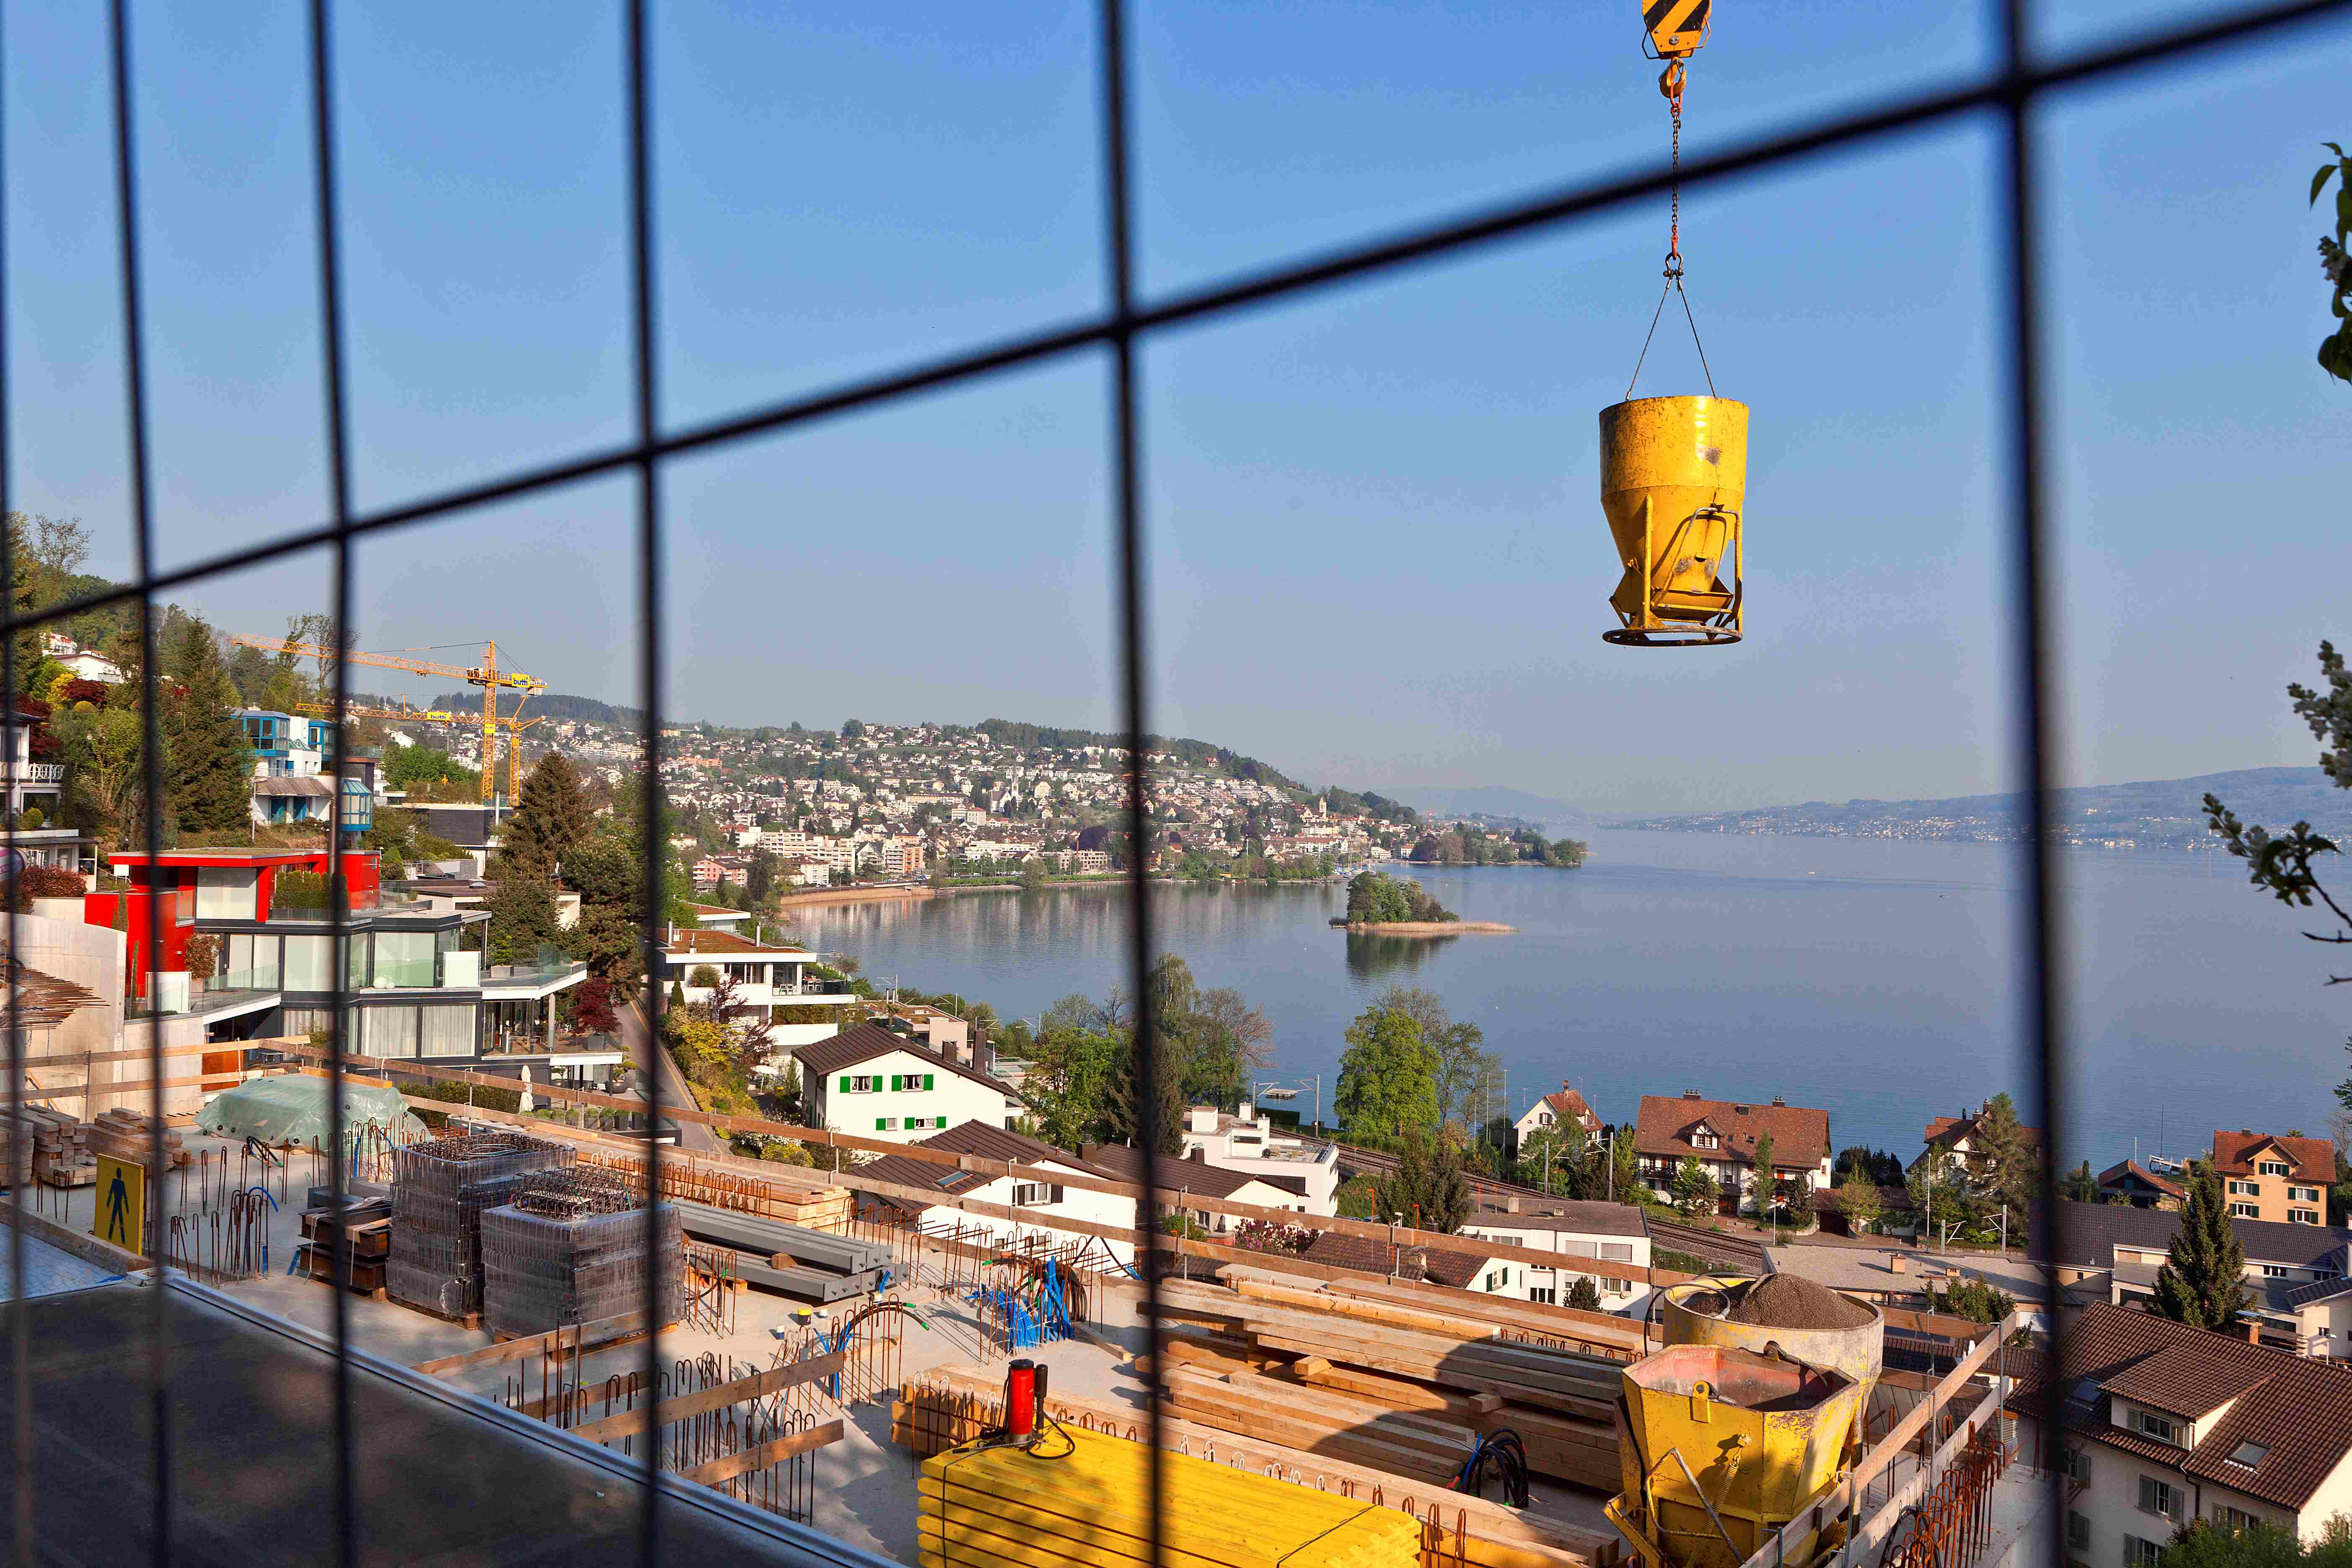
Se costruite o ristrutturate un’abitazione, avete bisogno di un’assicurazione già a partire dal primo colpo di vanga. Ad eccezione di AI, GE, TI e VS, tutti i cantoni prevedono un’assicurazione obbligatoria per le nuove costruzioni, nonché per le ristrutturazioni e gli ampliamenti che incrementano il valore dell’edificio di un importo significativo (a seconda del cantone, di almeno 30'000-50'000 franchi). La cosiddetta assicurazione di fabbricati in costruzione copre i danni al progetto edilizio causati da incendi ed eventi naturali e assume anche i costi successivi, come ad esempio le spese per il riordino dopo un sinistro. Questo tipo di assicurazione è fornito dalle stesse imprese che offrono l’assicurazione stabili nei singoli cantoni (v. punto 4).
- Descrizione: copre danni all’edificio in costruzione causati da incendi ed eventi naturali.
- Esempio: una tempesta danneggia l’edificio in costruzione.
- Raccomandazione: obbligatoria nella maggior parte dei cantoni.
2. Assicurazione costruzioni
L’assicurazione costruzioni completa l’assicurazione fabbricati in costruzione coprendo vari altri rischi, ad esempio i casi di furto e vandalismo sul cantiere o gli incidenti di costruzione dovuti a negligenza nei lavori. Nella polizza può essere inclusa una copertura per i costi aggiuntivi; questa si applica, ad esempio, se crolla un muro e quindi occorrono ore di lavoro straordinario o manodopera supplementare per terminare la costruzione entro i tempi stabiliti.
Nell’assicurazione costruzioni non è rilevante chi abbia causato il danno, quindi non è necessario confrontarsi con la compagnia assicurativa dell’operaio o dell’impresa edile coinvolti.
- Descrizione: copre danni generali all’edificio in costruzione.
- Esempio: le impalcature crollano e danneggiano le finestre dell’edificio in costruzione.
- Raccomandazione: consigliabile.
3. Responsabilità civile del committente
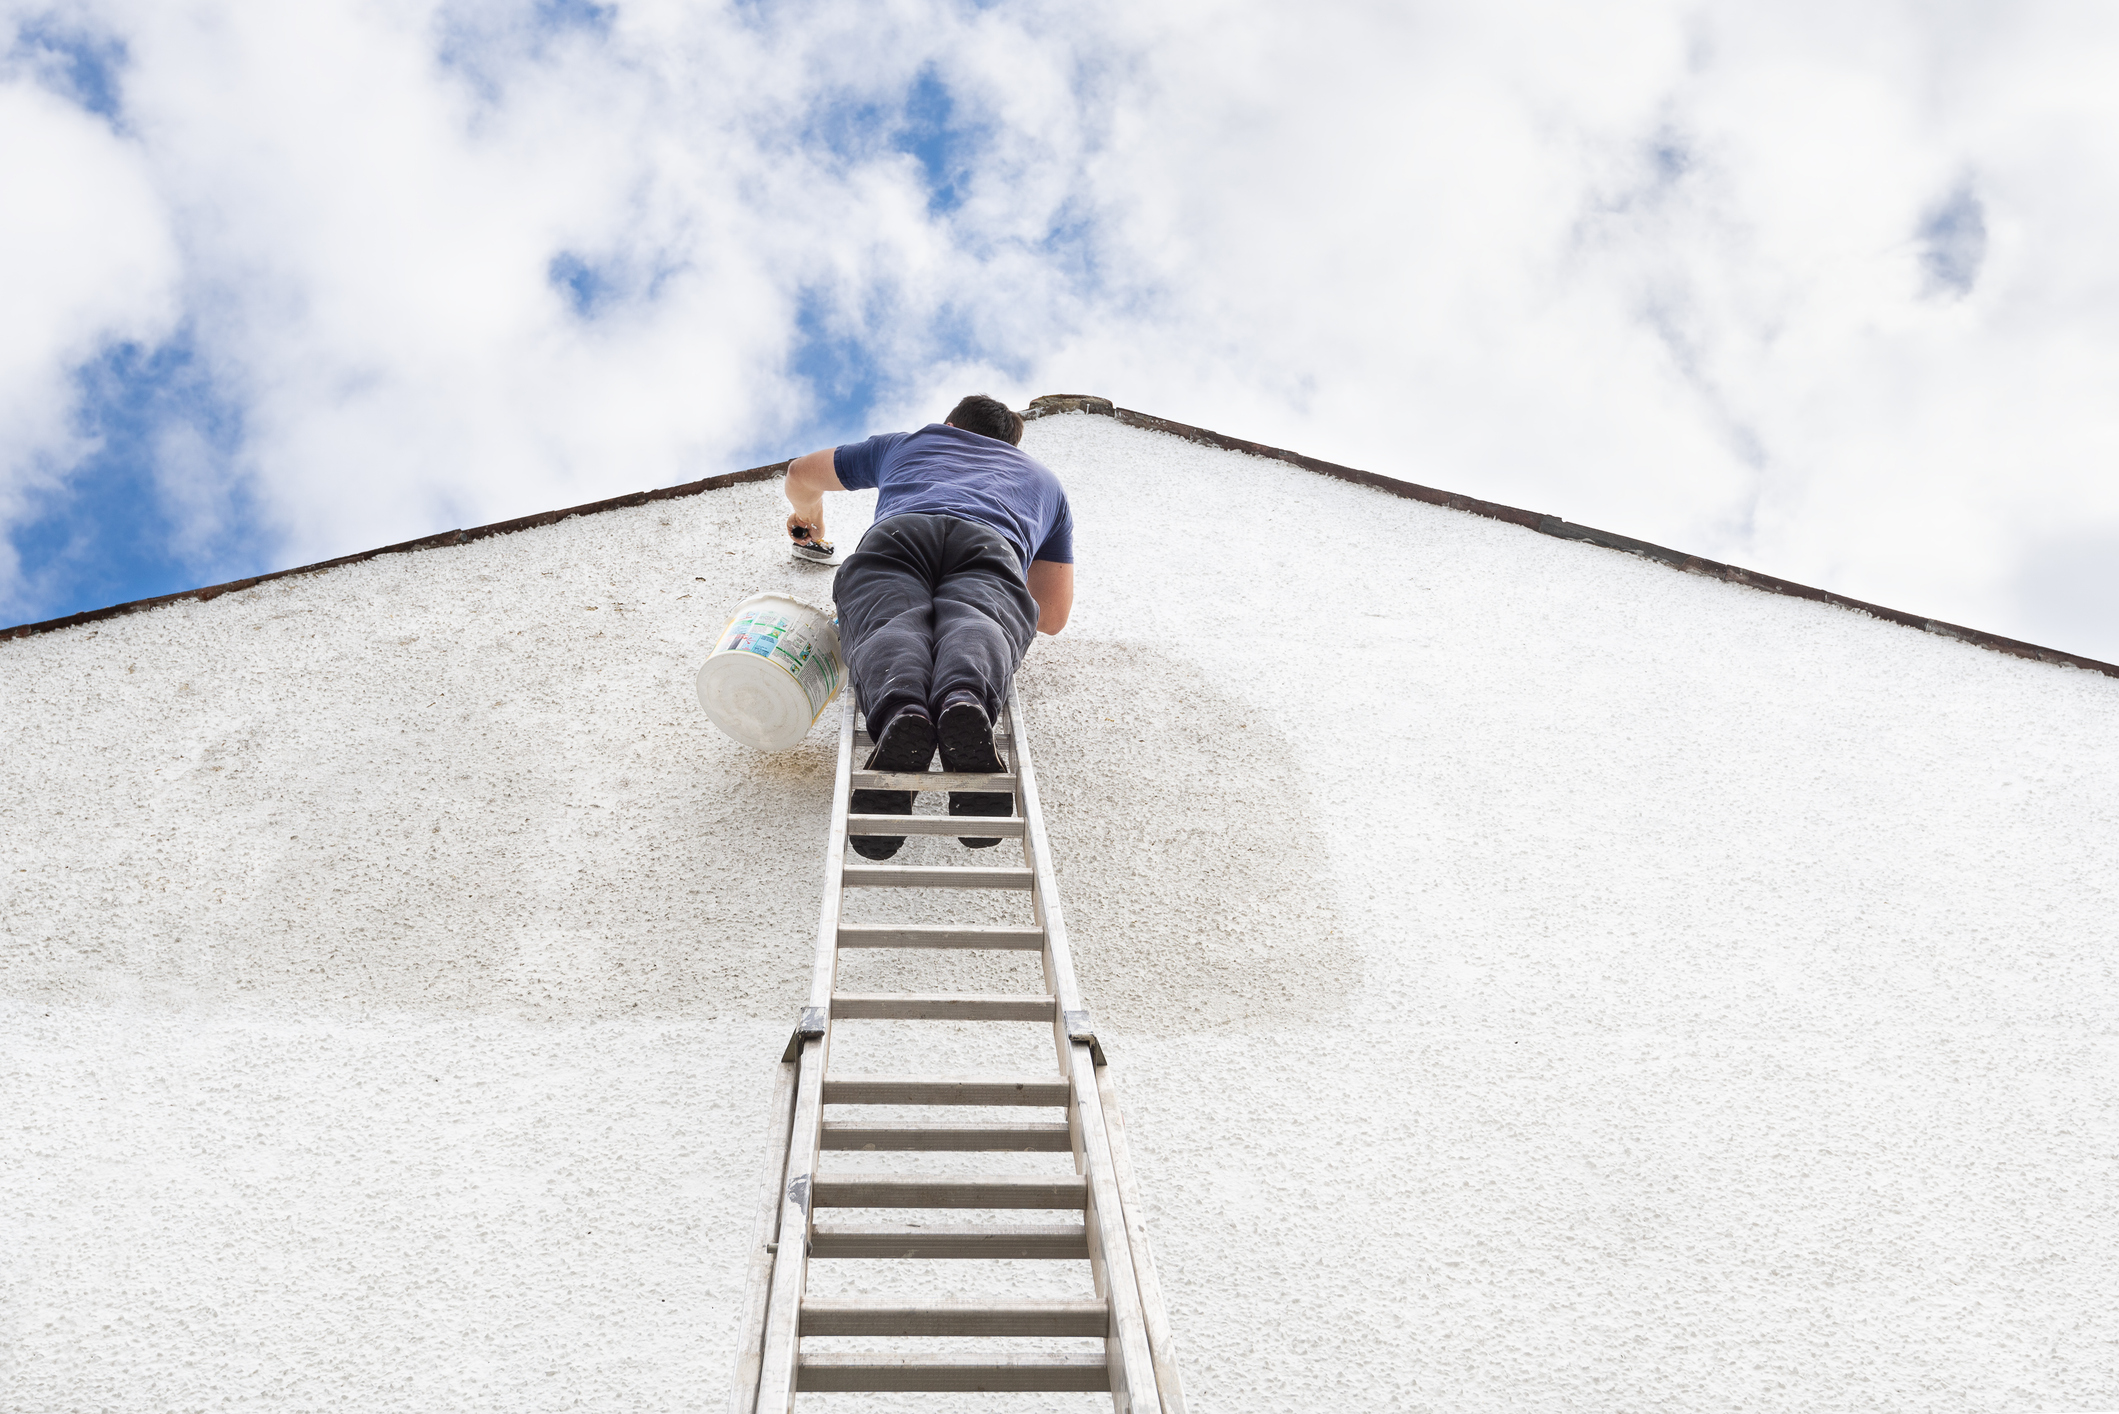
Se realizzate un progetto edilizio, siete responsabili dei danni arrecati a terzi. Per esempio, dovrete risarcire i danni se un bambino cade negli scavi non sufficientemente protetti e resta ferito oppure se i lavori di costruzione causano crepe nell’edificio accanto.
- Descrizione: copre danni a persone e cose causati a terzi in seguito ai lavori di costruzione.
- Esempio: durante i lavori di scavo viene tagliata una conduttura elettrica provocando un blackout nel quartiere.
- Raccomandazione: vivamente consigliata.
4. Assicurazione stabili
Una volta terminata la costruzione, nella maggior parte dei cantoni (ad eccezione di AI, GE, TI e VS) l’edificio completato deve essere obbligatoriamente assicurato. Di norma l’assicurazione stabili viene stipulata tramite i monopoli cantonali, tranne nei cosiddetti cantoni Gustavo, ovvero GE, UR, SZ, TI, AI, VS, OW.
Sia le assicurazioni stabili cantonali che quelle private coprono i danni all’edificio e a tutti gli impianti fissati all’edificio, come ad esempio vasche da bagno, lavabi, porte, impianti di riscaldamento, pannelli solari, vetri dell’edificio ed elettrodomestici da incasso (cucina, frigorifero ecc.). Attenzione alle tende da sole: a seconda del cantone, non sono considerate parte dell’edificio e devono quindi essere coperte dall’assicurazione della mobilia domestica. Si veda in proposito il punto 8.
Un’altra considerazione importante: l’assicurazione stabili copre soltanto i danni causati da incendi (inclusi quelli dovuti a fulmini e a cortocircuiti elettrici) e da eventi naturali (inondazioni, tempeste, grandine, valanghe, slavine, frane, cadute di massi, smottamenti).
È possibile stipulare una copertura aggiuntiva per assicurare i costi successivi dei danni causati da incendi ed eventi naturali nell’eventualità che la casa diventi inabitabile; quindi, ad esempio, perdita del canone di locazione o costi di un appartamento sostitutivo per il proprietario. Esistono poi altre coperture supplementari, come l’assicurazione delle sistema-zioni esterne (piscine, giardini, steccati e muri di recinzione ecc.) oppure opzioni per includere «rischi supplementari» (danni causati da vandali, da insetti e morsi di roditori, nonché da urti di veicoli).
Le assicurazioni stabili e le coperture supplementari devono essere stipulate dal proprietario dell’edificio oppure, nel caso di proprietà per piani, dalla comunità dei proprietari.
- Descrizione: copre danni causati da incendi ed eventi naturali (tranne terremoti) all’edificio e ad elementi fissati all’edificio.
- Esempio: una tempesta danneggia il tetto.
- Raccomandazione: vivamente consigliata, obbligatoria nella maggior parte dei cantoni.
5. Assicurazione terremoti
Anche se i terremoti rientrano tra gli eventi naturali, i danni che provocano non sono inclusi nell’assicurazione stabili, tranne che in misura limitata nel cantone di Zurigo. In caso di rigore i proprietari di immobili possono ricorrere al «Pool svizzero per la copertura dei danni sismici», ma solo 17 assicuratori stabili cantonali sono affiliati a questo fondo e i mezzi disponibili sono limitati a due miliardi di franchi. Chi desidera una copertura completa contro i terremoti deve stipulare un’apposita polizza presso una compagnia di assicurazioni privata. In Svizzera si registrano enormi differenze in termini di premi tra le singole parti del Paese e, a seconda della regione, è consigliabile concludere un’assicurazione di questo tipo.
Se si sceglie un’assicurazione terremoti, la polizza dev’essere stipulata, proprio come l’assicurazione stabili, dal proprietario dell’immobile oppure, nel caso di proprietà per piani, dalla comunità dei proprietari.
- Descrizione: copre i danni causati da terremoti.
- Esempio: un terremoto produce crepe nell’edificio.
- Raccomandazione: consigliabile a seconda della regione.
6. Assicurazione degli edifici contro i danni da acqua
Le acque non sono tutte uguali, e non tutti i danni provocati dall’acqua sono coperti dall’assicurazione stabili. In altre parole, quest’ultima paga solo se l’acqua entra nell’edificio dalla superficie e deriva da un evento naturale (ad es. un’inondazione) o da un incendio (acqua per l’estinzione). Se invece penetra nell’edificio dal sottosuolo, ad esempio a causa del ristagno della canalizzazione o tramite le falde acquifere, l’assicurazione stabili non è tenuta a pagare. Lo stesso vale per le acque di disgelo oppure in caso di rottura delle condutture dell’impianto idrico o di riscaldamento. Qui è l’assicurazione degli edifici contro i danni da acqua ad assumersi i costi. Di norma assicura anche un determinato importo per i costi di dissotterramento delle condutture, solitamente 10 000 franchi. In tal modo si finanziano le spese per il dissotterramento della falla prima di iniziare la riparazione vera e propria.
L’assicurazione degli edifici contro danni da acqua, proprio come l’assicurazione stabili e un’eventuale copertura contro i terremoti, dev’essere stipulata dal proprietario dell’immobile oppure, nel caso di proprietà per piani, dalla comunità dei proprietari.
- Descrizione: copre i danni agli edifici causati, ad esempio, da condutture idriche difettose, acque di scarico e falde acquifere.
- Esempio: una perdita nell’impianto di riscaldamento a pavimento provoca danni da umidità.
- Raccomandazione: consigliabile.
7. Assicurazione rottura vetri
All’interno di una casa si deve distinguere tra i vetri fissi che fanno parte dello stabile, il cosiddetto «vetro dell’edificio» (finestre, piani di cottura in vetroceramica, lavandini ecc.) e i vetri appartenenti alla mobilia (vetrine, tavoli in vetro ecc.). L’assicurazione stabili copre il vetro dell’edificio solo in caso di incendio o di eventi naturali, ma non in altre circostanze, ad esempio se una boccetta di profumo cade nel lavandino e lo danneggia. Questo tipo di danni al vetro dell’edificio, proprio come quelli ai vetri della mobilia, sono inclusi nell’assicurazione rottura vetri, che può essere stipulata insieme all’assicurazione della mobilia domestica (v. punto 8).
- Descrizione: copre i danni a finestre, piani di cottura in vetroceramica, lavandini ecc.
- Esempio: il lavandino si è incrinato.
- Raccomandazione: consigliabile a seconda della quantità di vetro.
8. Assicurazione mobilia domestica
In linea di principio, l’assicurazione della mobilia domestica copre i danni ai beni mobili non fissati all’edificio. Tra questi si annoverano mobili, vestiti, dispositivi elettronici di consumo e attrezzatura sportiva, ma anche oggetti di valore come contanti e gioielli. È possibile assicurare i danni provocati da incendi, acqua ed eventi naturali, così come il furto e la rottura di vetri.
- Descrizione: copre i danni alla mobilia domestica derivanti da incendi, acqua, eventi naturali, furto e rottura di vetri.
- Esempio: dei ladri irrompono in casa e rubano oggetti di valore.
- Raccomandazione: vivamente consigliata.
9. Responsabilità civile privata e stabili
Se dal tetto di una casa si stacca una tegola che colpisce un’automobile, il proprietario dell’immobile è responsabile del danno. Lo stesso vale, ad esempio, se un visitatore scivola sulle scale mal illuminate. Un’assicurazione di responsabilità civile privata vi assicura contro questi rischi, sia come proprietari della vostra casa unifamiliare a uso proprio sia come proprietari di una casa plurifamiliare a uso proprio con al massimo tre appartamenti. Per i proprietari di edifici di grandi dimensioni o per le proprietà per piani è consigliabile scegliere un’assicurazione di responsabilità civile stabili anziché privata.
- Descrizione: copre danni a persone e cose causati a terzi.
- Esempio: una tegola caduta dal tetto ferisce un passante.
- Raccomandazione: vivamente consigliata.
10. Assicurazione di protezione giuridica
Le controversie legali possono rivelarsi costose, sia se siete proprietari di un’abitazione e vi trovate in lite con il vicino, sia se possedete un appartamento e dovete risolvere una disputa con altri proprietari per piani, oppure ancora se come proprietari di un’abitazione avete difficoltà con i vostri inquilini. Un’assicurazione di protezione giuridica può essere d’aiuto, ma bisogna leggere con attenzione le clausole scritte in piccolo relative all’ambito della copertura. Infatti, a seconda della polizza in questione, le controversie dei proprietari di abitazioni sono incluse solo in misura molto limitata o escluse completamente dalla copertura.
- Descrizione: copre i costi delle controversie giuridiche.
- Esempio: controversia con il vicino a causa della distanza dal confine.
- Raccomandazione: consigliabile.
Protezione per i proprietari di casa
Possedere un’abitazione espone a rischi. Soprattutto gli eventi imprevisti possono ripercuotersi sulla vostra situazione finanziaria. La consulenza gratuita sui rischi fornita dalla Banca Migros vi consente di ottenere un quadro delle vostre lacune nella sicurezza e proposte di soluzioni individuali per proteggere la vostra casa e i vostri cari. Le soluzioni assicurative si basano sulle collaudate «Assicurazioni Migros»:
– La Banca Migros offre un'assicurazione stabili (compresa l'assicurazione costruzioni) e un'assicurazione rischi per i clienti di ipoteche contro le conseguenze finanziarie della disoccupazione involontaria, dell'invalidità temporanea o permanente e del decesso. Per saperne di più, cliccate qui.
– La Banca Migros offre inoltre polizze assicurative per la mobilia domestica e per la responsabilità civile che possono essere stipulate online.
Avvertenze legali
Il presente articolo ha scopo puramente informativo e si rivolge alle persone in Svizzera e non soggette all’obbligo fiscale negli Stati Uniti. Non costituisce una consulenza legale o fiscale. La Banca Migros SA non fornisce alcuna garanzia in merito all’esattezza, alla completezza e all’attualità delle informazioni fornite e declina qualsivoglia responsabilità per eventuali perdite o danni di qualsiasi natura, che potrebbero derivare dalle presenti informazioni. Per una consulenza (individuale) e domande specifiche consigliamo di rivolgersi a un/una consulente professionale qualificato/a o a un/a esperto/a fiscale. Si prega di tenere presente che decliniamo qualsiasi responsabilità per il contenuto dei link esterni.