Charges de la maison: Combien coûte un logement en propriété?
Acquérir un logement signifie plus que juste payer le prix d’achat. Les charges telles que les assurances, l’entretien et les impôts jouent également un rôle important. Nous vous expliquons quels sont les frais courants occasionnés par une maison ou un appartement en propriété, et comment les planifier de manière optimale dans votre budget.


Maison: Quels sont les coûts?
Ne pas oublier les frais courants
Lors de l’acquisition d’une maison, le prix d’achat est primordial. S’y ajouteront ultérieurement les frais de notaire ou les émoluments pour l’inscription au registre foncier. Mais même après cela, il y aura des frais – et pas seulement des intérêts et des amortissements.
Les charges et frais d’entretien réguliers pour la nouvelle maison ou le nouvel appartement devront également être pris en compte. Tandis que les charges concernent les dépenses courantes liées à l’exploitation et à l’approvisionnement du bien immobilier, telles que l’énergie, l’eau, les eaux usées et l’élimination des déchets, les frais d’entretien sont destinés à la maintenance du bâtiment à long terme.
Charges
Les charges sont régulièrement facturées et ne doivent pas être sous-estimées. Elles comprennent:
- les redevances pour l’eau, les eaux usées, l’élimination des ordures ménagères et des déchets organiques;
- les frais d’électricité, de gaz ou de mazout;
- les frais d’entretien du chauffage et de la cheminée;
- les frais de raccordement par câble;
- les assurances telles qu’inventaire du ménage, assurance bâtiment, responsabilité civile immobilière;
- la participation éventuelle aux frais de concierge.
Une part importante des charges concerne les assurances. Il s’agit notamment de l’assurance bâtiment, qui intervient en cas de dommages causés par le feu, les eaux ou un phénomène naturel. Ces assurances sont indispensables pour les propriétaires immobiliers. Plus d’informations dans l’article: De quelles assurances ont besoin les propriétaires immobiliers?
Frais d’entretien
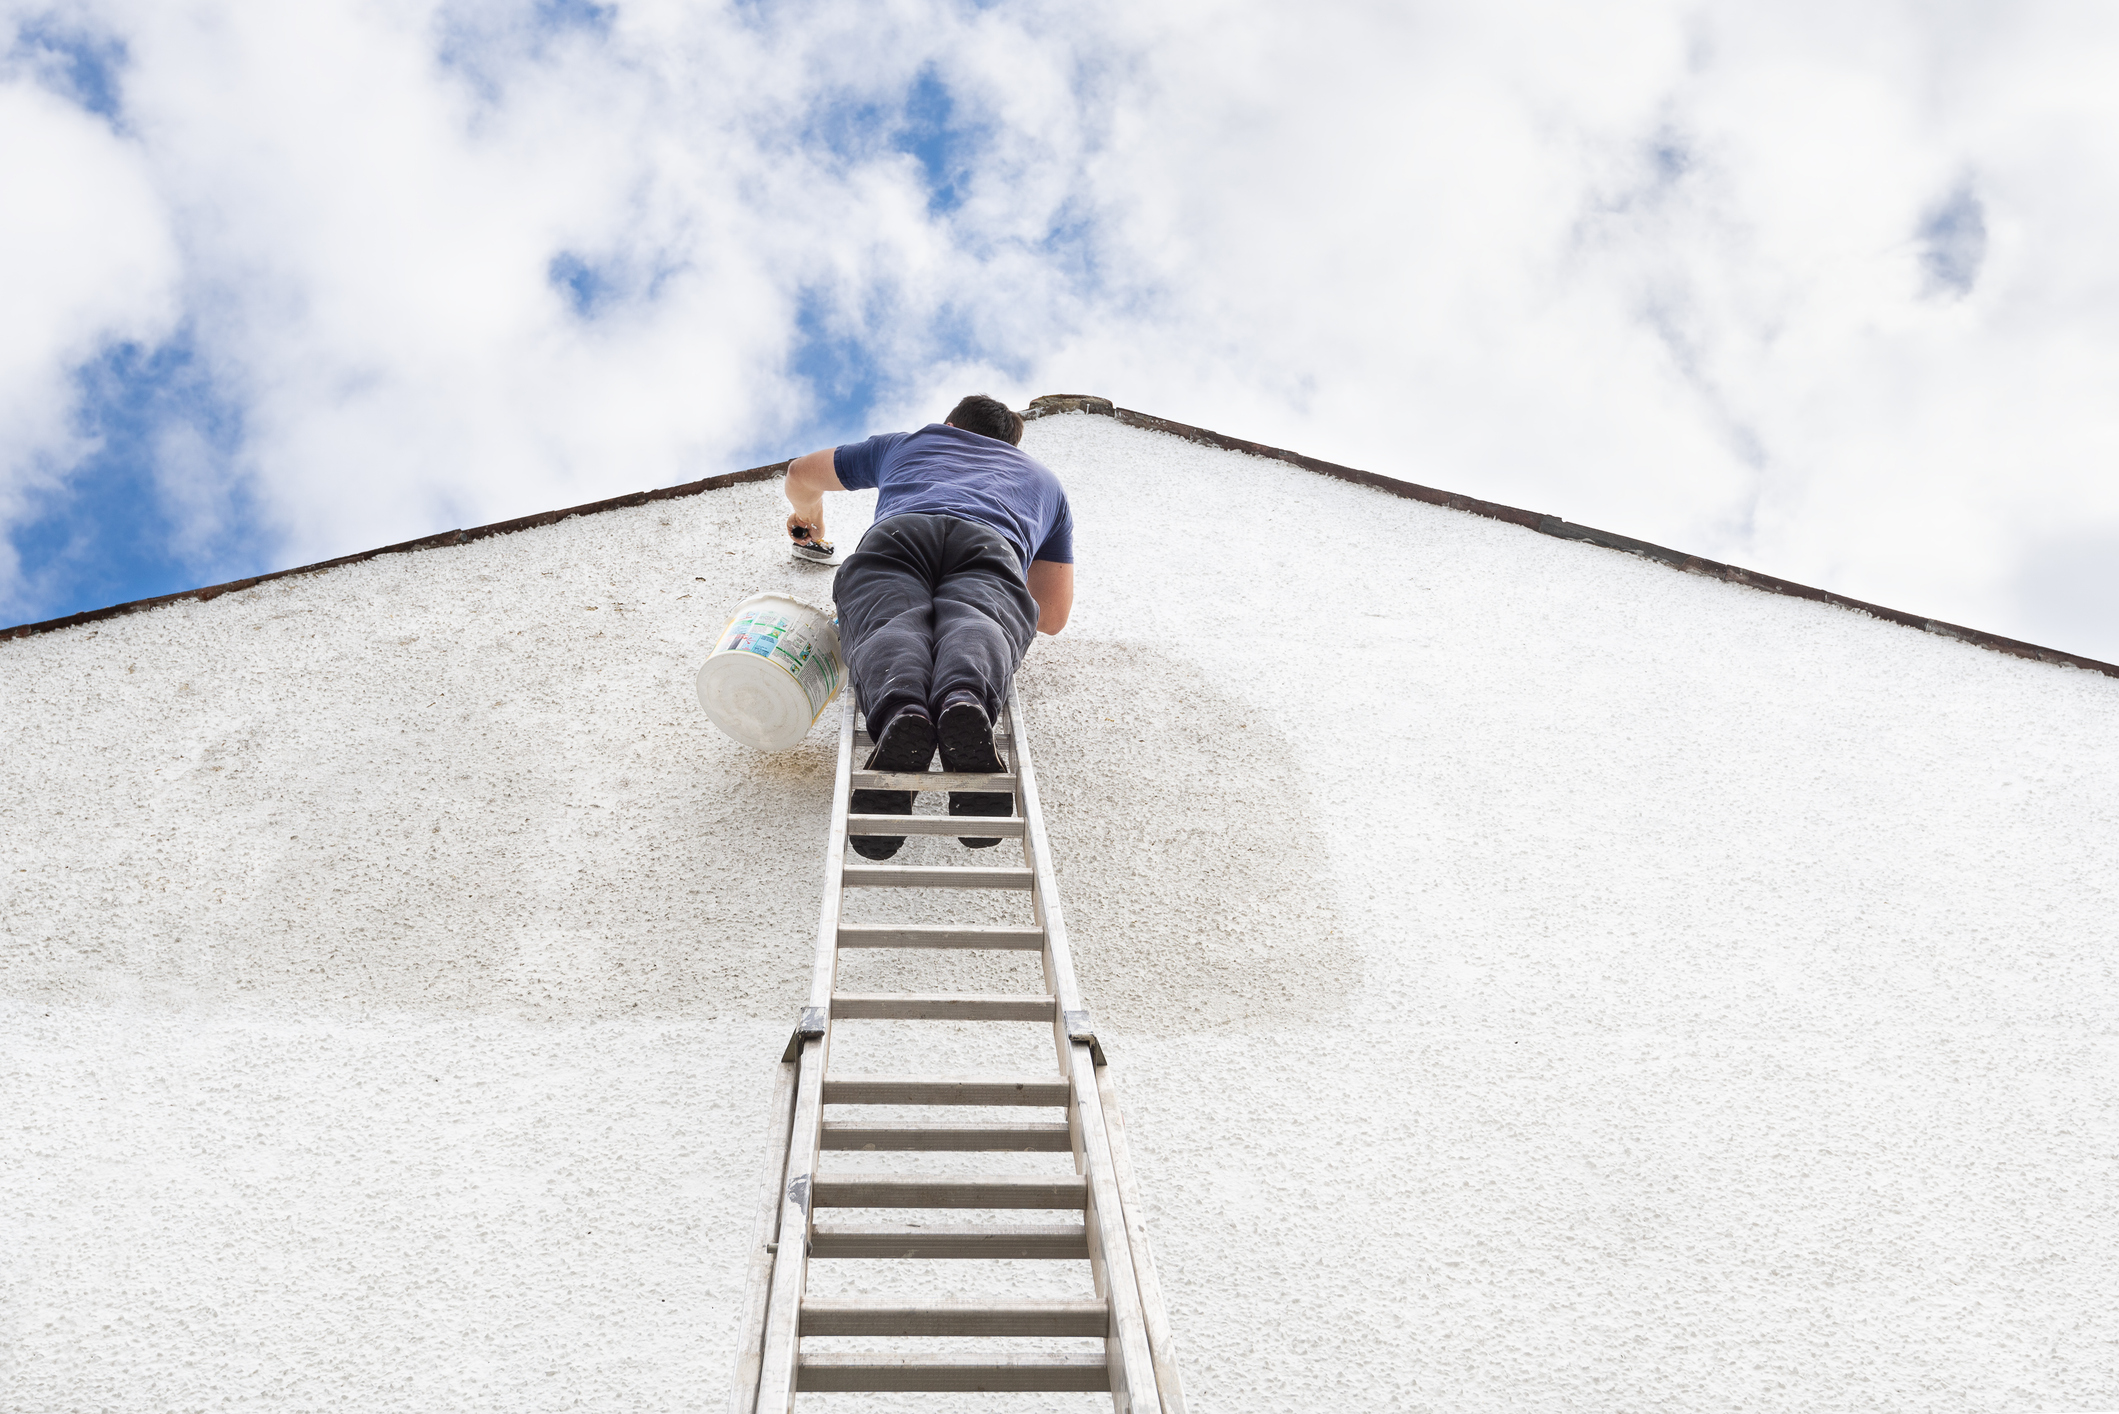
Les frais d’entretien sont indispensables pour préserver la valeur de votre bien immobilier. Ils couvrent par exemple les réparations et travaux de maintenance réguliers des installations techniques, de la façade ou de la toiture. Les petits travaux, comme la peinture de murs ou le remplacement de joints d’étanchéité, entrent dans cette catégorie, tout comme les rénovations plus importantes, telles que le remplacement du chauffage ou des fenêtres.
Si l’entretien est négligé, cela peut entraîner des assainissements importants et coûteux plus tard. Pour garantir la valeur du bien immobilier à long terme, il est donc recommandé d’effectuer une planification minutieuse et d’investir régulièrement dans l’entretien. Qu’est-ce que cela signifie en chiffres?
Règle d’or: 1% pour les charges
En moyenne, on peut calculer les charges et frais d’entretien annuels à hauteur d’environ 1% de la valeur vénale. Mais ce n’est pas toujours le cas. Le montant exact dépend surtout de l’âge et de l’état du bâtiment.
Exemple: Si votre maison a une valeur de 800 000 francs, vous devriez prévoir environ 8000 francs par an pour les charges. Sont compris tous les frais d’exploitation courants ainsi que l’entretien. Pour un immeuble neuf à bonne efficacité énergétique, on peut généralement se fonder sur 0,5% de la valeur par an (soit 4000 francs ici). Mais dans le cas d’un bien ancien avec une mauvaise structure, il faut éventuellement budgéter le double, voire le triple. Dans le cadre du financement hypothécaire, la Banque Migros se base actuellement sur un taux de 0,8% pour les charges d’immeubles «standard», et de 0,6% pour les immeubles Minergie et certains objets CECB.
Important: aucune réserve n’est encore comprise dans ce calcul. Ces réserves seront utilisées lorsque des réparations importantes ou des remplacements imprévus se révèlent nécessaires dans la cuisine, la buanderie ou la salle de bains. Pour faire face à ces dépenses, le mieux est d’épargner chaque année un montant supplémentaire, par exemple 0,5% de la valeur vénale.
Appartement en propriété: quelles sont les charges?
Les charges d’un appartement en propriété sont similaires à celles d’une maison individuelle. Elles comprennent les frais d’exploitation tels que le chauffage, l’eau, l’élimination des déchets et les assurances. La différence réside dans le décompte: les charges ne sont pas calculées individuellement, mais réparties sur la base de la quote-part fixée dans l’acte constitutif de la communauté de copropriétaires.
Les coûts liés à la consommation, comme le chauffage et, selon l’installation, la production d’eau chaude, sont généralement saisis séparément et facturés individuellement. Au moins ici, vous aurez un impact sur vos coûts en fonction de votre consommation réelle.
Quels sont les coûts fiscalement déductibles?
Principe
Jusqu’à l’entrée en vigueur du changement de système d’imposition du logement en propriété (avec suppression de la valeur locative), approuvé par le peuple le 28 septembre 2025, la règle suivante s’applique: les frais d’entretien sont fiscalement déductibles. Vous pouvez choisir de déduire chaque année soit les frais réels soit un forfait, que ce soit pour le montant de l’impôt fédéral direct ou l’impôt cantonal. Selon le canton et la durée de détention du bien, ce forfait est compris entre 10% et 20% de la valeur locative. Souvent, la décision est facile: la déduction forfaitaire vaut la peine pour les années où les dépenses sont basses; quand les dépenses sont plus élevées, il convient de déduire les coûts réels.
Nota bene: dans le cas d’une communauté de copropriétaires, les versements au fonds de rénovation et de réparation peuvent également être déduits s’ils ne sont pas affectés à des investissements créant une plus-value. Mais quelle est exactement la différence entre plus-value et préservation de la valeur au niveau des mesures?
Investissement créant une plus-value ou préservant la valeur?
Les propriétaires d’une maison ou d’un appartement peuvent déduire fiscalement les investissements visant à préserver la valeur de l’immeuble. Mais quelles dépenses entrent dans cette catégorie?
Les dépenses visant à préserver la valeur d’un bien, comme la réparation d’un chauffage défectueux ou la peinture de la façade, permettent de préserver l’état initial de la maison et sont fiscalement déductibles.
Les investissements qui créent une plus-value, quant à eux, augmentent la valeur du bien immobilier en y ajoutant de nouveaux éléments ou en agrandissant ceux qui existent déjà. Il s’agit notamment de la construction d’une véranda ou de l’installation d’un système de chauffage moderne et économe en énergie. Ces dépenses ne sont pas déductibles.
Planifier les coûts des intérêts et de l’amortissement
Dans la plupart des cas, la majeure partie du prix d’achat est financée par des fonds de tiers sous forme de prêts hypothécaires. Les intérêts hypothécaires et les amortissements doivent donc également être pris en compte.
- Taux hypothécaires: pour une planification solide, il est recommandé de tabler sur un taux d’intérêt théorique de 4,5 à 5%. Cette approche garantit que vous serez en mesure de payer les intérêts même en période de taux élevés. Vous gardez ainsi un œil sur la capacité à financer votre prêt hypothécaire à long terme et évitez des difficultés financières.
- Amortissements: en général, le financement se fait au moyen de prêts hypothécaires en 1er et 2e rangs. Le prêt hypothécaire en 1er rang couvre les deux tiers de la valeur vénale, celui en 2e rang couvre le reste du financement. Le prêt hypothécaire en 2e rang doit être remboursé dans un délai de 15 ans, ou au plus tard au départ à la retraite. À cet effet, vous devriez prévoir chaque année environ 1% de la valeur vénale.
Capacité financière
Avant de pouvoir convenir d’un prêt hypothécaire, vous devez faire vérifier votre capacité financière. Il s’agit de vous assurer que vous pourrez financer le bien immobilier à long terme. Selon la règle d’or, les frais courants – intérêts, amortissements et charges – ne doivent pas dépasser un tiers de votre revenu brut.
Pour calculer la capacité financière, des taux théoriques sont utilisés en lieu et place des taux hypothécaires actuels. Cela garantit qu’un bien immobilier pourra être conservé même si les taux d’intérêt augmentent. Calculez vos coûts mensuels individuels avec notre calculateur de capacité financière.
Puis-je m’offrir un logement en propriété?
Découvrez si vos fonds propres et votre revenu suffisent pour réaliser votre rêve d’accession à la propriété. Apprenez également comment optimiser vos amortissements.
Nous vous soutenons pour la réalisation de votre rêve de logement
Vous recherchez le prêt hypothécaire adéquat pour votre logement en propriété? Découvrez nos modèles hypothécaires attrayants et taux hypothécaires actuels. Nous sommes là pour vous conseiller personnellement. Ensemble, nous trouverons le financement approprié et veillerons à vous offrir la sécurité dont vous avez besoin.
Disclaimer
Le présent article est fourni uniquement à des fins d’information; il s’adresse aux personnes domiciliées en Suisse et non assujetties à l’impôt aux États-Unis. Il ne constitue pas un conseil juridique ou fiscal. La Banque Migros SA ne garantit ni l’exactitude ni l’exhaustivité ni l’actualité des présentes informations et décline toute responsabilité en cas de pertes ou dommages éventuels, de quelque nature que ce soit, pouvant résulter de ces informations. Pour un conseil (individuel) et des réponses spécifiques, nous vous recommandons de vous adresser à un conseiller ou une conseillère qualifié(e) ou à un(e) expert(e) fiscal(e). Veuillez noter que nous n’assumons aucune responsabilité pour le contenu des liens externes.