Budget européen: la facture reste à venir
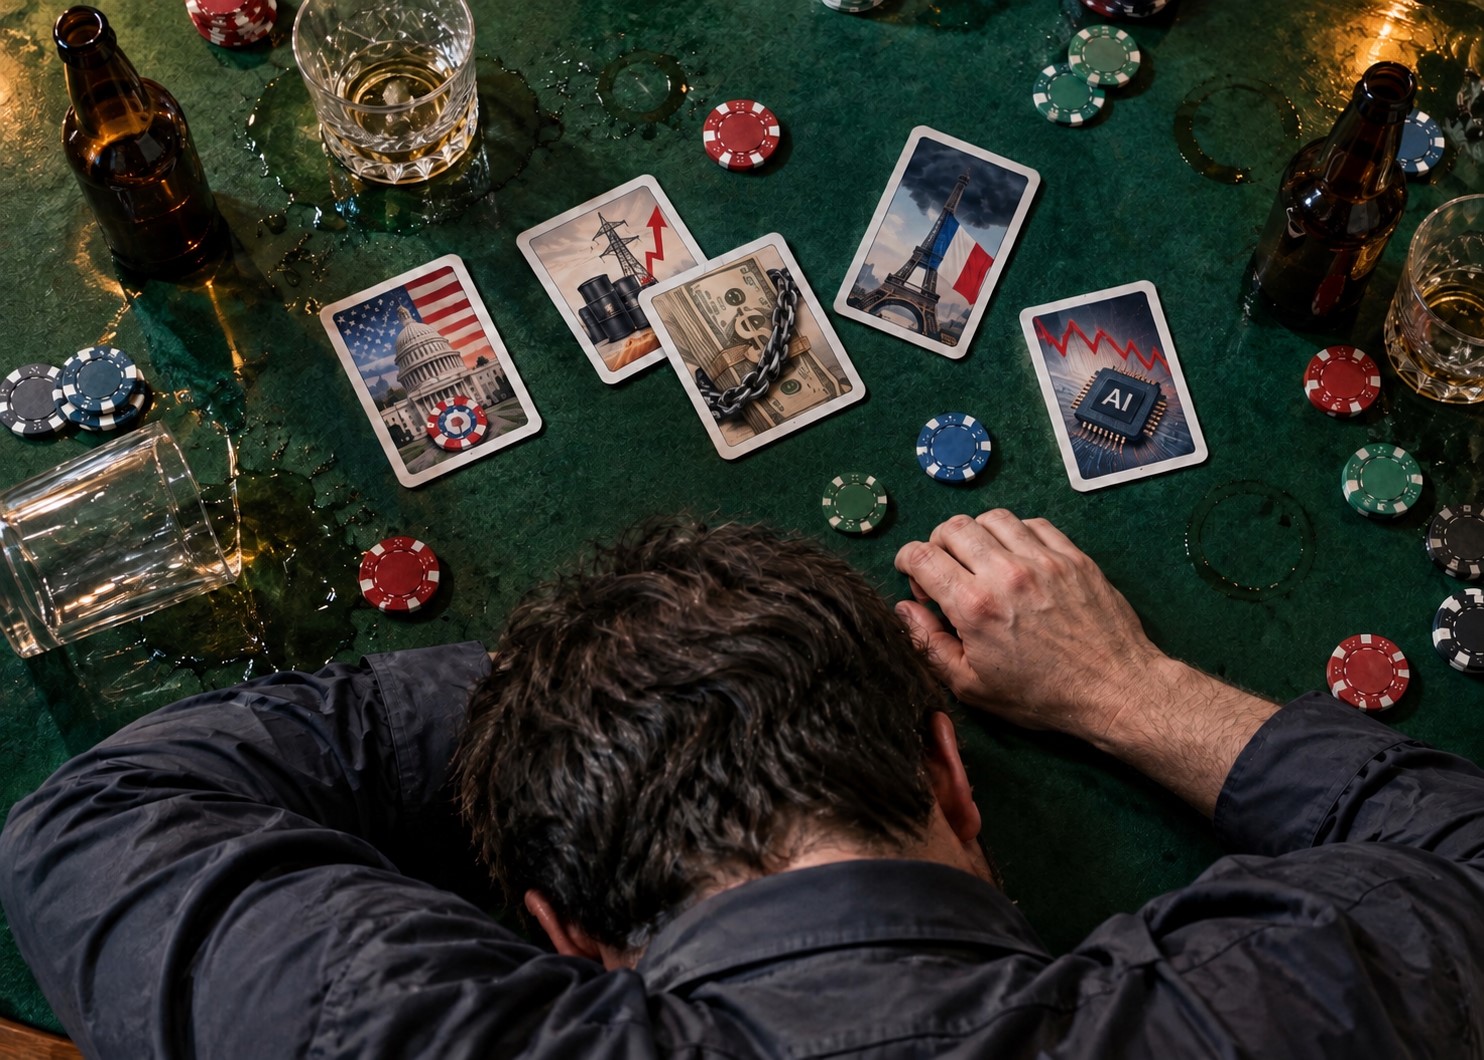
À Bruxelles, on s’est mis d’accord sur le projet de budget 2027. Cela garantit le fonctionnement de l’Europe, mais ne résout pas ses problèmes d’investissement et d’endettement. Pour la Suisse, il y a beaucoup en jeu.

Si votre toiture fuit, vous pouvez tout d’abord convenir de maintenir le salaire du concierge. Ça évitera le désordre, mais pas les dégâts des eaux. Il en va de même pour le budget européen 2027, sur lequel le Conseil et le Parlement européens se sont mis d’accord mercredi: cet accord est utile, mais il ne dispense pas des travaux d’assainissement.
Les représentants des États membres et le Parlement européen se sont donc accordés sur 199,7 milliards d’euros d’engagements et 211,5 milliards de paiements. La première mesure permet de prendre des engagements financiers, la seconde couvre les dépenses effectivement dues, y compris celles découlant d’engagements antérieurs. La nuance est importante: tous les milliards approuvés aujourd’hui ne seront pas dépensés demain.
2027 marque la dernière année du cadre financier 2021-2027. Celui-ci vise notamment à financer la recherche, le développement régional, l’agriculture, le climat, la protection des frontières et la sécurité. L’accord sécurise ainsi la planification pour cette étape finale. Mais il n’élimine pas la controverse politique concernant le prochain cadre financier 2028-2034.
Beaucoup à faire pour peu de latitude
Le budget de l’UE représente environ 1% du produit intérieur brut de la région. Sachant cela, la liste des tâches à accomplir est considérable: sauver la compétitivité, maintenir l’unité des régions, remodeler l’approvisionnement énergétique et gagner en importance sur le plan géopolitique. Dans le même temps, les membres fortement endettés comme la France, l’Italie et la Belgique sont vivement incités à se consolider. Comment concilier tout cela? Personne ne le sait vraiment. Bruxelles peut cofinancer des investissements, mais ses subventions ne peuvent pas compenser les dynamiques de dette nationale ou l’absence de réformes.
Il serait toutefois erroné de reléguer chaque euro supplémentaire de l’UE au statut de fardeau. La recherche financée en commun, les réseaux transfrontaliers ou les marchés publics groupés peuvent faire plus que des initiatives nationales isolées. Ce qui compte, c’est la création de valeur en Europe et non le nombre de fonds européens. Quand on fixe de nouvelles priorités, on doit également revoir les dépenses existantes. Sinon, l’opération se résume à une simple addition.
Une Europe verte et défensive qui doit aussi produire
C’est particulièrement manifeste dans la transition énergétique et la défense. Les réseaux électriques, le stockage et les interconnexions transfrontalières peuvent améliorer la sécurité de l’approvisionnement et la productivité. Subventionner dans la durée des productions non rentables n’y contribue pas. La transition énergétique exige des investissements, mais aussi des règles fiables, des autorisations plus rapides et des signaux de prix. Une décision de subvention ne garantit pas un kilowattheure compétitif.
En matière de défense, le fardeau repose sur les épaules de chaque pays. Cela accroît le risque que les États financièrement solides s’arment pendant que les pays fortement endettés restent à la traîne. Des normes communes et des marchés publics pourraient rendre les ressources limitées plus efficaces. En revanche, accorder plus d’argent pour des systèmes parallèles serait une forme très coûteuse de diversité européenne. Le projet de budget ne révèle pas d’avancée majeure en matière de financement au niveau de l’UE.

La reprise timide s’essouffle déjà
Et ce, dans un contexte difficile. Dans la zone euro, la reprise timide s’essouffle déjà. La croissance a ralenti au troisième trimestre, passant de 0,6% à 0,4%. Pour le dernier trimestre de l’année, il faut s’attendre à un nouveau ralentissement de la dynamique, après un début d’année déjà marqué par une stagnation économique. Nous ne prévoyons pas de récession pour l’instant, mais la situation ne ressemble pas du tout à une poussée de croissance soutenable. Il est vrai que la zone euro ne coïncide pas avec l’ensemble de l’UE, mais les différences nationales sont aussi importantes aux deux niveaux: des marges de manœuvre très limitées en termes de financement se heurtent à des besoins d’investissement très élevés.
À cela s’ajoute une restriction importante par rapport au projet de budget: la facilité pour la reprise et la résilience ne sera plus une source de flux de trésorerie en 2027. Ses versements cesseront d’ici à la fin 2026. Ainsi s’arrête une forte impulsion de financement supplémentaire dont l’Europe n’a pas encore tiré les bénéfices économiques. L’octroi de nouveaux capitaux ne remplacera ni sa mise en œuvre, ni les gains de productivité.
La BCE n’aidera pas
La BCE ne propose pas non plus de solution facile. Car avec la forte inflation et le risque accru d’effets secondaires, le taux de dépôt, qui est déjà de 2,5%, devrait encore augmenter. Même si nous ne prévoyons qu’un potentiel de resserrement limité (nous tablons sur deux hausses de 25 points de base chacune), aucun assouplissement de la politique monétaire n’est à l’ordre du jour pour l’instant si l’inflation reste forte. Mais la hausse des taux d’intérêt renchérit les nouveaux crédits et, petit à petit, le refinancement des dettes anciennes. Elle touche à la fois les caisses des États et les projets énergétiques gourmands en capitaux.
Le fossé entre promesses politiques et performances économiques demeure donc: l’Europe a besoin de mieux dépenser, d’abaisser les obstacles sur le marché intérieur et d’améliorer sa productivité. Le budget peut soutenir ces projets. Il ne peut pas les mener à bien.
La Suisse, voisine attentive
Pour la Suisse, ce sujet n’est pas purement limité à l’UE. La faiblesse de la demande européenne pèse sur les débouchés potentiels. De nouveaux doutes quant à la soutenabilité de la dette pourraient renforcer le franc dans son statut de valeur refuge. Une hausse plus forte des taux d’intérêt en Europe pourrait à l’inverse soulager le franc. Il est difficile de savoir lequel de ces deux effets l’emportera. On ne peut pas non plus en déduire que la BCE et la BNS adopteront automatiquement la même politique monétaire.
Sur le plan politique, il faut porter un regard lucide sur la situation: l’accès à la recherche, des relations commerciales fiables ou une meilleure intégration au marché européen de l’électricité sont, en fin de compte, des intérêts locaux qui se heurtent plus ou moins à des intérêts parfois diamétralement opposés. Les polémiques et marchandages sont légitimes – après tout, il ne s’agit pas d’échanger des faveurs. Les contributions, versements et rétributions de la Suisse doivent donc être liées à des avantages vérifiables et non à un déficit budgétaire global en Europe.
À cet égard, la Suisse ne doit pas enjoliver la politique financière de l’Europe. Mais elle ne doit pas non plus considérer la stabilité comme acquise et la collaboration comme un simple poste de dépense. Pour l’instant, Bruxelles paye le concierge. Berne ferait bien de ne pas se moquer de son voisin dont la toiture fuit. Car l’eau s’arrête rarement aux limites d’une parcelle.
Disclaimer
Les informations et appréciations (subjectives) («informations») contenues dans la présente publication de la Banque Migros SA servent à des fins publicitaires et d’information au sens de l’art. 68 de la loi sur les services financiers. Elles ne sont pas le résultat d’une analyse financière (indépendante). Ces informations s’adressent aux personnes domiciliées en Suisse et non assujetties à l’impôt aux États-Unis. Elles ne peuvent en aucune façon être interprétées comme une incitation, une offre ou une recommandation portant sur l’achat et la vente d’instruments financiers, sur la réalisation de transactions particulières ou sur la conclusion de tout autre acte juridique, et sont données uniquement à titre descriptif et informatif. Ces informations ne constituent ni une annonce de cotation, ni une feuille d’information de base, ni un prospectus. En particulier, elles ne constituent ni une recommandation personnelle ni un conseil en placement. Elles ne tiennent pas compte des objectifs de placement, du portefeuille existant, de la propension au risque, de la capacité de risque, de la situation financière ni d’autres besoins particuliers du ou de la destinataire. Le ou la destinataire est expressément invité(e) à prendre ses éventuelles décisions de placement sur la base de ses propres clarifications, y compris l’étude des feuilles d’information de base et prospectus juridiquement contraignants, ou sur la base des informations fournies dans le cadre d’un conseil en placement. Les documents juridiquement contraignants sont disponibles sur banquemigros.ch/fib, pour autant qu’ils soient obligatoires et fournis par l’émetteur. Le contenu de la présente publication peut avoir été créé, en tout ou partie, à l’aide de l’intelligence artificielle. Lorsqu’elle fait appel à l’intelligence artificielle, la Banque Migros SA applique des technologies choisies et ne publie aucun contenu généré automatiquement sans vérification humaine. Indépendamment du fait que les présentes informations aient été créées, en tout ou partie, avec ou sans l’aide de l’intelligence artificielle, la Banque Migros SA n’en garantit ni l’exactitude ni l’exhaustivité ni l’actualité et décline toute responsabilité en cas de pertes ou dommages éventuels, de quelque nature que ce soit, pouvant résulter de ces informations. Les performances passées ne préjugent pas des évolutions futures. Les présentes informations constituent seulement un instantané de la situation à la date de publication et ne sont pas automatiquement revues à intervalles réguliers.