Europas Haushalt: Die Rechnung kommt erst noch
Brüssel einigt sich auf den Haushalt 2027. Das sichert den Betrieb, löst aber Europas Investitions- und Schuldenprobleme nicht. Für die Schweiz steht einiges auf dem Spiel.

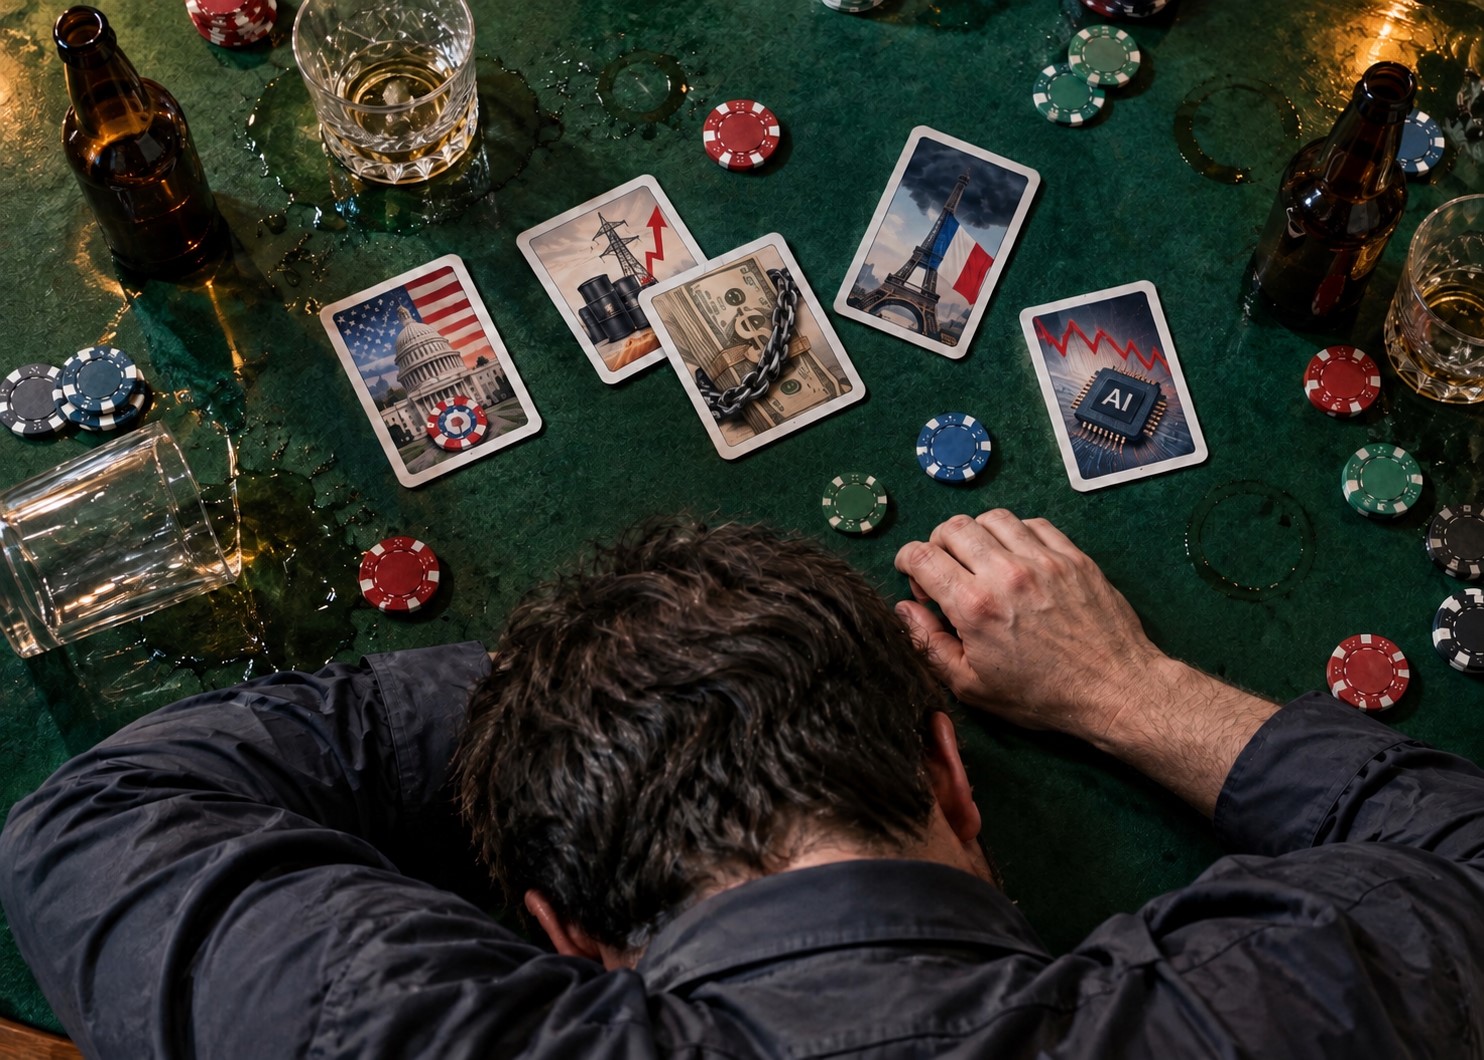
Wer ein undichtes Dach hat, kann sich zunächst darauf einigen, den Hauswart weiterzubezahlen. Das verhindert Unordnung, aber keinen Wasserschaden. Ähnlich verhält es sich mit Europas Haushalt 2027, auf den sich Rat und Europarlament am Mittwoch, 11. November, verständigten: Die Einigung ist nützlich. Die Sanierung des Hauses ersetzt sie nicht.
Die Vertreter der Mitgliedstaaten und das Europaparlament einigten sich auf 199,7 Milliarden Euro an Verpflichtungen und 211,5 Milliarden an Zahlungen. Erstere erlauben Finanzierungszusagen, Letztere decken tatsächlich fällige Ausgaben, auch aus früheren Zusagen. Der Unterschied ist wichtig: Nicht jede heute bewilligte Milliarde wird morgen ausgegeben.
2027 ist das Schlussjahr des Finanzrahmens 2021–2027. Finanziert werden unter anderem Forschung, Regionalförderung, Landwirtschaft, Klima, Grenzschutz und Sicherheit. Die Einigung schafft insofern Planungssicherheit für die Schlussetappe. Die politische Umstrittenheit bezüglich des nächstens Finanzrahmens 2028–2034 vermag sie nicht aus dem Weg zu räumen
Viele Aufgaben, wenig Bewegungsfreiheit
Der EU-Haushalt bewegt sich in der Grössenordnung von einem Prozent der Wirtschaftsleistung. Gemessen daran ist die Aufgabenliste bemerkenswert: Wettbewerbsfähigkeit retten, Regionen zusammenhalten, die Energieversorgung umbauen und geopolitisch Gewicht gewinnen. Gleichzeitig stehen hochverschuldete Mitglieder wie Frankreich, Italien und Belgien unter Konsolidierungsdruck. Wie das alle unter einen Hut zu bringen ist? Das weiss wohl niemand so recht. Brüssel kann Investitionen mitfinanzieren, aber weder nationale Schuldendynamiken noch ausbleibende Reformen wegsubventionieren.
Es wäre jedoch falsch, jeden zusätzlichen EU-Euro als Belastung abzutun. Gemeinsam finanzierte Forschung, grenzüberschreitende Netze oder gebündelte Beschaffung können mehr leisten als nationale Alleingänge. Entscheidend ist der europäische Mehrwert, nicht die Zahl der europäischen Fördertöpfe. Wer neue Prioritäten setzt, muss auch bestehende Ausgaben überprüfen. Sonst verkommt die Priorisierung zur blossen Addition.
Grün und wehrhaft – aber bitte produktiv
Besonders sichtbar wird das bei Energiewende und Verteidigung. Stromnetze, Speicher und grenzüberschreitende Leitungen können Versorgungssicherheit und Produktivität verbessern. Dauerhafte Subventionen für unwirtschaftliche Produktion leisten das hingegen nicht. Die Energiewende braucht Investitionen, aber ebenso verlässliche Regeln, raschere Bewilligungen und Preissignale. Ein Förderbescheid ist noch keine wettbewerbsfähige Kilowattstunde.
Bei der Verteidigung bleibt die Hauptlast national. Das erhöht das Risiko, dass finanzkräftige Staaten aufrüsten, während hochverschuldete hinterherhinken. Gemeinsame Standards und Beschaffung könnten knappe Mittel wirksamer machen. Mehr Geld für parallele Systeme wäre dagegen eine ausgesprochen kostspielige Form europäischer Vielfalt. Einen grundlegenden Finanzierungssprung auf EU-Ebene weist die Vorlage nicht aus.

Die zaghafte Erholung verliert bereits wieder an Schwung
Und dies in einem unbequemen Umfeld. In der Eurozone verliert die zaghafte Erholung bereits wieder an Schwung. Im dritten Quartal verlangsamte sich das Wachstum von 0,6 auf 0,4 Prozent. Für das letzte Jahresviertel ist mit einer weiteren Dynamikabschwächung zu rechnen – notabene nachdem bereits der Jahresauftakt durch wirtschaftliche Stagnation gekennzeichnet war. Eine Rezession erwarten wir zwar vorerst nicht, aber ein tragfähiger Wachstumsschub sieht definitiv anders aus. Zwar ist der Euroraum nicht die gesamte EU; die nationalen Unterschiede sind aber auf beiden Ebenen ebenso erheblich wie gemeinsam: Sehr enge Finanzierungsspielräume treffen auf sehr hohe Investitionsbedürfnisse.
Hinzu kommt eine wichtige Einschränkung gegenüber der Vorlage: Die Aufbau- und Resilienzfazilität ist kein unverändert weiterlaufender Geldstrom für 2027. Ihre Auszahlungen müssen bis Ende 2026 erfolgen. Damit endet ein grosser zusätzlicher Finanzierungsimpuls, während seine wirtschaftlichen Erträge erst entstehen müssen. Noch mehr Mittel zu bewilligen, ersetzt weder die Umsetzung noch den Produktivitätsgewinn.
Die EZB zahlt nicht mit
Auch die Europäische Zentralbank (EZB) bietet keinen bequemen Ausweg. Denn angesichts des starken Preisauftriebs und des erhöhten Risikos von Zweitrundeneffekten dürfte der Einlagensatz von aktuell 2,5 Prozent noch weiter erhöht werden. Auch wenn wir nur von einem begrenzten Straffungspotenzial ausgehen (wir erwarten zwei Erhöhungen um je 25 Basispunkten), ist bei anhaltend hoher Inflation jedenfalls eine geldpolitische Entlastung vorerst vom Tisch. Höhere Zinsen verteuern aber neue Kredite und nach und nach die Refinanzierung alter Schulden. Sie treffen damit Staatskassen und kapitalintensive Energieprojekte zugleich.
Damit bleibt die Kluft zwischen politischen Versprechen und wirtschaftlicher Leistungsfähigkeit: Europa braucht bessere Ausgaben, tiefere Binnenmarkthürden und höhere Produktivität. Der Haushalt kann das unterstützen. Herstellen kann er es nicht.
Die Schweiz wohnt nebenan
Für die Schweiz ist das keine Brüsseler Innenangelegenheit. Eine schwache europäische Nachfrage belastet die Absatzchancen der Schweizer Exportwirtschaft, und neue Zweifel an der Schuldentragfähigkeit könnten den Franken als sicheren Hafen stärken. Ein grösserer Zinsvorsprung des Euro könnte umgekehrt entlasten. Welcher Effekt überwiegt, ist offen. Eine automatische geldpolitische Schicksalsgemeinschaft von EZB und Schweizerischer Nationalbank lässt sich daraus nicht ableiten.
Politisch spricht dies für einen nüchternen Blick: Forschungszugang, verlässliche Handelsbeziehungen oder eine bessere Einbindung in Europas Strommarkt sind letztlich Standortinteressen, die zu einem grösseren oder kleineren Grad auf teilweise diametrale Gegeninteressen stossen. Das Geschacher und Feilschen darum ist legitim – es geht schliesslich nicht um den Austausch von Gefälligkeiten. Schweizer Beiträge, Zahlungen und Entgelte gehören daher an überprüfbaren Nutzen geknüpft, nicht an eine pauschale europäische Haushaltslücke.
Insofern muss die Schweiz Europas Finanzpolitik nicht schönreden. Sie sollte aber auch nicht Stabilität als selbstverständlich konsumieren und Zusammenarbeit als blossen Kostenpunkt verbuchen. Brüssel hat vorerst den Hauswart bezahlt. Bern tut gut daran, beim undichten Nachbardach nicht nur über die Rechnung zu spotten. Das Wasser hält sich selten an Grundstücksgrenzen.
Disclaimer
Die in dieser Publikation der Migros Bank AG enthaltenen Informationen und (subjektiven) Einschätzungen («Informationen») dienen zu Werbe- und Informationszwecken gemäss Art. 68 des Finanzdienstleistungsgesetzes. Sie sind nicht das Ergebnis einer (unabhängigen) Finanzanalyse. Diese Informationen richten sich an Personen mit Domizil in der Schweiz und ohne Steuerpflicht in den USA. Sie begründen keine Aufforderung, kein Angebot und keine Empfehlung zum Kauf und Verkauf von Finanzinstrumenten oder zur Durchführung bestimmter Transaktionen oder zum Abschluss eines anderen Rechtsgeschäftes, sondern haben ausschliesslich beschreibenden, informativen Charakter. Die Informationen stellen kein Kotierungsinserat, kein Basisinformationsblatt und keinen Prospekt dar. Insbesondere stellen sie keine persönliche Empfehlung oder Anlageberatung dar. Sie berücksichtigen weder Anlageziele noch das bestehende Portfolio noch die Risikobereitschaft noch die Risikofähigkeit noch die finanzielle Situation noch andere besondere Bedürfnisse des Empfängers. Der Empfänger ist ausdrücklich aufgerufen, seine allfälligen Anlageentscheide aufgrund eigener Abklärungen inklusive Studium der rechtsverbindlichen Basisinformationsblätter und Prospekte oder auf der Informationsbasis einer Anlageberatung zu treffen. Die rechtsverbindlichen Produktdokumentationen sind, sofern diese vorgeschrieben und vom Emittenten bereitgestellt wurden, über migrosbank.ch/bib erhältlich. Der Inhalt dieser Publikation wurde möglicherweise ganz oder teilweise mit Hilfe von künstlicher Intelligenz erstellt. Die Migros Bank AG verwendet beim Einsatz von künstlicher Intelligenz ausgewählte Technologien und veröffentlicht keine maschinell generierten Inhalte ohne menschliche Überprüfung. Unabhängig davon, ob die vorliegenden Informationen ganz oder teilweise mit oder ohne Hilfe von künstlicher Intelligenz erstellt wurden, übernimmt die Migros Bank AG keine Gewähr für die Richtigkeit, Vollständigkeit und Aktualität der vorliegenden Informationen und lehnt jegliche Haftung für allfällige Verluste oder Schäden irgendwelcher Art ab, welche im Zusammenhang mit diesen Informationen entstehen könnten. Die vergangene Wertentwicklung lässt keine Rückschlüsse auf die zukünftige Entwicklung zu. Die vorliegenden Informationen stellen lediglich eine Momentaufnahme im Zeitpunkt der Veröffentlichung dar; es erfolgen keine automatischen, regelmässigen Anpassungen.