Je komplexer die Finanzfragen, desto wichtiger die persönliche Beratung
Zwischen Fragen zur persönlichen Vorsorge, geopolitischen Unsicherheiten, Wohnungsknappheit und nachhaltigem Umbau wächst der Beratungsbedarf. Gleichzeitig wird die Finanzwelt digitaler, schneller und komplexer. Die Migros Bank setzt auf die kluge Kombination digitaler Services und persönlicher Beratung.

Welche Entwicklungen prägen die Finanzwelt derzeit besonders?
Finanzielle Entscheidungen werden angesichts vielschichtiger und teilweise gegenläufiger Entwicklung anspruchsvoller, während parallel die Erwartungen an die Verfügbarkeit und Benutzerfreundlichkeit von Bankdienstleistungen steigen. Dahinter sehen wir unter anderem fünf Kräfte, die derzeit das Finanzverhalten unserer Kundschaft stark verändern: die ungelöste Vorsorgefrage im Zuge des demografischen Wandels, eine herausfordernde geopolitische und wirtschaftliche Lage, die zunehmende Knappheit von Wohnraum, einen pragmatischeren Umgang mit Nachhaltigkeit sowie die sogenannte «Now Economy». Gemeint ist mit Letzterer der Anspruch von Kunden, Dienstleistungen jederzeit, unmittelbar und möglichst nahtlos nutzen zu können. Auch von Bankdienstleistungen wird dies erwartet.
Warum behält die persönliche Beratung in der digitalisierten Welt dennoch so viel Relevanz?
Weil Digitalisierung und Beratungsbedarf keine Gegensätze sind. Einige Kundensegmente sind bestens informiert und schätzen eine Bank wie die Migros Bank, die ein umfassendes Online-Angebot für Zahlen, Sparen, Anlegen, Finanzieren und Vorsorgen bietet. Andere Kundinnen und Kunden nutzen das E-Banking vor allem für einfache Transaktionen wie monatliche Zahlungen. Bei anspruchsvolleren Themen wie Vorsorge, Vermögensaufbau oder Wohneigentum bevorzugen sie jedoch eine persönliche Beratung, da es hier um Entscheidungen mit erheblicher finanzieller Tragweite und oft um komplexe Zielkonflikte geht, die gelöst werden müssen. Für uns liegt die Zukunft daher nicht in einem «Entweder-oder», sondern in einem Modell, das digitale Einfachheit und Zugänglichkeit mit individueller Beratung kombiniert. Wir denken Banking vom Menschen her, damit unsere Kundinnen und Kunden ihren Alltag einfach gestalten und in jeder Lebenslage tragfähige Finanzentscheidungen treffen können.
«Wir denken Banking vom Menschen her, damit unsere Kundinnen und Kunden ihren Alltag einfach gestalten und in jeder Lebenslage tragfähige Finanzentscheidungen treffen können.»
Kommen wir zurück zum ersten der fünf Themen, die Sie zu Beginn angesprochen haben: Warum ist die Vorsorgefrage aktuell so dringlich?
Die strukturellen Probleme, die durch die demografische Entwicklung entstehen, sind seit Langem bekannt, tragfähige politische Lösungen bleiben aber weitgehend aus. Grundlegende Reformen, die das Vorsorgesystem auf eine finanziell nachhaltige Basis stellen würden, sind nicht in Sicht. Gleichzeitig verändern sich die Lebensrealitäten. Klassische Familien- und Erwerbsmodelle verlieren an Einfluss, dafür gehören Konkubinat, Patchwork-Familien und flexiblere Erwerbsbiografien zum Alltag. Das heutige Erb- und Vorsorgesystem trägt jedoch dieser Vielfalt nur unzureichend Rechnung. Für viele Menschen bedeutet das: Sie müssen die Vorsorge in die eigene Hand nehmen und vorausschauender planen. Und damit wächst der Bedarf an individueller Vorsorgeberatung.
Hinzu kommt, dass die Weltlage instabiler geworden ist. Was heisst das für Anlegerinnen und Anleger?
Je unberechenbarer das Umfeld ist, desto wichtiger werden Anlagedisziplin, Risikodiversifikation und ein langer Atem. Wer in einem volatilen Umfeld jeder Schlagzeile hinterherläuft, trifft selten gute Anlageentscheide. Massgebend sind eine breit abgestützte Vermögensstruktur und eine langfristige Strategie, die auch in schwierigeren Phasen trägt. Im Zuge dessen gewinnt auch ausreichende Liquidität an Bedeutung. Der Notgroschen ist kein überholtes Konzept, sondern eine zentrale Voraussetzung finanzieller Resilienz. Je nach Lebenssituation variiert der Liquiditätsbedarf – sei es z.B. für Singles, eine Familie oder Wohneigentümer.
Stichwort «Wohnen» – die eigenen vier Wände sind in der Schweiz ein Dauerthema. Warum ist der Bereich auch für Banken strategisch so wichtig?
Weil «Wohnen» heute viele grosse Finanzfragen bündelt. Die hohe Nachfrage trifft auf ein knappes Angebot, dadurch steigen die Preise für Miete und Wohneigentum weiter. Für Ersterwerbende wird der Einstieg anspruchsvoller; Hypotheken, Eigenmittel, Vorsorgegelder und mitunter familiäre Unterstützung z.B. in Form eines Erbvorbezugs müssen im selben Zug organisiert werden. Zugleich ist Wohneigentum für viele Besitzerinnen und Besitzer der grösste Einzelposten im Vermögen. Daraus resultieren weitere Finanzthemen, etwa mit Blick auf Risikoabsicherung bzw. Versicherung, auf grössere Renovationen oder auf das Alter und die Übergabe an die Nachkommen. Um hier gute Entscheidungen zu treffen, braucht es eine ganzheitliche Finanzberatung.
Was heisst «ganzheitlich» in diesem Zusammenhang?
Unser Anspruch ist eine ganzheitliche Finanzberatung für alle Vermögenswerte, egal ob Cash, Anlagen, Vorsorge oder Wohneigentum – und das über alle Lebenssituationen hinweg, sei es beim Vermögensaufbau, -verzehr oder -übergabe. Wir betrachten also Wohneigentum nicht isoliert. Eine Immobilie beeinflusst zum Beispiel immer auch Liquidität, Anlagespielraum und Vorsorge, also kurz: die gesamte Vermögensstruktur. Diese finanziellen Wechselwirkungen werden angesichts der anhaltend steigenden Immobilienwerte immer wichtiger.
Immer wichtiger werden nicht nur finanzielle Wechselwirkungen, sondern auch ökologische Einflüsse. Was heisst das für das Bankgeschäft?
Die ökologische Herausforderung bleibt gross, aber die Debatte wird nüchterner und praxisnäher. Maximalforderungen weichen stärker der Frage, welche Lösungen tatsächlich realisierbar, finanzierbar und regulatorisch umsetzbar sind. Sichtbar ist das z.B. im Gebäudebereich, der für rund einen Viertel des Schweizer CO2-Fussabdrucks verantwortlich ist. Dort geht es darum, mit den beschränkten finanziellen Mitteln der Wohneigentümer und unter Berücksichtigung baulicher Vorgaben das Sanierungspotenzial der Immobilien möglichst sinnvoll auszuschöpfen. Genau hier rückt wiederum das persönliche Gespräch in den Fokus, etwa bei einer Beratung zur energetischen Sanierung.
«Wir bieten eine ganzheitliche Finanzberatung für alle Vermögenswerte, egal ob Cash, Anlagen, Vorsorge oder Wohneigentum – und das über alle Lebenssituationen hinweg, sei es beim Vermögensaufbau, -verzehr oder -übergabe.»
Ebenso erwarten Kundinnen und Kunden heute, dass Banking jederzeit und von überall her möglich ist. Wie verändert diese «Now Economy» die Branche?
Für digital- und finanzaffine Kundinnen und Kunden sehr stark. Die Eröffnung von Konten und Karten, Zahlungen, Sparen, Anlagen und Finanzierungsprodukte sollen einfach, intuitiv und sofort möglich sein. Das ist heute bei der Migros Bank möglich, denn wir sind überzeugt, dass dieses Kundensegment schrittweise an Bedeutung zunimmt. Parallel dazu wächst aber der Bedarf an persönlicher Einordnung. Selbst digitalaffine Kundinnen und Kunden wünschen in entscheidenden Momenten nicht nur eine App, sondern ein Gegenüber. Gewinner werden deshalb diejenigen Banken sein, welche beides situationsgerecht verbinden.
Was hat das für die Positionierung der Migros Bank zur Folge?
Wir setzen bewusst auf ein hybrides Modell mit einem konsequenten Omnikanal-Ansatz. Das heisst: Kundinnen und Kunden sollen selbst entscheiden, welchen Kanal sie in welchem Moment nutzen wollen: den digitalen Self-Service für Bankgeschäfte, die Direktvertriebskanäle wie Videoberatung oder Call-Center für die Unterstützung beim digitalen Abschluss, das persönliche Beratungsgespräch bei anspruchsvollen Fragestellungen. Für uns ist das keine technische, sondern eine strategische Entscheidung. Die Bank der Zukunft denkt nicht in Kanälen, sondern in Bedürfnissen. Je digitaler der Alltag wird, desto digitaler müssen auch die Banken werden – und gerade deshalb wird der persönliche Kontakt an Wert gewinnen.
(Dieser Beitrag erschien am 11. April 2026 im Tages-Anzeiger in der Beilage «Future of Finance» von Smart Media.)
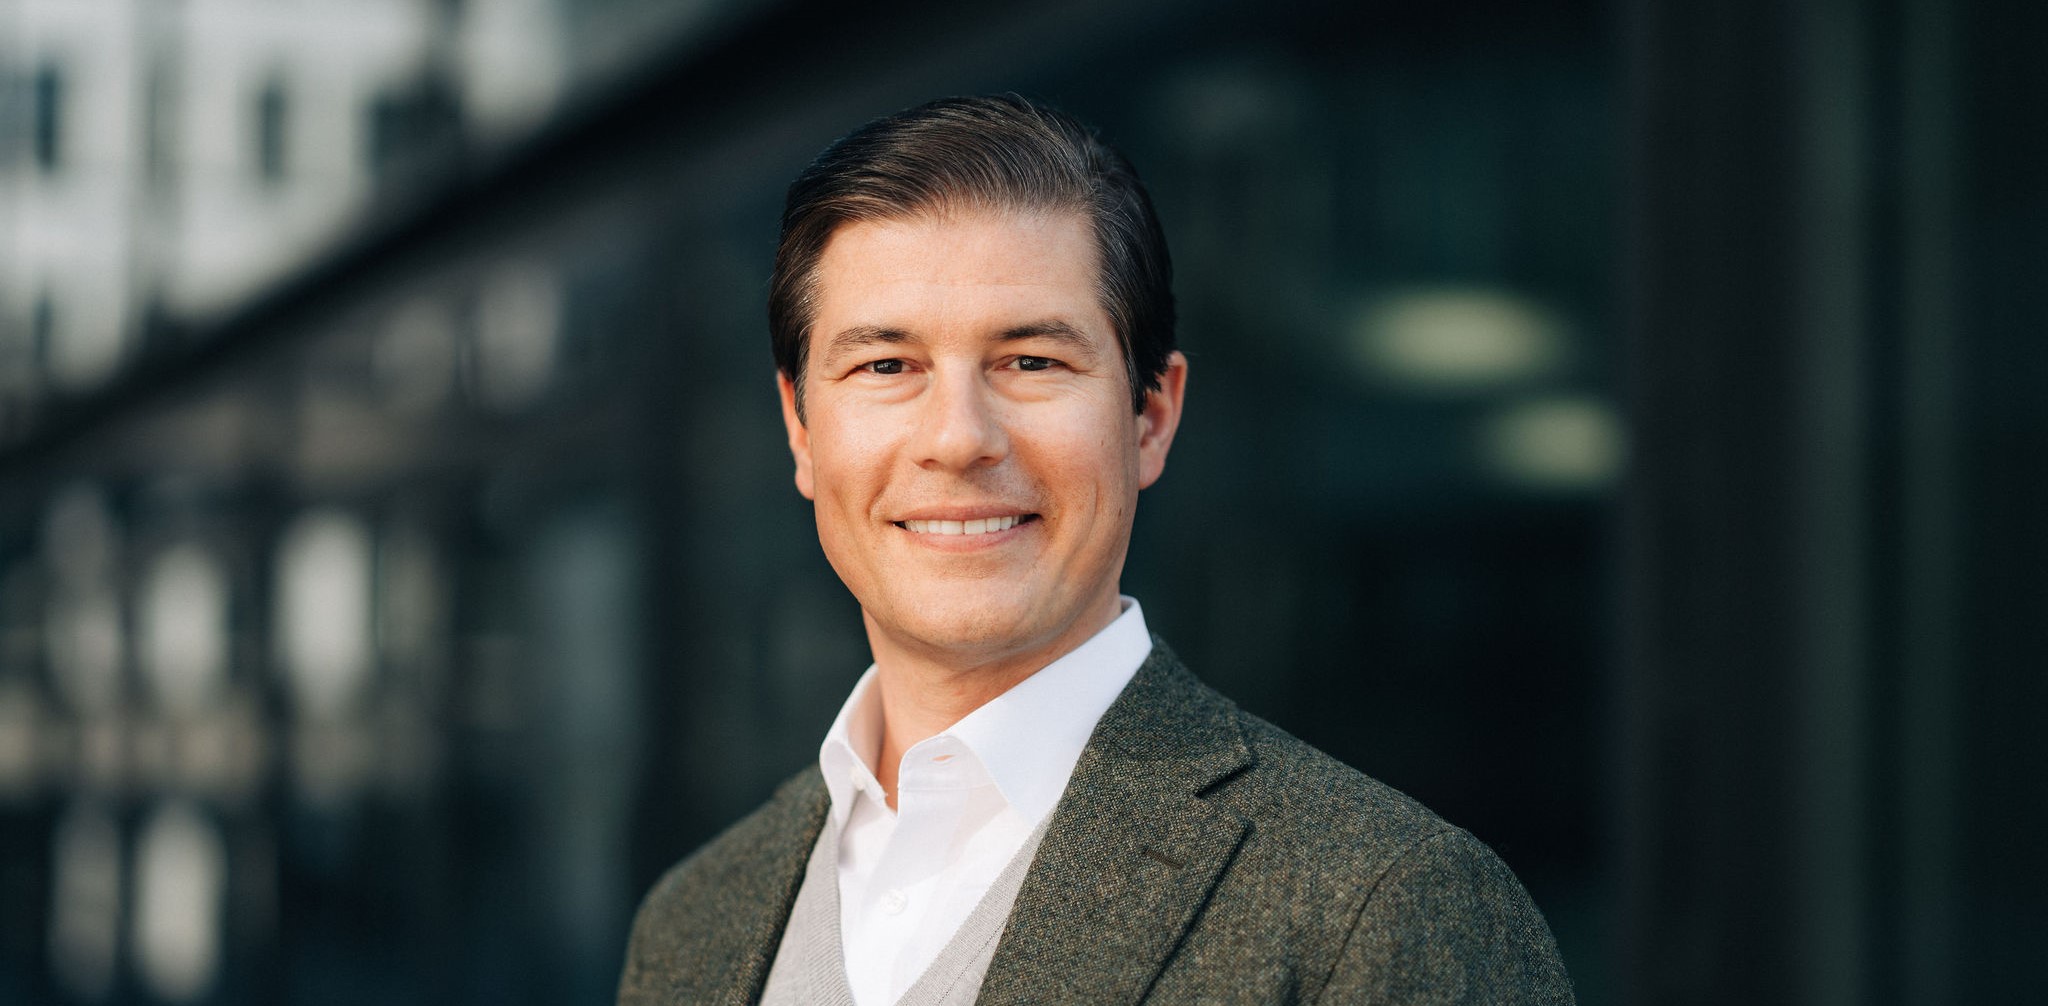
Manuel Kunzelmann
Manuel Kunzelmann ist seit dem 1. Mai 2020 CEO der Migros Bank. Zuvor war er seit 2009 in verschiedenen Führungsfunktionen für die Basellandschaftliche Kantonalbank tätig, zuletzt als Mitglied der Geschäftsleitung, wo er für den Geschäftsbereich Strategie und Marktleistungen verantwortlich war. Vorher arbeitete er zehn Jahre lang in verschiedenen Leitungsfunktionen für die UBS. Neben seiner Funktion als CEO der Migros Bank ist Manuel Kunzelmann Verwaltungsratsmitglied der Zahlungsdienstleisterin Viseca Payment Services und Vorstandsmitglied der Bankbranchenorganisation Koordination Inlandbanken (KIB). Seit April 2021 ist Manuel Kunzelmann zudem Vorstandspräsident des Vereins CYP – das Kompetenzzentrum für die bankfachliche Ausbildung spielt eine wichtige Rolle bei der kaufmännischen Lehre.
Fragen rund um Ihre Anlagen? Gemeinsam optimieren wir Ihre Finanzen
Nutzen Sie die Chancen der Finanzmärkte. Lassen Sie Ihr Geld für sich arbeiten und erreichen Sie Ihre finanziellen Ziele schneller. Unsere Anlageexpertinnen und -experten stehen bereit, um mit Ihnen gemeinsam die besten Lösungen für Ihre Bedürfnisse zu finden.
Mehr erfahren
Disclaimer
Die in dieser Publikation der Migros Bank AG enthaltenen Informationen dienen zu Werbe- und Informationszwecken gemäss Art. 68 des Finanzdienstleistungsgesetzes. Sie sind nicht das Ergebnis einer (unabhängigen) Finanzanalyse. Die darin enthaltenen Informationen begründen weder eine Aufforderung, ein Angebot noch eine Empfehlung zum Kauf und Verkauf von Anlageinstrumenten oder zur Durchführung bestimmter Transaktionen oder zum Abschluss eines anderen Rechtsgeschäftes, sondern haben ausschliesslich beschreibenden, informativen Charakter. Die Informationen stellen weder ein Kotierungsinserat, ein Basisinformationsblatt noch einen Prospekt dar. Insbesondere stellen sie keine persönliche Empfehlung oder Anlageberatung dar. Sie berücksichtigen weder Anlageziele, das bestehende Portfolio noch die Risikobereitschaft oder Risikofähigkeit oder finanzielle Situation oder andere besondere Bedürfnisse des Empfängers. Der Empfänger ist ausdrücklich aufgerufen, seine allfälligen Anlageentscheide aufgrund eigener Abklärungen inklusive Studium der rechtsverbindlichen Basisinformationsblätter und Prospekte oder auf der Informationsbasis einer Anlageberatung zu treffen. Die rechtsverbindlichen Produktdokumentationen sind, sofern diese vorgeschrieben und vom Emittenten bereitgestellt wurden, über migrosbank.ch/bib erhältlich. Der Inhalt dieser Publikation wurde möglicherweise ganz oder teilweise mit Hilfe künstlicher Intelligenz erstellt. Die Migros Bank AG verwendet beim Einsatz von künstlicher Intelligenz ausgewählte Technologien und veröffentlicht keine maschinell generierten Inhalte ohne menschliche Überprüfung. Unabhängig davon, ob die vorliegenden Informationen mit oder ohne Unterstützung durch künstliche Intelligenz erstellt wurden, übernimmt die Migros Bank AG keine Garantie für die Richtigkeit oder Vollständigkeit der vorliegenden Informationen und lehnt jegliche Haftung für allfällige Verluste oder Schäden irgendwelcher Art ab, welche im Zusammenhang mit diesen Informationen entstehen könnten. Die vorliegenden Informationen stellen lediglich eine Momentaufnahme im aufgedruckten Zeitpunkt dar; es erfolgen keine automatischen, regelmässigen Anpassungen.