Comment financer votre résidence secondaire
Le rêve de posséder son propre appartement de vacances attire par la détente et les avantages financiers, mais il y a de nombreux défis à relever. Choisir le bon emplacement est crucial, tandis que les obstacles juridiques et fiscaux peuvent compliquer l’achat dans les régions les plus prisées. L’organisation de la location et le financement nécessitent également une planification minutieuse. Découvrez comment surmonter ces obstacles et tirer le meilleur parti de votre logement de vacances.


En bref
– Choix de l’emplacement: l’emplacement est déterminant pour la valeur et le potentiel de location de l’appartement de vacances. Le micro-emplacement et l’état de la construction sont particulièrement importants.
– Restrictions juridiques: dans les régions de vacances prisées, les contingents de résidences secondaires et les conditions de vente peuvent compliquer l’achat.
– Coûts et impôts: informez-vous sur les impôts et les déductions possibles pour les frais d’entretien et les intérêts hypothécaires.
– Organisation de la location: une personne de contact locale et le respect des autres propriétaires sont importants lors de la location.
Vos opportunités
Partir spontanément en week-end ou en vacances au bord du lac ou à la montagne, et qui plus est en préservant sa sphère privée: c’est possible en ayant son propre appartement de vacances. Mais la détente n’est pas le seul facteur à prendre en compte dans le souhait d’acquérir un tel objet – bien souvent, la valeur financière joue aussi un rôle. En effet, selon les cas, les coûts d’un logement de vacances peuvent être couverts par la location de celui-ci. Plus le nombre de semaines durant lesquelles vous êtes prêt à louer votre résidence secondaire est élevé – surtout pendant les vacances d’été et les fêtes de fin d’année –, plus les revenus seront importants. La situation et le type de la résidence secondaire choisie sont également déterminants.
Défi n° 1: le choix de l’objet
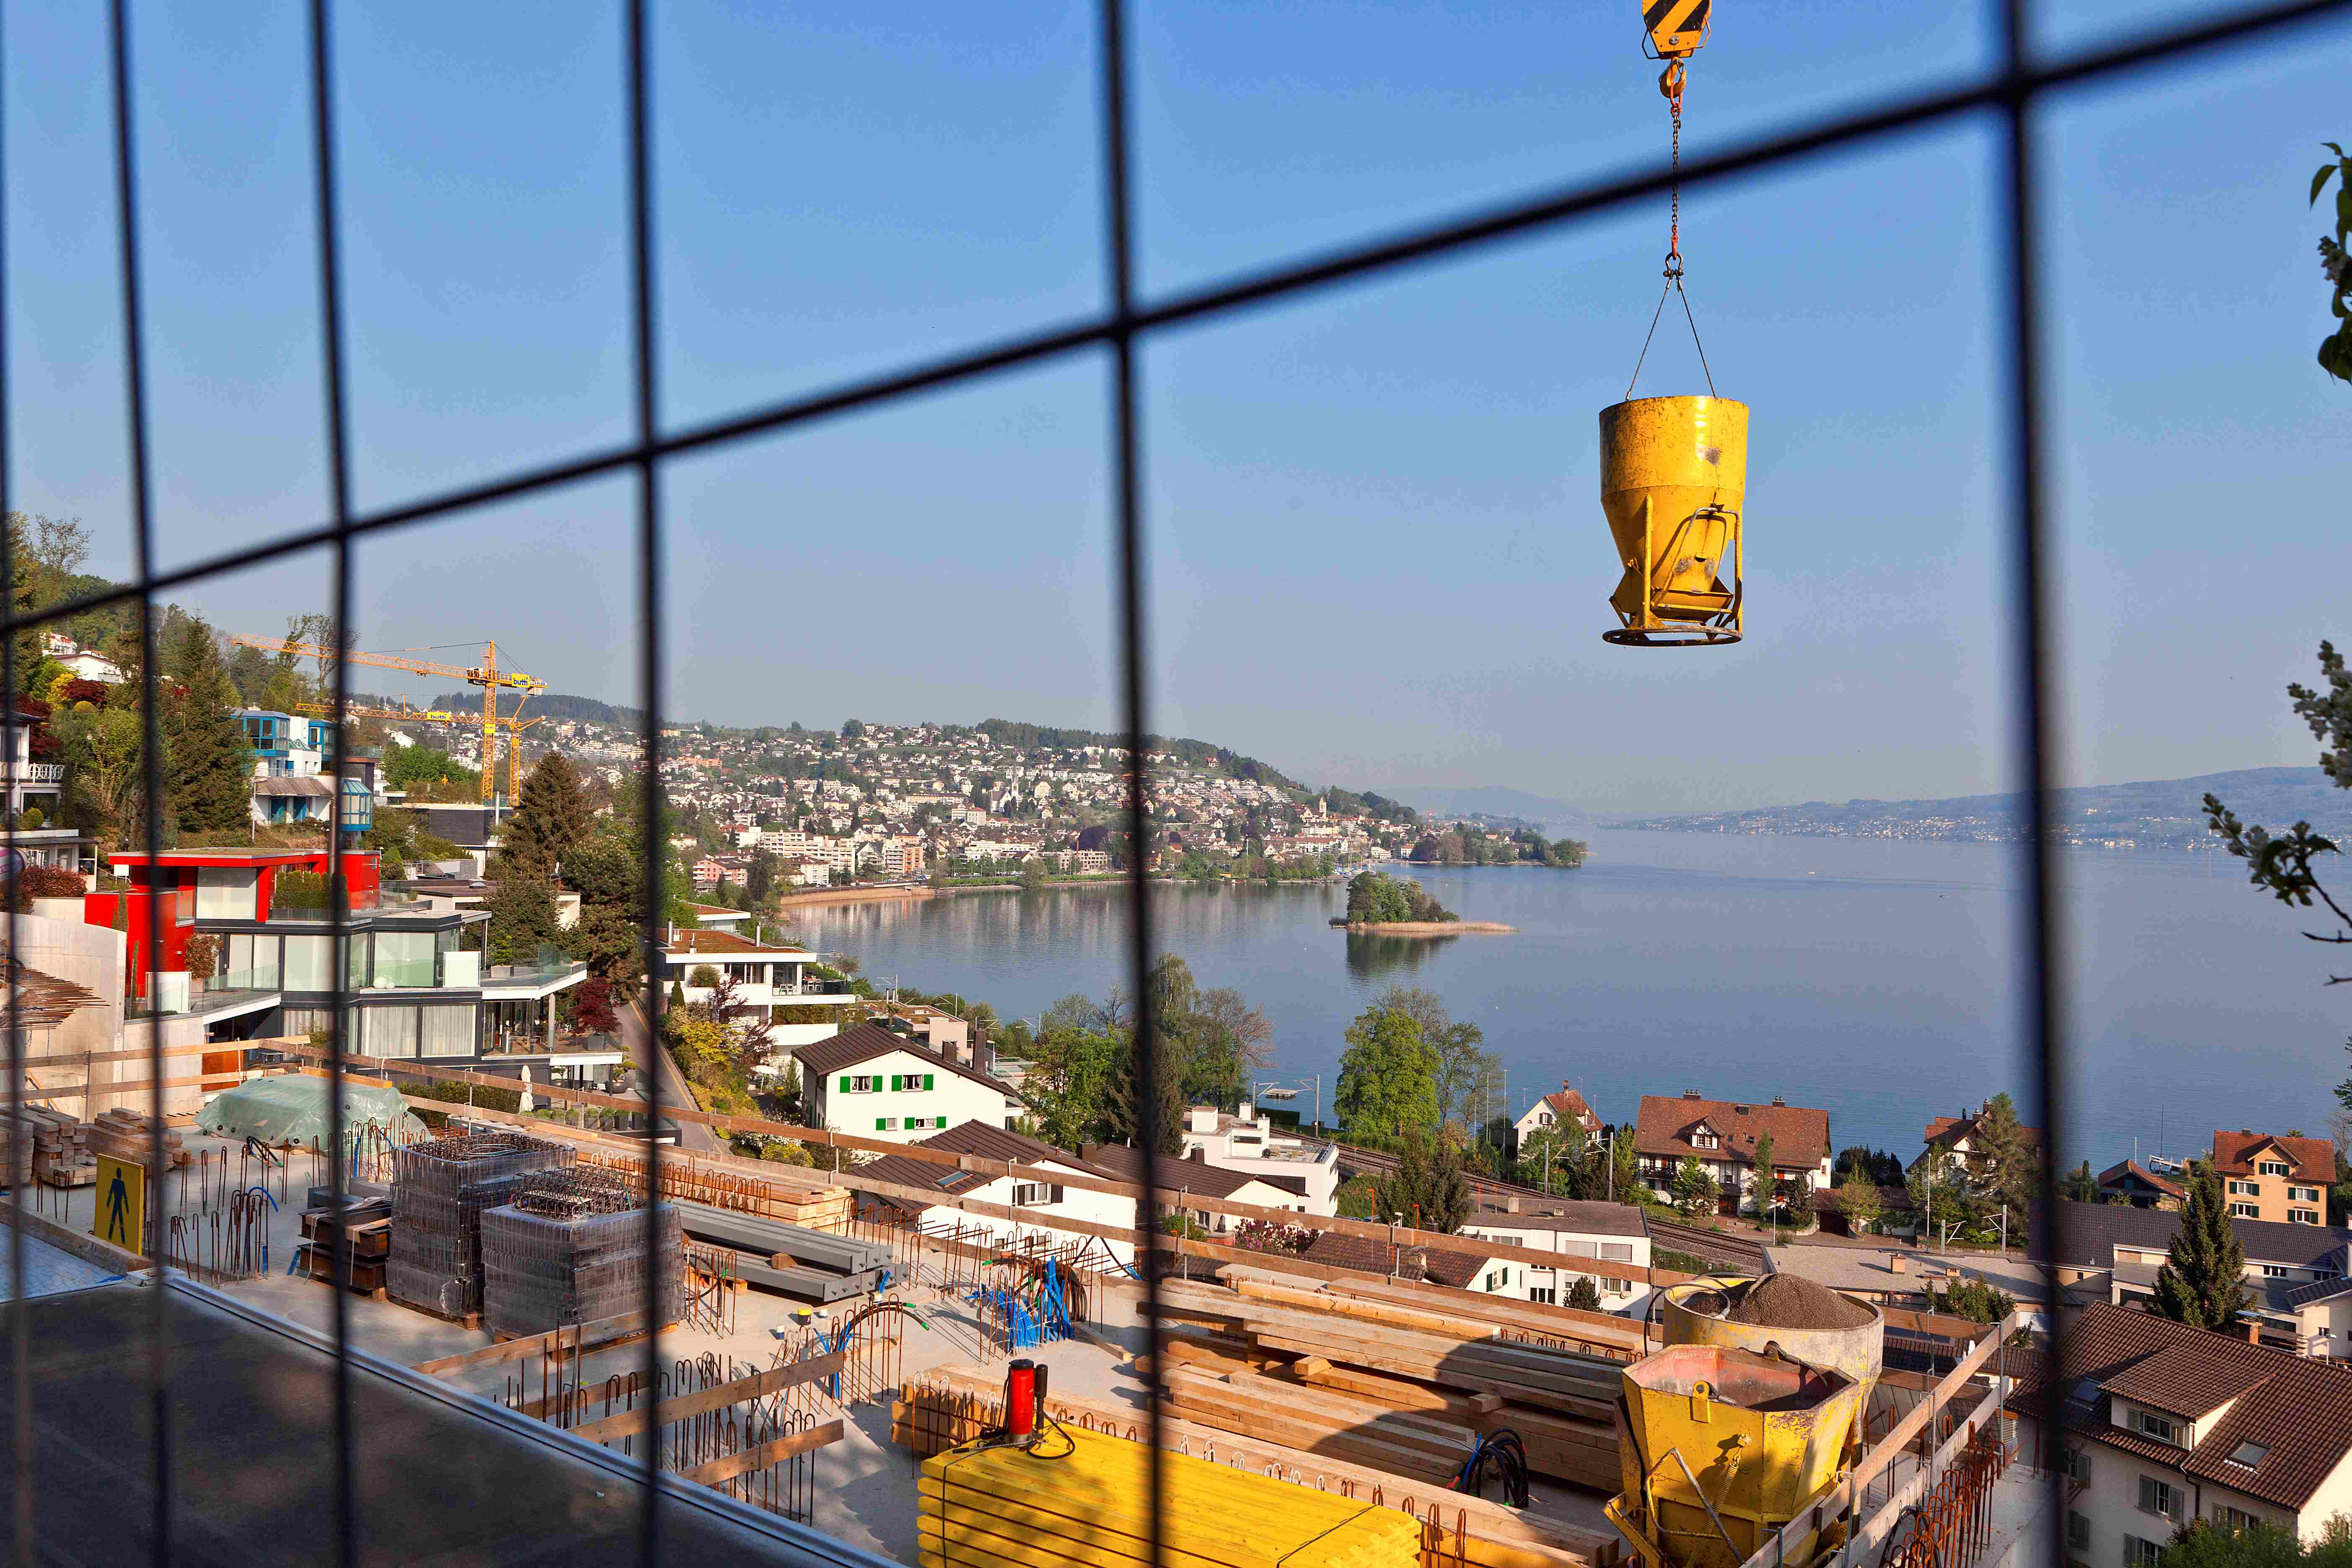
Comme pour le domicile principal, l’emplacement de la résidence secondaire constitue un facteur décisif pour l’évaluation du bien immobilier, selon la devise: «Tout est dans la situation.» Toutefois, le macro-emplacement dan une commune prisée, à lui seul, ne suffit pas. Le micro-emplacement du logement de vacances (c’est-à-dire l’exposition, la vue, la proximité des remontées mécaniques, etc.) est presque plus important encore que pour le domicile principal.
Quant à l’état du bâtiment et de l’aménagement intérieur, il est au moins aussi crucial que pour la résidence principale. Car si vous achetez un appartement de vacances, vous ne voulez pas commencer par devoir le rénover et coordonner les travaux des ouvriers à distance.
Défi n° 2: les restrictions dans les lieux de villégiature prisés
Vous avez une commune précise en tête lors du choix de l’objet? Si le contingent en résidences secondaires est épuisé dans la région que vous envisagez, il est impossible d’y acheter un objet immobilier, temporairement ou de manière permanente. La revente ultérieure d’un immeuble peut également s’accompagner de dispositions difficiles à remplir. Cela concerne actuellement un cinquième des quelque 2500 communes suisses, dont la plupart se situent dans les régions de vacances prisées des Grisons, du Valais et du Tessin. Informez-vous auprès de la commune en question.
Défi n° 3: les frais d’entretien et charges
Vous devriez également vous renseigner sur les impôts dans la commune en question. En effet, la valeur locative de la résidence secondaire, de même que le revenu de la location et la valeur patrimoniale du bien immobilier, doivent être déclarés dans la commune ou le canton dans lesquels elle est située. En revanche, des déductions fiscales pour les frais d’entretien (y compris les frais de gestion de la communauté de copropriétaires) et les intérêts hypothécaires sont possibles.
Défi n° 4: l’organisation de la location
Si vous souhaitez louer régulièrement votre résidence secondaire, il est conseillé d’avoir une personne de contact sur place qui s’occupe par exemple de la remise des clés, du nettoyage ou des petites réparations en votre absence. N’oubliez pas non plus que si vous louez un appartement en propriété, vous devez tenir compte des autres copropriétaires. Cela vaut en particulier pour les locations de courte durée via Airbnb ou d’autres plateformes en ligne, qui peuvent être limitées dans certains cas par la communauté des copropriétaires.
Déroulement du financement
Avez-vous réussi à relever les quatre défis et trouvé votre bonheur? Dans ce cas, c’est le moment de penser au financement de votre résidence secondaire. Il est similaire à celui du domicile principal, avec trois différences essentielles. Premièrement, il n’est pas possible de prendre en compte des fonds de la caisse de pension et du pilier 3a. Deuxièmement, des règles spéciales s’appliquent en ce qui concerne le nantissement. Si le domicile principal bénéficie normalement d’un taux d’avance allant jusqu’à 80% de la valeur vénale, la limite usuelle de la branche est plus basse pour un logement de vacances (p. ex. 60 à 70%). Dans le même temps, le prêt hypothécaire doit être amorti plus rapidement. Troisièmement, enfin, le taux hypothécaire d’un logement de vacances est en général plus élevé que celui du domicile principal.
Il est souvent plus avantageux d’augmenter le prêt hypothécaire existant sur le domicile principal, pour autant que cette possibilité existe. Un prêt hypothécaire sur la résidence de vacances ne sera donc contracté que pour l’éventuel solde résiduel. Votre conseiller se fera un plaisir de vous informer des solutions de financement optimales afin que la joie d’acquérir un logement de vacances dure aussi longtemps que possible. Et pourquoi pas au-delà du départ à la retraite. Car selon les cas, vous envisagez peut-être de quitter un jour le domicile principal devenu trop grand et de vous installer dans votre résidence secondaire plus petite pour profiter de votre retraite bien méritée au cœur de votre région de vacances préférée.
Nous vous soutenons pour la réalisation de votre rêve de logement
Vous recherchez le prêt hypothécaire adéquat pour votre logement en propriété? Découvrez nos modèles hypothécaires attrayants et taux hypothécaires actuels. Nous sommes là pour vous conseiller personnellement. Ensemble, nous trouverons le financement approprié et veillerons à vous offrir la sécurité dont vous avez besoin.
Disclaimer
Cet article a été rédigé uniquement à des fins d'information pour les personnes résidant en Suisse et ne constitue pas un conseil juridique ou fiscal. Malgré des recherches approfondies, nous ne pouvons pas garantir l'exactitude, l'exhaustivité et l'actualité des informations fournies. Toute responsabilité découlant de l'utilisation des contenus est exclue. Pour des conseils (individuels) et des questions spécifiques, nous vous recommandons de vous adresser à un conseiller qualifié ou à un expert fiscal. Veuillez noter que nous ne sommes pas responsables du contenu des liens externes.